دبي · استشارات الواجهة البحرية
قوسٌ مفتوح على البحر.
ماريس استيتس دارٌ عقارية خاصة على ساحل دبي. نقدّم المشورة لعددٍ محدود من العملاء في شراء المساكن البحرية المهمة وبيعها والاحتفاظ بها.
عن ماريس
دارٌ عريقة، لا سوقٌ مفتوحة.
تأسست ماريس على قناعة بأن البيت المهم يُختار بتأنٍّ، لذا نعمل مع قائمة عملاء محدودة عمداً. لسنا منصة إعلانات ولا نلهث خلف الكمّ — بل نجلس إلى جانبك من أول حديث حتى يوم تسليم المفاتيح.
مستشارونا يعيشون على هذا الساحل؛ نعرف أي الأبراج تحتفظ بضوئها في أغسطس، وأي الشواطئ تبقى هادئة، وأي العناوين تصون قيمتها عقداً بعد عقد.
ماذا نفعل
أربعة تخصصات هادئة.
تمثيل المشتري
نبحث ونتحقق ونفاوض نيابةً عنك — بما في ذلك مساكن لا تصل أبداً إلى السوق المفتوحة.
استشارات البائع
تموضع دقيق وعرض متحفظ ومشترون مؤهلون فقط. بيتك يُقدَّم بعناية، لا يُعلَن عنه.
الاستثمار والعائد
أصول ساحلية مختارة لنمو القيمة طويل الأمد والحفاظ عليها، بأرقام واضحة قبل أي التزام.
رعاية ما بعد التملّك
بعد الإتمام نبقى معك: الإدارة والصيانة وتوقيت إعادة البيع، بأيدي الفريق نفسه الذي وجد البيت.
كيف نعمل
ثلاث خطوات إلى الماء.
حديث
نصغي أولاً — كيف تعيش، وأي ضوء تحب، وما الذي يجب أن يقدمه البيت لك.
انتقاء
قائمة قصيرة وصادقة. كل مسكن نزوره بأنفسنا في ثلاثة أوقات من اليوم قبل أن تراه.
المفاتيح وما بعدها
التفاوض والإتمام والرعاية اللاحقة. عملنا لا ينتهي عند التوقيع.
لماذا ماريس
سجلٌّ هادئ على الساحل.
شبكة المطوّرين
كل مطوّر كبير في دبي، ومستشار واحد موثوق
من إعمار وصبحا إلى بن غاطي وأومنيات، نقدّم الاستشارة عبر المطوّرين الذين يصنعون دبي — لنطابقك بالمشروع والسعر وخطة السداد المناسبة.
فريقنا
أشخاص ستعمل معهم فعلاً.
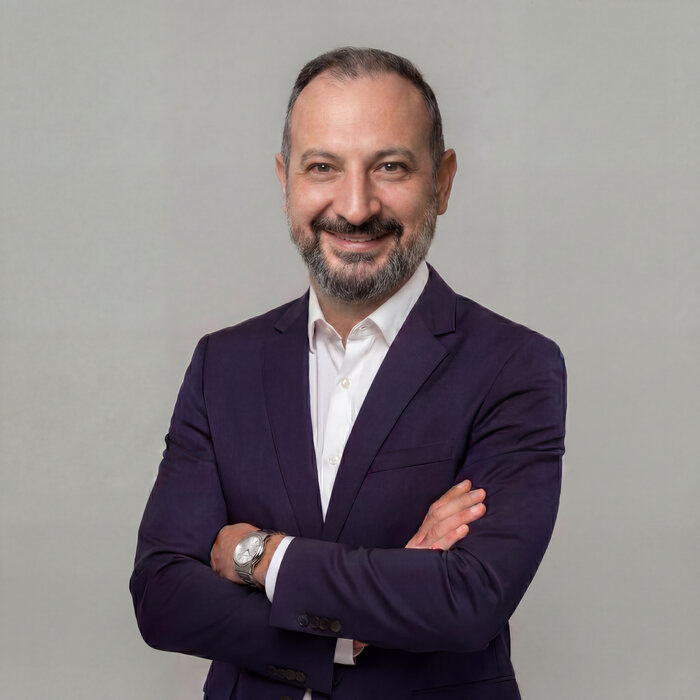
Kursat Tekinbas
المؤسس
أسئلة
الشراء في الخارج، بوضوح.
نعم. منذ صدور قانون التملّك الحر التاريخي في دبي (القانون رقم 7 لسنة 2002)، بات بإمكان الأجانب من أي جنسية شراء العقارات في مناطق التملّك الحر المخصّصة في دبي وامتلاكها وبيعها وتوريثها. ولستم بحاجة إلى أن تكونوا مقيمين في دولة الإمارات، ولا إلى كفيل أو شريك محلي، ولا يُشترط الإقامة في البلاد للاحتفاظ بسند الملكية. وتُسجَّل الملكية مباشرة باسمكم لدى دائرة الأراضي والأملاك في دبي (DLD)، ويُصدَر سند الملكية باسمكم بوصفكم المالك القانوني الوحيد.
يتمتّع المشترون الأجانب بالإطار الشرائي نفسه وبالتكاليف الرئيسية ذاتها التي يتمتّع بها مواطنو دولة الإمارات ودول مجلس التعاون الخليجي، إذ لا تُفرَض أي رسوم إضافية أو ضريبة تحويل مضافة لمجرد كونكم مستثمرين من الخارج. كما لا يوجد حد أقصى لعدد العقارات التي يجوز للأجنبي امتلاكها، ولا حد أدنى لسعر الشراء تفرضه الحكومة (وإن كانت للجهات المُقرضة ولبرنامج التأشيرة الذهبية عتباتها الخاصة، التي نتناولها بشكل منفصل).
أما القيد الوحيد ذو المغزى فهو جغرافي لا شخصي: إذ يقتصر التملّك الحر للأجانب على مناطق التملّك الحر المخصّصة في دبي، والتي يتجاوز عددها اليوم ستين مجتمعاً سكنياً وتشمل عملياً كل السواحل الراقية والمناطق الاستثمارية. أما الأحياء المركزية الأقدم التي تقع خارج هذه المناطق فهي محجوزة لمواطني دولة الإمارات ودول مجلس التعاون الخليجي. وعملياً، فإن كل عقار قد يفكّر المشتري الدولي في اقتنائه واقعياً، من شقة في دبي مارينا إلى فيلا في نخلة جميرا، يقع براحة ضمن نطاق التملّك الحر.
التكلفة الأكبر منفردةً فوق سعر الشراء هي رسم التحويل الذي تتقاضاه دائرة الأراضي والأملاك في دبي (DLD) والبالغ 4% من قيمة العقار. ومع أن القانون يقسّم هذا الرسم اسمياً بواقع 2% على المشتري و2% على البائع، فإن العرف السائد في السوق يقضي بأن يدفع المشتري كامل الـ4% دائماً تقريباً. وهذا الرسم هو ما يضمن تسجيل العقار باسمكم وإصدار سند ملكيتكم.
إلى جانب رسم الدائرة، ينبغي أن تخصّصوا ميزانية لعدد من رسوم المعاملة: رسم تسجيل وسند ملكية يبلغ نحو 2,000 درهم للعقارات دون 500,000 درهم أو 4,000 درهم لما يتجاوز ذلك، إضافة إلى ضريبة القيمة المضافة بنسبة 5% على ذلك الرسم؛ ورسم مكتب أمين التسجيل؛ ورسم إداري ورسم معرفة صغيرين. وإذا استعنتم بوسيط عقاري، فإن عمولة الوكالة تبلغ عرفاً 2% من سعر الشراء مضافاً إليها ضريبة القيمة المضافة. وإذا اشتريتم عبر قرض عقاري، فأضيفوا رسم تسجيل الرهن البالغ 0.25% من مبلغ القرض إضافة إلى رسوم ترتيب البنك والتقييم.
بجمع كل ذلك، ينبغي أن يخطّط المشتري الدولي لتكاليف إغلاق إجمالية تتراوح بين 5% و9% من سعر الشراء، تبعاً لما إذا كانت الصفقة تتضمّن قرضاً عقارياً ووسيطاً. ومن الجدير بالذكر أن هذه التكاليف هي إلى حد كبير تكاليف معاملة تُدفع مرة واحدة. فدبي لا تفرض ضريبة عقارية سنوية ولا ضريبة أرباح رأسمالية، ومن ثمّ فإن التزاماتكم المستمرة بعد إتمام الصفقة تقتصر أساساً على رسوم الخدمة والمجتمع السكني.
نعم. لا تفرض اليونان أي قيد عام على تملّك الأجانب للعقارات، ويتمتّع المشترون من داخل الاتحاد الأوروبي وخارجه بحقوق شراء مماثلة عملياً لتلك التي يتمتّع بها المواطنون اليونانيون. وسواء كنتم أمريكيين أو بريطانيين أو من الخليج أو من أي مكان آخر، يمكنكم اقتناء سند تملّك حر كامل للشقق والمنازل والفلل والأراضي، والاحتفاظ بذلك السند إلى أجل غير محدّد. وهذا الانفتاح، مقروناً بإطار قانوني آخذ في النضج، أحد أسباب أن اليونان باتت وجهة مفضّلة لمشتري نمط الحياة ومستثمري نمو رأس المال طويل الأمد على حد سواء.
غير أن ثمّة استثناءً ذا مغزى واحداً. ففي المناطق الحدودية المخصّصة وفي بعض جزر التخوم القريبة من تركيا وجيران آخرين، يتعيّن على مواطني الدول من خارج الاتحاد الأوروبي الحصول على تصريح من لجنة إدارية لامركزية قبل إتمام الشراء. وتشمل هذه المناطق أجزاء من الدوديكانيز، وجزر بحر إيجه الشمالية، وكريت، ومناطق قرب الحدود البرية الشمالية. والتصريح إجراء شكلي إلى حد كبير للمشترين السكنيين، لكنه يضيف خطوة وبضعة أسابيع إلى الجدول الزمني، ولذلك يجب تحديده مبكراً.
في ماريس إستيتس نفحص كل عملية اقتناء محتملة في ضوء هذه القواعد قبل أن تلتزموا، بحيث لا توجد مفاجآت عند الموثّق. وبالنسبة إلى الغالبية العظمى من العقارات الساحلية والجزرية التي يستهدفها عملاؤنا، تكون الملكية واضحة وآمنة ومحمية بالكامل بموجب القانون اليوناني وقانون الاتحاد الأوروبي.
التأشيرة الذهبية في اليونان برنامج للإقامة عبر الاستثمار يمنح تصريح إقامة قابلاً للتجديد مدته خمس سنوات للمستثمرين من خارج الاتحاد الأوروبي وأسرهم مقابل شراء عقاري مؤهِّل. وتبقى واحدة من أكثر هذه البرامج رواجاً في أوروبا، تُقدَّر لما تتيحه من تنقّل داخل منطقة شنغن ولكونها لا تتطلّب منكم العيش في اليونان للاحتفاظ بالتصريح.
أعادت اليونان هيكلة العتبات في عام 2024، منتقلةً من حد أدنى موحّد قدره 250,000 يورو إلى هيكل متدرّج دخل حيّز التنفيذ الكامل في 31 أغسطس 2024. واليوم يبلغ الحد الأدنى للاستثمار 800,000 يورو في المناطق الأعلى طلباً، والتي تشمل أتيكا (أثينا الكبرى)، وثيسالونيكي، وميكونوس، وسانتوريني، والجزر التي يتجاوز عدد سكانها نحو 3,100 نسمة. وفي بقية البلاد يبلغ الحد الأدنى 400,000 يورو. وتشترط كلتا الفئتين أن يكون الاستثمار في عقار واحد بمساحة سطحية لا تقل عن 120 متراً مربّعاً.
ولا يزال مسار الـ250,000 يورو قائماً لكنه بات الآن محجوزاً لحالتين خاصتين: ترميم المباني المدرجة أو المحمية، وتحويل المباني التجارية إلى استخدام سكني. وتُعفى مشاريع التراث والتحويل هذه من قاعدة الـ120 متراً مربّعاً. ولأن الفئات تتوقّف على جغرافيا دقيقة وأرقام سكانية ونوع عقار، فإن التحقّق من العتبة المنطبقة على أصل بعينه أمر أساسي قبل المضيّ، وهو مجال تقدّم فيه ماريس إستيتس المشورة عن كثب لعملائها.
نعم. لا تفرض الولايات المتحدة أي شرط جنسية أو إقامة على تملّك العقارات. فالأجنبي الذي لم تطأ قدمه البلاد قط يمكنه امتلاك سند قانوني لمنزل أو شقة تمليك أو قطعة أرض بالطريقة نفسها تماماً التي يمتلك بها المواطن الأمريكي، ولا يوجد سجل اتحادي يقيّد التملّك أو يفرض عليه ضريبة أو يحدّه على أساس الجنسية. وقد اشترى المشترون الأجانب نحو 78,100 منزل أمريكي بقيمة تناهز 56 مليار دولار في الاثني عشر شهراً المنتهية في مارس 2025، بقفزة قدرها 44 بالمئة عن العام السابق، ولذلك فإن التملّك الدولي شائع ومفهوم جيّداً لدى كل مختص في سلسلة المعاملة.
وثمّة عدد قليل من الاستثناءات الضيّقة الجديرة بالمعرفة. فقد أقرّت حفنة من الولايات مؤخّراً قوانين تقيّد المشتريات قرب القواعد العسكرية أو الأراضي الزراعية من قبل مشترين من قائمة محدّدة من الدول، وقد تنطبق قواعد اتحادية معيّنة على الأراضي المجاورة للمنشآت الحسّاسة. وتمسّ هذه التدابير جزءاً ضئيلاً من المعاملات ولا تكاد تطال العقارات السكنية أو الاستثمارية الاعتيادية في الأسواق الحضرية التي يفضّلها المشترون الدوليون. وبالنسبة إلى الغالبية العظمى من المشتريات، ببساطة لا تكون جنسيتكم عاملاً.
وما لا يفعله الشراء هو منحكم أي وضع هجرة. فامتلاك منزل أمريكي لا يمنحكم تأشيرة، ولا حق العيش في البلاد، ولا مساراً إلى بطاقة الإقامة الدائمة بذاته. إنه قرار تملّك واستثمار محض. وفي ماريس إستيتس نحرص على أن يدرك العملاء هذا التمييز منذ البداية بحيث تُخطَّط استراتيجية العقار وأي استراتيجية هجرة منفصلة تخطيطاً مستقلاً وصحيحاً.
FIRPTA، أي قانون ضريبة الاستثمار الأجنبي في العقارات، هو الآلية التي تستخدمها الولايات المتحدة لضمان أن يدفع البائعون الأجانب أي ضريبة مستحقة على الربح من بيع العقارات الأمريكية. فعندما يبيع شخص أجنبي، يُلزَم المشتري قانوناً باقتطاع نسبة من إجمالي سعر البيع وتحويلها إلى دائرة الإيرادات، عموماً خلال 20 يوماً من الإغلاق. وعملياً تتولّى شركة الملكية أو الضمان ذلك عند الإغلاق بحيث يفي المشتري بالالتزام تلقائياً.
ونسبة الاقتطاع القياسية هي 15 بالمئة من إجمالي المبلغ المحقّق. وتوجد شريحتان مخفّضتان عندما ينوي المشتري استخدام العقار سكناً: تنخفض النسبة إلى 10 بالمئة عندما يتراوح سعر البيع بين 300,001 و1,000,000 دولار، وإلى صفر عندما يكون السعر 300,000 دولار أو أقل. وتُقتطَع الأسعار التي تتجاوز مليون دولار بنسبة الـ15 بالمئة الكاملة. ومن المهم فهم أن هذا اقتطاع على سعر البيع، لا فاتورة ضريبية نهائية.
ولأن الاقتطاع يستند إلى إجمالي العائدات لا إلى الربح الفعلي، فإنه كثيراً جداً ما يتجاوز الضريبة المستحقة حقاً. ويسترّد البائع الأجنبي الفرق بتقديم إقرار ضريبي أمريكي، أو يمكنه التقدّم مسبقاً بطلب شهادة اقتطاع على النموذج 8288-B لتوافق الدائرة على مبلغ مخفّض قبل الإغلاق، وفي هذه الحالة يُحفَظ الفائض في حساب ضمان حتى تردّ الدائرة. وتخطّط ماريس إستيتس لـFIRPTA منذ لحظة تفكير العميل في البيع، منسّقةً طلب الشهادة ورقم ITIN بحيث يُحبَس أقل قدر ممكن من رأس المال دون داعٍ.
لنبدأ بحديث.
أخبرنا كيف تودّ أن تعيش مع الماء. يرد مستشارنا خلال يوم عمل واحد.