أسئلة
الشراء في الخارج، بوضوح.
أكثر ما يسأل عنه عملاؤنا حول الشراء في دبي واليونان والولايات المتحدة — بإجابات واضحة.
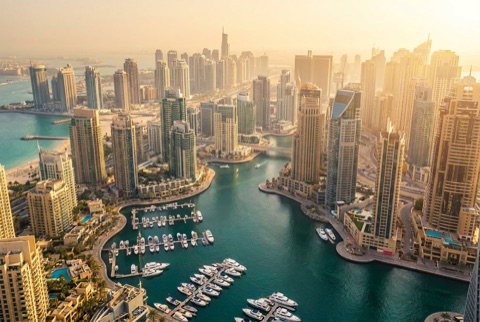
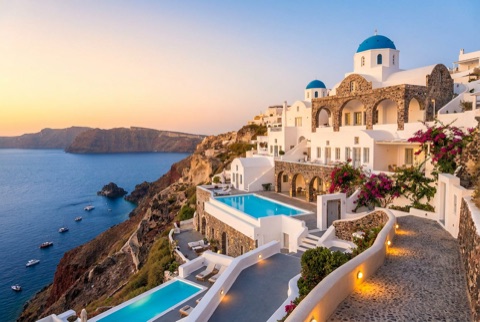
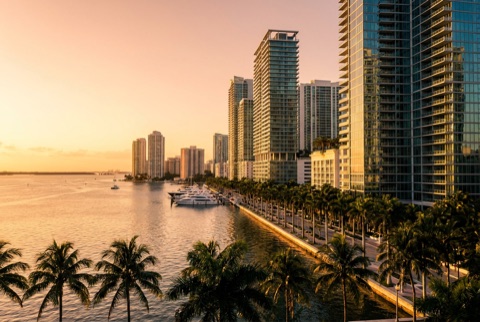
نعم. منذ صدور قانون التملّك الحر التاريخي في دبي (القانون رقم 7 لسنة 2002)، بات بإمكان الأجانب من أي جنسية شراء العقارات في مناطق التملّك الحر المخصّصة في دبي وامتلاكها وبيعها وتوريثها. ولستم بحاجة إلى أن تكونوا مقيمين في دولة الإمارات، ولا إلى كفيل أو شريك محلي، ولا يُشترط الإقامة في البلاد للاحتفاظ بسند الملكية. وتُسجَّل الملكية مباشرة باسمكم لدى دائرة الأراضي والأملاك في دبي (DLD)، ويُصدَر سند الملكية باسمكم بوصفكم المالك القانوني الوحيد.
يتمتّع المشترون الأجانب بالإطار الشرائي نفسه وبالتكاليف الرئيسية ذاتها التي يتمتّع بها مواطنو دولة الإمارات ودول مجلس التعاون الخليجي، إذ لا تُفرَض أي رسوم إضافية أو ضريبة تحويل مضافة لمجرد كونكم مستثمرين من الخارج. كما لا يوجد حد أقصى لعدد العقارات التي يجوز للأجنبي امتلاكها، ولا حد أدنى لسعر الشراء تفرضه الحكومة (وإن كانت للجهات المُقرضة ولبرنامج التأشيرة الذهبية عتباتها الخاصة، التي نتناولها بشكل منفصل).
أما القيد الوحيد ذو المغزى فهو جغرافي لا شخصي: إذ يقتصر التملّك الحر للأجانب على مناطق التملّك الحر المخصّصة في دبي، والتي يتجاوز عددها اليوم ستين مجتمعاً سكنياً وتشمل عملياً كل السواحل الراقية والمناطق الاستثمارية. أما الأحياء المركزية الأقدم التي تقع خارج هذه المناطق فهي محجوزة لمواطني دولة الإمارات ودول مجلس التعاون الخليجي. وعملياً، فإن كل عقار قد يفكّر المشتري الدولي في اقتنائه واقعياً، من شقة في دبي مارينا إلى فيلا في نخلة جميرا، يقع براحة ضمن نطاق التملّك الحر.
يمنحكم التملّك الحر ملكية كاملة وغير محدودة المدة للعقار وللأرض التي يقوم عليها معاً. ويمكنكم بيعه في السوق المفتوحة متى شئتم، ورهنه، وتجديده ضمن أنظمة المجتمع السكني، وتوريثه لورثتكم، كل ذلك دون الحاجة إلى إذن من مالك أو جهة رئيسية، ودون أي إيجار أرض. وهذا هو شكل الملكية الذي جعل دبي جاذبة إلى هذا الحد للمستثمرين الدوليين، ويُسجَّل مباشرة لدى دائرة الأراضي والأملاك في دبي باسمكم.
أما التملّك بحق الانتفاع فيمنح، على النقيض، حق استخدام العقار لمدة محدّدة، تصل عادة إلى 99 عاماً، تعود بعدها الملكية إلى المالك الأصلي صاحب التملّك الحر. وتوجد ترتيبات الانتفاع بشكل أساسي في المناطق المركزية الأقدم في دبي غير المخصّصة للتملّك الحر للأجانب، مثل أجزاء من ديرة وبر دبي وحي جميرا الأصلي. وبالنسبة إلى المشتري الدولي الذي يركّز على الأمان طويل الأمد وقيمة إعادة البيع، يكون التملّك الحر دائماً تقريباً هو المسار المفضّل.
يمكن للأجانب الشراء بنظام التملّك الحر في أكثر من ستين مجتمعاً سكنياً مخصّصاً. وتشمل هذه المجتمعات كامل الساحل الراقي والمناطق التي تهمّ معظم المستثمرين: دبي مارينا، ونخلة جميرا، ووسط مدينة دبي، والخليج التجاري، وجزيرة بلوواترز، وإعمار بيتشفرونت، ومرسى خور دبي، وشاطئ جميرا (JBR)، وداون هيلز إستيت، من بين مجتمعات أخرى كثيرة. ومن المفيد إزالة لبس شائع: فحي جميرا الأصلي المنخفض الارتفاع خاضع إلى حد كبير لنظام الانتفاع بالنسبة إلى الأجانب، لكن شاطئ جميرا (JBR) المشابه في الاسم، وأبراج بحيرات جميرا، وقرية جميرا الدائرية، وجزر جميرا، جميعها ضمن التملّك الحر الكامل.
التكلفة الأكبر منفردةً فوق سعر الشراء هي رسم التحويل الذي تتقاضاه دائرة الأراضي والأملاك في دبي (DLD) والبالغ 4% من قيمة العقار. ومع أن القانون يقسّم هذا الرسم اسمياً بواقع 2% على المشتري و2% على البائع، فإن العرف السائد في السوق يقضي بأن يدفع المشتري كامل الـ4% دائماً تقريباً. وهذا الرسم هو ما يضمن تسجيل العقار باسمكم وإصدار سند ملكيتكم.
إلى جانب رسم الدائرة، ينبغي أن تخصّصوا ميزانية لعدد من رسوم المعاملة: رسم تسجيل وسند ملكية يبلغ نحو 2,000 درهم للعقارات دون 500,000 درهم أو 4,000 درهم لما يتجاوز ذلك، إضافة إلى ضريبة القيمة المضافة بنسبة 5% على ذلك الرسم؛ ورسم مكتب أمين التسجيل؛ ورسم إداري ورسم معرفة صغيرين. وإذا استعنتم بوسيط عقاري، فإن عمولة الوكالة تبلغ عرفاً 2% من سعر الشراء مضافاً إليها ضريبة القيمة المضافة. وإذا اشتريتم عبر قرض عقاري، فأضيفوا رسم تسجيل الرهن البالغ 0.25% من مبلغ القرض إضافة إلى رسوم ترتيب البنك والتقييم.
بجمع كل ذلك، ينبغي أن يخطّط المشتري الدولي لتكاليف إغلاق إجمالية تتراوح بين 5% و9% من سعر الشراء، تبعاً لما إذا كانت الصفقة تتضمّن قرضاً عقارياً ووسيطاً. ومن الجدير بالذكر أن هذه التكاليف هي إلى حد كبير تكاليف معاملة تُدفع مرة واحدة. فدبي لا تفرض ضريبة عقارية سنوية ولا ضريبة أرباح رأسمالية، ومن ثمّ فإن التزاماتكم المستمرة بعد إتمام الصفقة تقتصر أساساً على رسوم الخدمة والمجتمع السكني.
رسم التحويل لدائرة الأراضي والأملاك هو الرسم الذي تتقاضاه الدائرة مقابل نقل ملكية العقار وتسجيلها رسمياً باسمكم. ويُحتسَب بواقع 4% من سعر الشراء المتفق عليه (أو من القيمة التي تقدّرها الدائرة، أيهما تعتمده الدائرة)، وهو الآلية التي تجعل ملكيتكم مسألة مسجّلة قانونياً في السجل العام. ودفع هذا الرسم هو ما يُطلق إصدار سند ملكيتكم، ولذلك لا يُعدّ التحويل مكتملاً حتى تتم تسويته.
قانونياً، يُقسَّم الرسم مناصفة بين المشتري والبائع بواقع 2% لكلٍّ منهما، لكن العرف الراسخ منذ زمن طويل في دبي يقضي بأن يتحمّل المشتري كامل الـ4%. وهذا ببساطة ما استقرّت عليه السوق، وهو منعكس في معظم عقود البيع القياسية. غير أنها نقطة يمكن التفاوض عليها أحياناً؛ ففي سوق أهدأ أو في بيع من بائع متحفّز، قد يوافق البائع على المساهمة، ولذلك يجدر دائماً إثارتها أثناء المفاوضات.
نسبة الـ4% ثابتة وموحّدة: فهي لا تتغيّر بحسب موقع العقار أو نوعه أو فئته السعرية، ويدفع المشترون الأجانب النسبة نفسها تماماً التي يدفعها المقيمون والمواطنون. ويُستحق الرسم عادة عند التحويل لدى دائرة الأراضي والأملاك أو مكتب أمين التسجيل، وينبغي تسويته فوراً تجنّباً للغرامات. وبما أنه تكلفة تُدفع مرة واحدة لا ضريبة متكرّرة، فمن الأفضل النظر إليه بوصفه جزءاً من ميزانية اقتنائكم لا التزاماً مستمراً.
الشراء على المخطط يعني شراء عقار لا يزال قيد الإنشاء مباشرةً من المطوّر، مع الدفع عادة على أقساط طوال فترة البناء. أما العقار الجاهز فيعني وحدة مكتملة يمكنكم معاينتها واستلامها وتسجيلها فوراً. وكلا الخيارين ممكن تماماً للمشترين الدوليين، ويعتمد الاختيار الصائب على جدولكم الزمني، ومدى تقبّلكم للدفعات المرحلية، وما إذا كنتم تريدون أصلاً يمكن استخدامه أو إعادة بيعه فوراً.
الشراء على المخطط رائج لأسباب وجيهة: فأسعار الدخول عادة أدنى من نظيراتها من العقارات المكتملة، ويوفّر المطوّرون خطط سداد ممتدّة توزّع التكلفة على فترة البناء وأحياناً إلى ما بعد التسليم، وثمّة مجال لنمو رأس المال بين الإطلاق والاكتمال مع نضج المشروع والمجتمع المحيط به. وقد ظلّ الشراء على المخطط يهيمن باستمرار على أحجام معاملات دبي في الأرباع الأخيرة. أما المقايضات فهي أنكم تنتظرون الاكتمال، وتعتمدون على تسليم المطوّر في الموعد وبالمواصفات، وأن أموالكم تلتزم قبل أن تتمكّنوا من معاينة المنزل المكتمل فعلياً.
أما العقار الجاهز فيقدّم اليقين والفورية. فأنتم ترون بالضبط ما تشترونه، ويمكنكم إتمام العناية الواجبة على الوحدة والمبنى الفعليين، وتنتقل الملكية، مع سند الملكية بين أيديكم، عند إتمام البيع. وتميل الأسعار في المواقع الراقية محدودة المعروض إلى الحفاظ على قيمتها جيداً. وبالنسبة إلى من يريدون السكن، أو من يفضّلون تجنّب مخاطر الإنشاء كلياً، يكون العقار الجاهز المسار الأكثر تحفّظاً. وعادةً ما تتلخّص المشورة السليمة في الموازنة بين انخفاض تكلفة الدخول وإمكانات الربح في الشراء على المخطط، وبين الأمان والسرعة في العقار الجاهز.
يستند سوق العقارات على المخطط في دبي إلى نظام إلزامي لحسابات الضمان تنظّمه دائرة الأراضي والأملاك وتشرف عليه مؤسسة التنظيم العقاري (RERA). فبموجب القانون رقم 8 لسنة 2007، يجب أن يكون لكل مشروع على المخطط في منطقة تملّك حر حساب ضمان مخصّص خاص بذلك المشروع. وعندما تدفعون الأقساط، تذهب أموالكم إلى حساب الضمان ذاك، لا إلى الأموال العامة للمطوّر، ولا يمكن إنفاقها إلا على إنشاء ذلك المشروع تحديداً.
والأهم أن الأموال تُفرَج للمطوّر على مراحل مرتبطة بتقدّم إنشائي مُتحقَّق منه، لا بالتقويم الزمني. إذ يقوم استشاري هندسي مستقل معتمد من الدائرة بمعاينة الموقع والتصديق على بلوغ مرحلة معيّنة؛ وعندها فقط يفرج البنك عن الشريحة المقابلة. كما يُلزَم المطوّرون بضخّ حصة معتبرة من تكلفة الإنشاء مقدّماً قبل أن يُسمَح لهم بالبيع، وبتقديم تقارير دورية عن التقدّم والإنفاق. وهذا الهيكل المرتبط بالمراحل هو أهم حماية منفردة يتمتّع بها المشتري على المخطط، لأنه يحدّ مباشرةً من مخاطر تلاشي أموالكم في مشروع متعثّر.
أما «عقود» فهو شهادة التسجيل المؤقّت لعمليات الشراء على المخطط. وبما أن العقار لا يوجد فعلياً بعد، لا يمكنكم الحصول على سند ملكية عند الشراء؛ وبدلاً من ذلك تسجّل دائرة الأراضي والأملاك عقدكم في نظام «عقود»، مانحةً إياكم حقاً مسجّلاً رسمياً ومعترفاً به قانوناً في الوحدة أثناء الإنشاء. وعند اكتمال المشروع وتسليم العقار، يتحوّل تسجيل «عقود» إلى سند ملكية كامل باسمكم. والتحقّق من أن شراءكم مسجّل بشكل صحيح في «عقود» خطوة أساسية من خطوات العناية الواجبة في أي صفقة على المخطط.
من أكثر السمات جاذبيةً في الشراء على المخطط في دبي خطة السداد لدى المطوّر، التي تتيح لكم توزيع سعر الشراء على فترة الإنشاء بدلاً من الدفع كاملاً مقدّماً. ويبدأ الهيكل النموذجي بدفعة حجز، تتراوح غالباً بين 5% و20% من السعر، تليها سلسلة من الأقساط تُدفع عند مراحل محدّدة مع تقدّم البناء، مع رصيد نهائي مستحق عند التسليم.
وبموجب اللوائح، يجب أن ترتبط جداول السداد هذه بتقدّم إنشائي حقيقي وأن تتوافق مع إطار الإفراج من حساب الضمان، بحيث تُستحق الأقساط عموماً مع اكتمال مراحل مُتحقَّق منها من البناء. كما يقدّم كثير من المطوّرين خطط سداد لما بعد التسليم، حيث يُدفع جزء من السعر على أقساط على مدى عام أو عامين أو عدة أعوام بعد استلامكم العقار. ويمكن لهذه الترتيبات أن تجعل الشراء أيسر منالاً بكثير دون الحاجة إلى قرض عقاري.
وبالنسبة إلى المشتري الدولي، الجاذبية مزدوجة: فأنتم تلتزمون برأس مال أقل في البداية، وتستطيعون غالباً تأمين وحدة راقية بسعر الإطلاق مع سدادها تدريجياً. ومع ذلك، فإن خطط السداد التزامات تعاقدية، ولذلك من المهم فهم الجدول فهماً كاملاً، والتأكّد من كيفية ارتباط الأقساط بمراحل الإنشاء، وضمان توثيق الخطة في اتفاقية البيع والشراء الخاصة بكم. ومراجعة شروط السداد بعين واعية جزء أساسي من العمل الاستشاري الذي نقوم به قبل أن تلتزموا.
التأشيرة الذهبية لدولة الإمارات هي تأشيرة إقامة قابلة للتجديد مدتها عشر سنوات، يمكنكم التأهّل لها عبر الاستثمار في عقارات دبي. وتبلغ عتبة العقار مليوني درهم (نحو 545,000 دولار أمريكي) قيمةً. ويمكنكم تحقيقها بعقار واحد أو بمجموعة عقارات تبلغ قيمتها المؤهِّلة الإجمالية مليوني درهم، والعقارات الجاهزة والعقارات على المخطط من المطوّرين المعتمدين كلاهما مؤهِّل.
وقد وسّع تغيير مهم حديث نطاق الوصول إلى البرنامج. فقد أُلغي الشرط السابق بدفعة أولى دنيا كبيرة على العقارات المرهونة، ما يعني أن المشتريات المرهونة والمشتريات على المخطط باتت مؤهِّلة الآن شريطة أن يبلغ تقييم دائرة الأراضي والأملاك للعقار مليوني درهم أو يتجاوزها. ويُقيَّم الاستحقاق بالنظر إلى تقييم الدائرة الحالي لا إلى السعر المدوّن في السند فحسب، ولذلك فإن التقييم السليم محوري لطلب التأشيرة الذهبية.
والمزايا كبيرة وهي سبب رئيسي لاختيار المشترين الدوليين دبي. فالتأشيرة تسري لعشر سنوات وتتجدّد ما دمتم محتفظين بالعقار المؤهِّل. وهي ذاتية الكفالة، فلا تحتاجون إلى صاحب عمل أو كفيل محلي، وتتيح لكم كفالة زوجكم وأبنائكم ووالديكم ضمن الطلب نفسه. وخلافاً لتأشيرات الإقامة الاعتيادية في دولة الإمارات، لا تُلغى بالغياب الطويل عن البلاد، ما يمنح إقامة مرنة حقاً. وعملياً، فإن شراء عقار مؤهِّل واحد يضمن استثماراً طويل الأمد وإقامة طويلة الأمد لأسرتكم معاً.
نعم، يُقرِض عدد من بنوك دولة الإمارات المشترين الأجانب غير المقيمين، وإن كان ذلك بشروط أكثر تحفّظاً مقارنةً بالمقيمين. والرقم الأساسي هو نسبة القرض إلى القيمة (LTV). فبالنسبة إلى غير المقيمين، تبلغ النسبة القصوى عادة نحو 50% إلى 65%، ما يعني أن عليكم توقّع تمويل دفعة أولى تُقدَّر بنحو 35% إلى 50% من قيمة العقار من مواردكم الخاصة. وتميل العقارات الجاهزة التي تقل قيمتها عن 5 ملايين درهم إلى اجتذاب الطرف الأكثر سخاءً من ذلك النطاق، فيما تجتذب العقارات الأعلى قيمة والعقارات على المخطط الطرف الأكثر تحفّظاً.
أما أسعار الفائدة لغير المقيمين فتتراوح عموماً في حدود 5% إلى 6.5%، وقد تكون أعلى قليلاً من الأسعار المعروضة للمقيمين؛ ومع ملف دخل قوي، ودفعة أولى كبيرة، وتاريخ ائتماني جيد، يمكن بلوغ أسعار أكثر تنافسية. وتبحث البنوك عادةً عن دخل شهري أدنى بحدود 15,000 درهم أو ما يعادله بالعملة الأجنبية، وتُبقي إجمالي خدمة الدين ضمن نحو نصف دخلكم، وتعرض آجالاً تتراوح بين نحو 20 و25 عاماً. والتمويل متاح فقط على العقارات في مناطق التملّك الحر.
ولأن المعايير والأسعار والرغبة الإقراضية تتفاوت تفاوتاً كبيراً بين الجهات المُقرضة، فإنه من المجدي تماماً تأمين موافقة مبدئية على القرض قبل أن تلتزموا بعقار. فالموافقة المبدئية تؤكّد ميزانيتكم، وتقوّي موقفكم التفاوضي، وتسهّل الجدول الزمني للمعاملة. غير أن كثيراً من المشترين الدوليين يختارون الشراء نقداً أو عبر خطط سداد المطوّرين ويتجنّبون التمويل كلياً، وهو قرار يعتمد على محفظتكم الأوسع وكيفية رغبتكم في توظيف رأس المال، ويسعدنا مناقشته معكم.
تُسجَّل الملكية في دبي عبر سجل مركزي حكومي تتولّاه دائرة الأراضي والأملاك في دبي. وعند إتمام الشراء، تصدر الدائرة سند ملكية إلكترونياً، وهو الوثيقة القانونية القاطعة التي تثبت ملكيتكم. ويسجّل اسم المالك، وتفاصيل العقار، ومعلومات القطعة والوحدة، ونوع الملكية. ولأن التسجيل مركزي ورقمي، تكون سجلّات الملكية آمنة وشفّافة ويسهل التحقّق منها.
بالنسبة إلى عقار جاهز، يُصدَر سند الملكية باسمكم عند التحويل، بمجرد تسوية سعر الشراء ورسم التحويل لدائرة الأراضي والأملاك والرسوم المرتبطة به في مكتب أمين التسجيل. أما بالنسبة إلى الشراء على المخطط فيختلف التسلسل: إذ يُسجَّل حقكم أثناء الإنشاء في نظام التسجيل المؤقّت «عقود»، ويُصدَر سند الملكية الكامل عند اكتمال الوحدة المنجزة وتسليمها.
وهذا الإطار التسجيلي المتين أحد أعمدة الثقة في سوق العقارات في دبي. فهو يعني أن ملكيتكم لا تعتمد على سجلّات مطوّر أو طرف ثالث بل على سجل رسمي للدولة، وأن أي بيع أو رهن أو نقل بالإرث مستقبلاً يُعالَج عبر النظام الموثوق نفسه. وكجزء من العناية الواجبة، نتحقّق دائماً من أن ملكية البائع نظيفة ومسجّلة بشكل صحيح قبل المضيّ في أي معاملة.
لا. لا تفرض دبي ضريبة عقارية سنوية على العقارات السكنية، ولا تفرض ضريبة أرباح رأسمالية عند البيع. وهذه إحدى المزايا المميّزة للاستثمار في عقارات دبي وسبب رئيسي لجذبها المشترين الدوليين المعتادين على ضرائب عقارية وضرائب أرباح متكرّرة في بلدانهم. فبمجرد أن تمتلكوا، لا توجد فاتورة ضريبية سنوية من الحكومة مرتبطة بمجرد الاحتفاظ بالأصل.
ولا يعني هذا أن الملكية بلا تكاليف كلياً. فالمالكون يدفعون رسوم خدمة ومجتمع سنوية لصيانة المبنى والمرافق المشتركة، وهذه نفقة مستمرة فعلية ينبغي أخذها في الحسبان. كما توجد تكاليف المعاملة التي تُدفع مرة واحدة عند الشراء، وأبرزها رسم التحويل لدائرة الأراضي والأملاك البالغ 4%. لكن لا يوجد ما يعادل ضريبة البلدية السنوية أو الضريبة العقارية أو ضريبة الأرض التي اعتاد عليها كثير من المشترين من الخارج.
وغياب ضريبة الأرباح الرأسمالية ذو مغزى خاص للمستثمرين الذين يركّزون على نمو القيمة. فعندما تبيعون عقاراً ازدادت قيمته، لا ينتقص من هذا الارتفاع أي ضريبة أرباح محلية، بحيث يعود إليكم كامل النمو رهناً بتكاليف المعاملة فقط. وينبغي للمشترين بالطبع مراعاة أوضاعهم الضريبية في بلدانهم، إذ قد يكون لبلد إقامتكم الضريبية قواعد بشأن الأصول المملوكة في الخارج، لكن من جهة دبي، تظلّ بيئة ضرائب الملكية خفيفة إلى حد استثنائي.
العملية راسخة ويمكنها، بالنسبة إلى عقار جاهز، أن تتحرّك بسرعة، وغالباً ما تكتمل خلال بضعة أسابيع. وتبدأ بتحديد أهدافكم وميزانيتكم، ثم تعيين العقارات المناسبة ومعاينتها. وبمجرد أن تستقروا على أحدها، تتفاوضون على السعر والشروط وتوقّعون مذكرة تفاهم (النموذج F)، وهي اتفاقية البيع القياسية، مصحوبةً عادةً بعربون بنحو 10% يحتفظ به الوكيل أو أمين.
وإذا كان على العقار رهن قائم، فإن البائع يسدّده؛ وفي جميع الحالات يحصل البائع على شهادة عدم ممانعة (NOC) من المطوّر تؤكّد تسوية رسوم الخدمة وعدم وجود مانع من التحويل. ثم يلتقي المشتري والبائع في مكتب أمين تسجيل معتمد من دائرة الأراضي والأملاك لإتمام التحويل، حيث يُدفع سعر الشراء (عادةً بشيك مصرفي)، وتُسوّى رسوم الدائرة البالغة 4% والرسوم المرتبطة بها، ويُصدَر سند ملكية جديد باسمكم. وإذا كنتم تموّلون الشراء، يُسجَّل رهنكم في المرحلة نفسها.
وبالنسبة إلى شراء نقدي لعقار جاهز، تستغرق هذه الرحلة من بدايتها إلى نهايتها عادةً أسبوعين إلى ستة أسابيع. أما المشتريات على المخطط فتتّبع إيقاعاً مختلفاً؛ إذ تحجزون الوحدة، وتوقّعون اتفاقية البيع والشراء، ويُسجَّل العقار في «عقود»، مع سريان خطة السداد على فترة الإنشاء وإصدار سند الملكية عند التسليم. وطوال أيٍّ من المسارين، يدير البيت الاستشاري الجيّد العناية الواجبة، وينسّق مع الدائرة وأمين التسجيل، ويضمن توثيق كل خطوة بشكل صحيح، وهنا يكمن جانب كبير من القيمة الفعلية للمشتري من الخارج.
نعم. من الممكن تماماً إتمام شراء عقار في دبي دون الحضور الشخصي، ويفعل ذلك كثير من المستثمرين الدوليين تحديداً. والآلية المعتادة هي توكيل رسمي (POA)، وهو وثيقة قانونية تفوّضون بموجبها ممثلاً موثوقاً، غالباً محامياً أو مختصاً ضمن بيتكم الاستشاري، للتصرّف نيابةً عنكم في توقيع المستندات وتسوية المدفوعات وإتمام التسجيل لدى دائرة الأراضي والأملاك في دبي.
ولكي يكون التوكيل صالحاً في دولة الإمارات، يحتاج عموماً إلى توثيقه وتصديقه (أو أبوستيله) في بلدكم ثم اعتماده للاستخدام في دبي، وحيثما لم يكن بالعربية سيحتاج إلى ترجمة قانونية. وإعداد هذا بشكل صحيح ومسبقاً هو مفتاح المعاملة السلسة عن بُعد، وهو أمر ننسّقه بشكل معتاد للعملاء من الخارج بحيث تكون الأوراق جاهزة قبل الحاجة إليها.
ومع وجود توكيل مُنفَّذ بشكل سليم، يمكن لممثلكم تولّي كامل التحويل في مكتب أمين التسجيل وتأمين سند ملكيتكم فيما تبقون في الخارج. كما تجعل القنوات الرقمية الحديثة من الأيسر من أي وقت مضى مراجعة المستندات، وتحويل الأموال دولياً، والبقاء على اطّلاع تام في كل خطوة. غير أن الشراء عن بُعد يضاعف أهمية الثقة والعناية الواجبة الشاملة، ولذلك فإن التعامل مع مستشار مرموق وشفّاف يمثّل مصالحكم، لا مصالح البائع، مهم بوجه خاص عندما تشترون من بعيد.
العناية الواجبة الشاملة هي أساس أي شراء آمن، ويمنحكم الإطار التنظيمي في دبي أدوات قوية للقيام بها. فبالنسبة إلى أي شراء، ينبغي أن تؤكّدوا أن ملكية البائع نظيفة ومسجّلة بشكل صحيح لدى دائرة الأراضي والأملاك، وأن تتحقّقوا من تسوية جميع رسوم الخدمة، وأن تتأكّدوا من عدم وجود رهون أو أعباء غير مُفصح عنها على العقار. وشهادة عدم الممانعة من المطوّر جزء من هذا التأكيد في عمليات إعادة البيع.
وعند الشراء على المخطط، يكون التحقّق من المطوّر والمشروع بالغ الأهمية. فينبغي أن تؤكّدوا أن المطوّر مرخّص ومسجّل لدى مؤسسة التنظيم العقاري (RERA)، وأن المشروع بعينه مسجّل رسمياً، وأن له حساب ضمان مخصّصاً تُودَع فيه مدفوعاتكم. والتحقّق من سجل إنجازات المطوّر، من مشاريعه السابقة وتاريخ تسليمه وسمعته في التسليم في الموعد وبالمواصفات، لا يقلّ أهمية، لأن مصداقية المطوّر هي أفضل مؤشّر على تجربة سلسة في الشراء على المخطط.
وكثير من هذه المعلومات يمكن التحقّق منه عبر القنوات الرسمية لدائرة الأراضي والأملاك ومؤسسة التنظيم العقاري، وهو نقطة قوة حقيقية في سوق دبي مقارنةً بكثير من الولايات القضائية. ومع ذلك، فإن تفسير الأوراق، ورصد الإشارات التحذيرية، والتأكّد من أن تسجيلات حساب الضمان و«عقود» موضوعة بشكل سليم، هو حيث تُثبت المشورة المهنية جدواها. فالبيت الاستشاري المرموق يجري هذا التحقّق نيابةً عنكم، بحيث تلتزمون برأس مالكم بثقة لا على أمل أن تكون المستندات سليمة.
التسليم هو اللحظة التي يُسلّم فيها المطوّر إليكم عقاراً مكتملاً، ويمثّل الانتقال من مشروع قيد الإنشاء إلى منزل تمتلكونه ملكية تامة. وفي هذه المرحلة يُخطِركم المطوّر بأن الوحدة جاهزة، وتسوّون أي قسط نهائي مستحق عند الاكتمال، ويُسجَّل العقار باسمكم مع إصدار سند ملكية كامل من دائرة الأراضي والأملاك. وهو تتويج للشراء على المخطط، وهو بطبيعة الحال محطة مثيرة.
أما فحص العيوب فهو المعاينة الدقيقة التي تجرونها قبل أن تقبلوا العقار رسمياً. ويتضمّن تفحّص الوحدة بالتفصيل، من فحص التشطيبات والتجهيزات والسباكة والكهرباء والتكييف والأبواب والنوافذ وجودة البناء العامة، وتجميع قائمة بأي عيوب أو بنود غير مكتملة، تُعرَف بقائمة العيوب. وتُقدَّم هذه القائمة إلى المطوّر، المسؤول عن تصحيح المشكلات قبل التسليم أو بعده بوقت قصير. ويستعين كثير من المشترين بشركة فحص عيوب متخصّصة لإجراء هذه المعاينة على نحو شامل وموضوعي.
ويكتسب فحص العيوب أهميته لأنه فرصتكم لإلزام المطوّر بالمعيار الموعود في عقدكم فيما لا يزال لديكم نفوذ واضح للقيام بذلك. كما يوفّر المطوّرون المرموقون فترة ضمان أو مسؤولية عن العيوب بعد التسليم، يظلّون خلالها مسؤولين عن إصلاح المشكلات الإنشائية والحرفية. والتعامل مع التسليم منهجياً، بالمعاينة قبل التوقيع النهائي، وتوثيق كل شيء، وفهم حقوق الضمان، يحمي كلاً من استمتاعكم بالعقار وقيمته طويلة الأمد.
يتّبع بيع العقار في دبي عملية واضحة ومنظّمة تعكس عملية الشراء. فبمجرد أن تتفقوا على بيع مع مشترٍ، يوقّع الطرفان مذكرة تفاهم (النموذج F) تحدّد السعر والشروط، مصحوبةً عادةً بعربون. وإن كان على العقار رهن فيجب تسويته، ثم يمضي الطرفان نحو التحويل في مكتب أمين تسجيل تابع لدائرة الأراضي والأملاك، حيث تُبادَل دفعة المشتري ويُصدَر سند ملكية جديد باسم المشتري.
والخطوة المحورية في أي عملية إعادة بيع هي الحصول على شهادة عدم الممانعة (NOC) من المطوّر أو المجتمع الرئيسي. فالشهادة تؤكّد أن جميع رسوم الخدمة ورسوم المجتمع مسدّدة حتى تاريخه وأن المطوّر لا يمانع نقل الملكية. ولن تُكمل الدائرة التحويل من دونها، ولذلك فإن تأمين الشهادة، الذي يتضمّن عادةً تسوية أي رسوم متأخّرة ودفع رسم للمطوّر، جزء أساسي من تحضير العقار للبيع.
ولأن دبي لا تفرض ضريبة أرباح رأسمالية، فإن ما حقّقه عقاركم من نمو في القيمة يعود إليكم عند البيع رهناً بتكاليف المعاملة فقط. وغياب ضريبة الأرباح، مقروناً بقاعدة مشترين نشطة ودولية في المناطق الراقية، جزء كبير مما يجعل دبي جاذبة للمستثمرين الذين يركّزون على النمو الرأسمالي وإعادة البيع. والمستشار القدير يدير عملية البيع من بدايتها إلى نهايتها، من التسعير والتسويق وتأهيل المشترين إلى شهادة عدم الممانعة والتحويل، لتحقيق أقوى نتيجة مع إبقاء المعاملة نظيفة وممتثلة.
حقّقت عقارات دبي نمواً رأسمالياً قوياً في السنوات الأخيرة، وتبقى الآفاق للفترة المقبلة بنّاءة، وإن كانت السوق تنضج نحو مرحلة أكثر انتقائية. وتتوقّع بيوت أبحاث مستقلة استمرار نمو القيمة على مستوى المدينة، مع توقّع بعضها نمواً في القيمة يتراوح بين آحاد مرتفعة وعشرات منخفضة بالنسبة المئوية، وتوقّع أن تتفوّق الفلل على الشقق. وتقع التوقّعات الإجماعية عموماً في نطاق إيجابي صحّي، مدعومةً بنمو سكاني مستمر وطلب من المستثمرين ومكانة دبي مركزاً عالمياً.
ويتفاوت الأداء تفاوتاً كبيراً بحسب الموقع ونوع العقار، وهنا يكون للحصافة الاستشارية أهميتها. فعناوين الساحل الراقية محدودة المعروض مثل نخلة جميرا ووسط مدينة دبي تظلّ تفرض أسعاراً متميّزة لأن الندرة تدعم القيمة، فيما تقدّم بعض المجتمعات الناشئة إمكانات نمو أقوى بالنسبة المئوية مع اكتمال بنيتها التحتية ونضجها. وقد ظلّ الشراء على المخطط يستأثر بغالبية المعاملات، بما يعكس الثقة في التسليم المستقبلي ونمو القيمة بين الإطلاق والاكتمال.
وبالنسبة إلى المستثمر، تتضاعف جاذبية قصة نمو القيمة في دبي بفعل البيئة الضريبية: فمع غياب الضريبة العقارية السنوية وضريبة الأرباح الرأسمالية، لا يتآكل نمو قيمة أصلكم بفعل ضرائب محلية. وكما هو الحال في أي سوق، فإن نمو القيمة غير مضمون أبداً وتتحرّك الأسعار في دورات، ولذلك فإن الانضباط يكمن في اختيار الأصل الصائب في الموقع الصائب عند نقطة الدخول الصائبة. وهذا بالضبط ما نقدّمه من تحليل لكل عميل، بمواءمة الشراء مع أفقكم الاستثماري ورغبتكم لا بمطاردة الأرقام الرئيسية.
يمكن للمشترين الأجانب في دبي شراء الشقق والفلل والتاون هاوس والبنتهاوس والمساكن المخدومة عبر مجتمعات التملّك الحر المخصّصة. وتهيمن الشقق على مناطق الواجهة البحرية شاهقة الارتفاع وتستهوي المستثمرين الباحثين عن أصول سائلة ومطلوبة، فيما تجتذب الفلل والتاون هاوس في المجتمعات المخطّطة الأسر والباحثين عن المساحة والخصوصية والأرض، وهو قطاع أظهر نمواً قوياً بوجه خاص في القيمة.
وساحل دبي موطن لأشهر عناوين السوق. فدبي مارينا من أكثر المناطق رسوخاً وسيولةً، وهي مجتمع واجهة بحرية كثيف من الأبراج يتداول بنشاط ويبقى مفضّلاً دائماً لدى المستثمرين الدوليين. أما نخلة جميرا، الجزيرة الاصطناعية الأيقونية، فتفرض أعلى الأسعار المطلقة وتقدّم فللاً على الشاطئ وشققاً فاخرة بندرة تدعم قيمة مستدامة. ويقدّم شاطئ جميرا (JBR) نمط حياة نابضاً على الشاطئ، فيما باتت وجهات الواجهة البحرية الأحدث مثل إعمار بيتشفرونت وجزيرة بلوواترز ومرسى خور دبي مواقع راقية مرغوبة بسرعة.
وإلى ما وراء الساحل المباشر، تكمل مجتمعات مثل وسط مدينة دبي والخليج التجاري ودبي هيلز إستيت قائمة المناطق الراقية المفضّلة لدى المشترين من الخارج. ويعتمد الاختيار الصائب على أهدافكم، سواء أكانت شقة سائلة يسهل إعادة بيعها، أم فيلا مميّزة على الشاطئ، أم مجتمعاً ناشئاً بمجال للنمو. وبوصفنا بيتاً استشارياً يركّز على الساحل، يكمن دورنا في مواءمتكم مع العنوان ونوع العقار اللذين يناسبان أهدافكم حقاً، مستندين إلى معرفة وثيقة بكيفية تصرّف كل مجتمع من حيث القيمة والطلب على إعادة البيع.
رسوم الخدمة هي الرسوم السنوية التي يدفعها المالكون لتغطية صيانة مبناهم ومرافقه المشتركة، مثل صيانة المناطق العامة والأمن والتنظيف والتنسيق الطبيعي والمصاعد وحمّامات السباحة والصالات الرياضية والبنية التحتية للمجتمع الرئيسي. وهي التكلفة المستمرة الأساسية لامتلاك عقار في دبي، وتُفرَض لأن هذه المرافق المشتركة تتطلّب تمويلاً متواصلاً للإبقاء على المجتمع مصاناً جيداً، وبالتالي حماية قيم العقارات.
وتُحتسَب الرسوم بحسب القدم المربّع لعقاركم وتتفاوت تفاوتاً كبيراً بحسب الموقع وعمر المبنى ومستوى المرافق المتاحة. فبرج راقٍ عالي المرافق على الساحل الراقي بمرافق واسعة يحمل رسوماً أعلى للقدم المربّع مقارنةً بمبنى أبسط، وتختلف مجتمعات الفلل مرة أخرى. ولأن هذه الرسوم نفقة فعلية ومتكرّرة، ينبغي دائماً إدراجها في تحليل شرائكم، سواء لأغراض الميزانية أو لأنها تؤثّر في صافي العائد على العقار الاستثماري.
ويشرف منظّم دبي على هياكل رسوم الخدمة لتعزيز الشفافية، والأسعار المعتمدة مسجّلة رسمياً، بحيث يمكنكم التحقّق من رسم مبنى معيّن قبل الشراء. وكجزء من العناية الواجبة، نؤكّد رسوم الخدمة المطبّقة على أي عقار قيد النظر ونتحقّق من تسوية رسوم البائع، إذ إن ذلك شرط مسبق لشهادة عدم الممانعة اللازمة لنقل الملكية. وفهم هذه الرسوم مسبقاً يضمن عدم وجود مفاجآت بعد إتمام الصفقة.
الإرث مسألة ينبغي لكل مالك أجنبي في دبي معالجتها بتدبّر. ففي غياب وصية مسجّلة، قد تخضع أصول المالك المتوفّى في دولة الإمارات، افتراضياً، للتعامل معها وفق مبادئ الإرث الاتحادية في دولة الإمارات، التي قد توزّع التركة توزيعاً يختلف عمّا يرغب فيه المالك الدولي. وبالنسبة إلى المغتربين غير المسلمين على وجه الخصوص، قد يفضي ذلك إلى نتائج لا تعكس رغباتهم، ولذلك يُنصح بشدة بالتخطيط الاستباقي للتركة.
والحلّ الذي يستخدمه معظم المالكين الدوليين هو وصية مركز دبي المالي العالمي (DIFC)، مسجّلة عبر سجل الوصايا والتركات التابع للمركز. فالمركز يشغّل إطاراً قائماً على القانون العام مصمّماً خصيصاً لغير المسلمين، وتتيح لكم وصية مسجّلة هناك أن توجّهوا بالضبط كيف ينبغي أن تنتقل عقاراتكم في دبي وسائر أصولكم في دولة الإمارات. وتوفّر حرية إيصائية، ومساراً واضحاً وسريعاً نسبياً لإثبات التركة عبر محاكم المركز، ويقيناً لورثتكم، متجنّبةً التأخير وعدم القابلية للتنبّؤ الذي قد ينشأ من دونها.
وتجدر الإشارة إلى بضع نقاط عملية. فالملكية المشتركة مع أيلولة تلقائية للناجي، المألوفة للمالكين في المملكة المتحدة والولايات المتحدة، لا تنطبق بموجب قانون الملكية في دولة الإمارات، ولذلك ينبغي لكل من الزوجين أو الشريكين المالكين معاً تسجيل وصيته الخاصة (أو وصايا متطابقة) لا افتراض أن حصة تنتقل تلقائياً. والتسجيل عملية محدّدة المعالم بتكلفة متواضعة مقارنةً بما توفّره من أمان. ومع أن وصية المركز مسألة قانونية يتولّى صياغتها مختص مؤهّل، فإننا ننبّه بشكل معتاد المشترين من الخارج إلى أهميتها ويمكننا إرشادكم إلى المختصين المناسبين، لأن حماية استثماركم لأسرتكم جزء من حسن الشراء.
تُتداول العقارات في دبي بالدرهم الإماراتي (AED). وبالنسبة إلى المشترين الدوليين، فإن أكثر سمات العملة طمأنةً هي أن الدرهم مربوط منذ زمن طويل بالدولار الأمريكي بسعر ثابت يبلغ نحو 3.6725 درهم لكل دولار أمريكي واحد. وقد حُوفظ على هذا الربط باستمرار على مدى عقود، وهو ركيزة من ركائز الاستقرار النقدي في دولة الإمارات، الذي يدعم بدوره الثقة في الأصول المقوّمة بالدرهم مثل العقارات.
وبالنسبة إلى مشترٍ تُحفظ ثروته بالدولار الأمريكي أو تُقاس به، فإن الربط يزيل عملياً مخاطر سعر الصرف بين الدولار والدرهم: فقيمة عقاركم في دبي بالدولار لا تخضع لتقلّبات العملة التي قد تؤثّر في العقارات في أسواق العملات العائمة. وهذا الاستقرار أحد الأسباب الأهدأ لكن المهمة حقاً التي تجعل المستثمرين الدوليين المعتمدين على الدولار يجدون في دبي مكاناً جاذباً ويمكن التنبّؤ به للاحتفاظ بالعقارات.
أما المشترون الذين يحفظون ثرواتهم بعملات أخرى، كالجنيه أو اليورو أو غيرهما، فينبغي لهم بالطبع مراعاة سعر الصرف بين عملتهم والدرهم المرتبط بالدولار وقت الشراء وأي بيع مستقبلي، إذ إن تلك العلاقة لا تزال تتحرّك. ويمكن أن يُحدِث توقيت التحويل، وعند الاقتضاء استخدام أدوات الصرف الأجنبي لإدارة التحويل، فرقاً ذا مغزى في عملية شراء كبيرة. وهو اعتبار عملي يسعدنا مساعدتكم على التفكير فيه ضمن تخطيط المعاملة.
غدت دبي إحدى أكثر الوجهات جاذبيةً في العالم للاستثمار العقاري الدولي، والأسباب بنيوية لا موسمية. فبإمكان الأجانب امتلاك عقارات تملّكاً حراً كاملاً باسمهم؛ ولا توجد ضريبة عقارية سنوية ولا ضريبة أرباح رأسمالية؛ والعملة مربوطة باستقرار بالدولار الأمريكي؛ وتعمل السوق ضمن إطار شفّاف جيّد التنظيم تشرف عليه دائرة الأراضي والأملاك ومؤسسة التنظيم العقاري، مع حماية إلزامية بحساب الضمان للمشترين على المخطط. وقليلة هي الأسواق العالمية التي تجمع بين التملّك الأجنبي الكامل، وهذه البيئة الضريبية الخفيفة، وهذا المستوى من الحماية التنظيمية.
وتتعزّز الحجّة الاستثمارية بالمدينة نفسها: نمو سكاني واقتصادي مستمر، وبنية تحتية عالمية المستوى، وأمان، وربط بوصفها مركزاً عالمياً، ونمط حياة لا يزال يجتذب الناس ورأس المال من أنحاء العالم. وتستفيد العناوين الساحلية الراقية بوجه خاص من ندرة حقيقية تدعم الاحتفاظ بالقيمة والطلب على إعادة البيع معاً. وبالنسبة إلى المستثمرين الذين يركّزون على نمو القيمة الرأسمالية، فإن اجتماع سوق نامية وغياب ضريبة الأرباح يعني أن نمو القيمة يُحتفَظ به كاملاً رهناً بتكاليف المعاملة فقط.
وتعلو ذلك كله دائرة الإقامة. فاستثمار عقاري مؤهِّل بقيمة مليوني درهم يمكن أن يؤمّن تأشيرة ذهبية قابلة للتجديد مدتها عشر سنوات تشمل أسرتكم، ما يمنح دبي جاذبية تتجاوز الأصل نفسه. وبجمع ذلك كله، من أمان الملكية، والكفاءة الضريبية، واستقرار العملة، والحماية التنظيمية، وإمكانات النمو، ومسار الإقامة، تتشكّل الأعمدة التي نساعد العملاء الدوليين على أن يبنوا عليها موقعاً عقارياً في دبي يكون سليماً وحسن الاختيار ومتوائماً مع أهدافهم طويلة الأمد.
نعم. لا تفرض اليونان أي قيد عام على تملّك الأجانب للعقارات، ويتمتّع المشترون من داخل الاتحاد الأوروبي وخارجه بحقوق شراء مماثلة عملياً لتلك التي يتمتّع بها المواطنون اليونانيون. وسواء كنتم أمريكيين أو بريطانيين أو من الخليج أو من أي مكان آخر، يمكنكم اقتناء سند تملّك حر كامل للشقق والمنازل والفلل والأراضي، والاحتفاظ بذلك السند إلى أجل غير محدّد. وهذا الانفتاح، مقروناً بإطار قانوني آخذ في النضج، أحد أسباب أن اليونان باتت وجهة مفضّلة لمشتري نمط الحياة ومستثمري نمو رأس المال طويل الأمد على حد سواء.
غير أن ثمّة استثناءً ذا مغزى واحداً. ففي المناطق الحدودية المخصّصة وفي بعض جزر التخوم القريبة من تركيا وجيران آخرين، يتعيّن على مواطني الدول من خارج الاتحاد الأوروبي الحصول على تصريح من لجنة إدارية لامركزية قبل إتمام الشراء. وتشمل هذه المناطق أجزاء من الدوديكانيز، وجزر بحر إيجه الشمالية، وكريت، ومناطق قرب الحدود البرية الشمالية. والتصريح إجراء شكلي إلى حد كبير للمشترين السكنيين، لكنه يضيف خطوة وبضعة أسابيع إلى الجدول الزمني، ولذلك يجب تحديده مبكراً.
في ماريس إستيتس نفحص كل عملية اقتناء محتملة في ضوء هذه القواعد قبل أن تلتزموا، بحيث لا توجد مفاجآت عند الموثّق. وبالنسبة إلى الغالبية العظمى من العقارات الساحلية والجزرية التي يستهدفها عملاؤنا، تكون الملكية واضحة وآمنة ومحمية بالكامل بموجب القانون اليوناني وقانون الاتحاد الأوروبي.
التأشيرة الذهبية في اليونان برنامج للإقامة عبر الاستثمار يمنح تصريح إقامة قابلاً للتجديد مدته خمس سنوات للمستثمرين من خارج الاتحاد الأوروبي وأسرهم مقابل شراء عقاري مؤهِّل. وتبقى واحدة من أكثر هذه البرامج رواجاً في أوروبا، تُقدَّر لما تتيحه من تنقّل داخل منطقة شنغن ولكونها لا تتطلّب منكم العيش في اليونان للاحتفاظ بالتصريح.
أعادت اليونان هيكلة العتبات في عام 2024، منتقلةً من حد أدنى موحّد قدره 250,000 يورو إلى هيكل متدرّج دخل حيّز التنفيذ الكامل في 31 أغسطس 2024. واليوم يبلغ الحد الأدنى للاستثمار 800,000 يورو في المناطق الأعلى طلباً، والتي تشمل أتيكا (أثينا الكبرى)، وثيسالونيكي، وميكونوس، وسانتوريني، والجزر التي يتجاوز عدد سكانها نحو 3,100 نسمة. وفي بقية البلاد يبلغ الحد الأدنى 400,000 يورو. وتشترط كلتا الفئتين أن يكون الاستثمار في عقار واحد بمساحة سطحية لا تقل عن 120 متراً مربّعاً.
ولا يزال مسار الـ250,000 يورو قائماً لكنه بات الآن محجوزاً لحالتين خاصتين: ترميم المباني المدرجة أو المحمية، وتحويل المباني التجارية إلى استخدام سكني. وتُعفى مشاريع التراث والتحويل هذه من قاعدة الـ120 متراً مربّعاً. ولأن الفئات تتوقّف على جغرافيا دقيقة وأرقام سكانية ونوع عقار، فإن التحقّق من العتبة المنطبقة على أصل بعينه أمر أساسي قبل المضيّ، وهو مجال تقدّم فيه ماريس إستيتس المشورة عن كثب لعملائها.
صُمّمت التأشيرة الذهبية بوصفها برنامجاً أسرياً. فيمكن لمقدّم الطلب الرئيسي أن يضمّ زوجاً أو شريكاً مسجّلاً، وأبناءً معالين حتى سن 21 عاماً، ووالدي الزوجين. وهذا يجعلها وسيلة فعّالة لتأمين إقامة أوروبية لأسرة كاملة عبر استثمار مؤهِّل واحد.
ويحصل الحاملون وأسرهم على حق الإقامة في اليونان والسفر دون تأشيرة داخل منطقة شنغن لمدة تصل إلى 90 يوماً في أي فترة مدتها 180 يوماً. والأهم أنه لا يوجد التزام بحد أدنى للإقامة للحفاظ على التصريح، وهو ما يميّز اليونان عن عدة برامج منافسة ويناسب المستثمرين الراغبين في موطئ قدم أوروبي دون انتقال.
ويُجدَّد التصريح كل خمس سنوات ما دام العقار المؤهِّل محتفظاً به. وهو يمنح الإقامة لا الجنسية، ولا يمنح بذاته حق العمل موظفاً، وإن جاز للمستثمرين امتلاك حصص شركات وإدارة أعمال. أما من يسعون إلى التجنّس في نهاية المطاف فيتّبعون مساراً منفصلاً أطول موصوفاً في مواضع أخرى من هذه الأسئلة الشائعة.
تتّبع العملية تسلسلاً واضحاً. فبعد أن تحدّدوا عقاراً وتتفقوا على الشروط، يجري محاميكم العناية الواجبة القانونية على الملكية فيما يتحقّق مهندس مدني أو مساح من الوضع الفني والتخطيطي للمبنى. وبالتوازي، تحصلون على رقم ضريبي يوناني (AFM) وعادةً على حساب مصرفي يوناني تُحوَّل عبره أموال الشراء. وتُؤمِّن اتفاقية أولية، مصحوبة غالباً بعربون بنحو 10 بالمئة، العقار ريثما تُنجَز هذه الفحوص.
وبمجرد أن تصبح العناية الواجبة نظيفة، تُختتم المعاملة بتوقيع سند الشراء النهائي أمام موثّق يوناني، وهو موظف عام مسؤول عن ضمان أن السند مشروع ومنفّذ على نحو صحيح. ويوقّع الطرفان، أو وكيلاهما بموجب توكيل رسمي، بحضور الموثّق، ويُدفع رصيد السعر، وتُسوّى ضريبة التحويل. ثم يؤكّد الموثّق نقل الملكية.
والخطوة الأخيرة والأساسية هي تسجيل السند الجديد لدى مكتب السجل العقاري المختص أو السجل المساحي، ما يجعل سند تملّككم نافذاً تجاه الغير. ومن قبول العرض إلى الملكية المسجّلة، تستغرق عملية إعادة بيع مباشرة عادةً ستة إلى اثني عشر أسبوعاً. وتنسّق ماريس إستيتس خطوات المحامي والموثّق والمهندس والأعمال المصرفية بحيث يبقى الجدول الزمني في مساره.
في اليونان يكون الموثّق (symvolaiografos) شخصية إلزامية ومحورية في كل معاملة عقارية. وخلافاً لبعض دول القانون العام حيث يتولّى ناقل ملكية خاص إنجاز الأوراق، يشترط القانون اليوناني صياغة سند البيع النهائي وتنفيذه أمام موثّق يتصرّف بوصفه موظفاً عاماً محايداً لا ممثلاً للمشتري أو البائع.
ويتحقّق الموثّق من هويات الأطراف وأهليتهم القانونية، ويؤكّد أن المستندات الضريبية والمساحية المطلوبة سليمة، ويضمن دفع ضريبة التحويل، ويقرأ السند ويضفي عليه الطابع الرسمي، ويصدر نسخاً مصدّقة. ولأن توقيع الموثّق هو ما يمنح السند قوته القانونية، فإن هذه الخطوة هي لحظة النقل الحقيقية.
وتقع رسوم الموثّق عموماً في حدود 1 إلى 1.5 بالمئة من قيمة العقار، مضافاً إليها ضريبة القيمة المضافة ومصروفات ثانوية. ومع أن الموثّق يصون مشروعية السند نفسه، فإنه لا يمثّل مصالحكم الخاصة ولا يفحص الملكية فحصاً معمّقاً، وهذا بالضبط ما يجعل وجود محامٍ مستقل للمشتري إلى جانبه أمراً لا غنى عنه.
نعم. يجب على كل مشترٍ، مقيماً كان أم غير مقيم، الحصول على رقم AFM، وهو الرقم الضريبي اليوناني المكوّن من تسعة أرقام الذي تصدره الهيئة المستقلة للإيرادات العامة (AADE). ويُعدّ رقم AFM شرطاً مسبقاً لتوقيع السند الموثّق، وتسجيل العقار، ودفع الضرائب العقارية، وفتح حساب مصرفي يوناني، ولذلك فهو من أولى الخطوات العملية في أي عملية شراء.
ويمكن لغير المقيمين الحصول على رقم AFM إما شخصياً في مكتب الضرائب المحلي، أو، وهو الأكثر شيوعاً، عن بُعد بتفويض محامٍ أو محاسب يوناني للتقديم نيابةً عنهم بموجب توكيل رسمي. وستحتاجون عادةً إلى جواز سفر ساري المفعول وإثبات عنوان؛ وقد تتطلّب المستندات الصادرة في الخارج تصديق أبوستيله وترجمة رسمية.
وإذا جرى ذلك عبر ممثل كفؤ، فإن رقم AFM يُصدَر عادةً خلال أسبوع إلى ثلاثة أسابيع. ولأنه يشكّل أساس كل مرحلة لاحقة، تحرص ماريس إستيتس على تأمين رقم AFM لعملائها مبكراً بحيث يمكن أن تمضي عملية الشراء دون تأخير إداري.
يُنصح بشدة بالاستعانة بمحامٍ مستقل، وهو عملياً أمر لا غنى عنه فعلياً. فقانون العقارات اليوناني كثيف المستندات، ويتمثّل دور المحامي في حماية مصالحكم باستقلالية عن الموثّق والوكيل والبائع. وتتراوح الأتعاب القانونية عموماً بين نحو 1 إلى 1.5 بالمئة من سعر الشراء، أحياناً بحد أدنى، وتمثّل من أفضل ما تنفقونه قيمةً في المعاملة.
وتبدأ العناية الواجبة بسلسلة الملكية، للتأكّد من أن البائع هو المالك الشرعي وأن العقار خالٍ من الرهون والامتيازات والملاحظات المسبقة والحجوز أو مطالبات الإرث غير المحسومة. ويفحص المحامي القيود لدى السجل العقاري والسجل المساحي، ويراجع السندات السابقة، ويؤكّد عدم وجود ديون مستحقة، كضريبة ENFIA غير المسدّدة، قد تعلق بالعقار.
وبالتوازي، يتحقّق مهندس مدني من مشروعية المبنى: أن مساحة البناء المنشأة تطابق التصاريح المعتمدة، وأنه لا توجد إضافات غير مصرّح بها، وأن أي مخالفات تخطيطية سابقة قد سُوّيت بشكل صحيح. ولا ينبغي المضيّ إلى السند النهائي إلا عندما تكون المراجعتان القانونية والفنية نظيفتين معاً. وهذا الفحص المزدوج هو الضمانة الأهم منفردةً لاستثمار آمن ونامٍ.
تُكمل اليونان انتقالاً على مستوى البلاد من نظام السجل العقاري الأقدم (Ypothikofylakeio)، المنظّم حول المالكين بأسمائهم، إلى السجل المساحي اليوناني الحديث (Ktimatologio)، وهو قاعدة بيانات رقمية موحّدة منظّمة حول العقار نفسه. ويرسم السجل المساحي الحدود الدقيقة ويسجّل الملكية والحقوق القانونية قطعةً قطعة، مانحاً كل عقار معرّفاً فريداً من اثني عشر رقماً (KAEK).
ويحسّن هذا الإصلاح تحسيناً كبيراً أمان عقارات اليونان وشفافيتها. فقد سُجّلت الآن الغالبية العظمى من حقوق الملكية في أنحاء البلاد، وفي كثير من المناطق بات السجل المساحي عاملاً بالكامل، ما يتيح التحقّق رقمياً من الحقوق على عقار بعينه. وحيث لم يُستكمل السجل المساحي بعد، لا تزال المعاملات تمضي عبر السجل العقاري التقليدي.
وبالنسبة إلى المشتري، فإن النقطة العملية هي أن على محاميكم أن يؤكّد وضع العقار في أي نظام يحكم موقعه، وأن سندكم الجديد يجب تسجيله فوراً بعد التوقيع لجعل سند تملّككم نافذاً. كما تبني اليونان سجلاً عقارياً رقمياً متكاملاً يربط بين السجل المساحي والإقرارات الضريبية وإقرارات E9، بما يزيد من إحكام الإطار، ولذلك بات التسجيل الدقيق أهم من أي وقت مضى.
بالنسبة إلى عقارات إعادة البيع، فإن التكلفة الرئيسية للاقتناء هي ضريبة نقل العقارات، المفروضة بواقع 3 بالمئة من القيمة الخاضعة للضريبة. وتُطبَّق ضريبة بلدية إضافية بنسبة 3 بالمئة فوق مبلغ تلك الضريبة، بما يرفع الإجمالي الفعلي إلى نحو 3.09 بالمئة. وتُحتسَب الضريبة على أعلى من سعر الشراء المعلن والقيمة الرسمية المقدّرة للعقار، وتُدفع قبل توقيع السند الموثّق.
وتنطبق ضريبة التحويل هذه على عمليات إعادة البيع وعلى العقارات المبنية حديثاً التي تندرج ضمن نظام تعليق ضريبة القيمة المضافة، الذي يغطّي حالياً الغالبية الكبرى من المخزون الجديد. وهي من أكثر ضرائب الاقتناء تنافسيةً في جنوب أوروبا، ما يدعم جاذبية اليونان للمشترين الذين يركّزون على نمو القيمة الرأسمالية طويل الأمد.
ولأن الضريبة تُقدَّر على أعلى من السعر أو القيمة الرسمية، فإن من المهم فهم القيمة المقدّرة لعقار بعينه مسبقاً. وتؤكّد ماريس إستيتس ومحاميكم الرقم الدقيق بحيث يمكنكم تحديد ميزانية ضريبة التحويل بدقة قبل المضيّ إلى التوقيع.
العقارات المبنية حديثاً التي يبيعها مطوّر تخضع، من حيث المبدأ، لضريبة قيمة مضافة بنسبة 24 بالمئة على سعر البيع بدلاً من ضريبة التحويل. وهذا من شأنه أن يجعل منزلاً جديداً كلياً أغلى بكثير في الاقتناء من عقار إعادة بيع مكافئ. ولدعم قطاع البناء، غير أن اليونان شغّلت نظام تعليق لضريبة القيمة المضافة يتيح للمطوّرين بيع المنازل الجديدة المؤهِّلة خارج نطاق ضريبة القيمة المضافة.
وقد جرى تمديد هذا التعليق مراراً، وهو، بموجب تشريع صدر في نوفمبر 2025، يسري الآن حتى 31 ديسمبر 2026. وحيث ينطبق، لا يجتذب بيع العقار المبني حديثاً المؤهِّل سوى ضريبة التحويل الأدنى بكثير البالغة نحو 3.09 بالمئة بدلاً من ضريبة قيمة مضافة بنسبة 24 بالمئة، وهو توفير كبير جداً يحسّن ماديّاً جدوى شراء العقار الجديد.
والتعليق ليس تلقائياً لكل عقار، ولذلك يجب تأكيده للوحدة والمطوّر المعنيين تحديداً، وقد يتغيّر الإطار عند حلول موعد تجديده. وتتحقّق ماريس إستيتس من وضع ضريبة القيمة المضافة على أي عقار مبني حديثاً يفكّر فيه عملاؤنا، بحيث تكون تكلفة الاقتناء الحقيقية واضحة منذ البداية.
ENFIA هي الضريبة العقارية السنوية الموحّدة في اليونان، مستحقة على كل من يملك عقاراً في البلاد في الأول من يناير من كل عام. وتقدّرها السلطات الضريبية باستخدام الخصائص الموضوعية للعقار، بما في ذلك الموقع والمساحة السطحية والعمر ومستوى الطابق والاستخدام والواجهة، بحيث قد يحمل عقاران متقاربان في السعر فاتورتَي ENFIA مختلفتين تبعاً لهذه العوامل.
وتُحتسَب الرسوم الرئيسية على أساس المتر المربّع الواحد بنطاق يتراوح عموماً بين نحو 2 و16 يورو للمتر المربّع للشريحة الضريبية الأساسية، مع رسم تكميلي ينطبق على الأفراد الذين تتجاوز قيمة عقاراتهم اليونانية الإجمالية 500,000 يورو. وبالنسبة إلى منزل عطلات أو شقة نموذجية، تكون ENFIA تكلفة سنوية متواضعة لا عبئاً كبيراً، ويمكن عموماً دفعها على أقساط شهرية على مدى العام.
وقد أدخلت تدابير حديثة تخفيضات مستهدفة، منها إعفاء للمساكن الرئيسية في المستوطنات الريفية الأصغر. ولأن ضريبة ENFIA غير المسدّدة قد تعلق بالعقار ويجب تسويتها قبل أي بيع مستقبلي، يؤكّد محاميكم تسوية جميع سنوات ENFIA السابقة كجزء من العناية الواجبة، ويمكن لماريس إستيتس المساعدة في ترتيب الامتثال المستمر بعد الشراء.
كقاعدة تقريبية، خصّصوا نحو 8 إلى 12 بالمئة فوق سعر الشراء لعملية إعادة بيع لتغطية جميع تكاليف المعاملة. والمكوّنات الرئيسية هي ضريبة التحويل بنحو 3.09 بالمئة، ورسوم الموثّق بنحو 1 إلى 1.5 بالمئة، والأتعاب القانونية بنحو 1 إلى 1.5 بالمئة، ورسوم التسجيل لدى السجل العقاري أو السجل المساحي بنحو 0.5 بالمئة، إضافةً إلى ضريبة القيمة المضافة على الخدمات المهنية.
وإذا استعنتم بوكيل شراء أو بيت استشاري، فقد تنطبق أتعاب تتراوح عادةً بين 2 و3 بالمئة مضافاً إليها ضريبة القيمة المضافة، وتضيف رسوم ترتيب القرض والتقييم والترجمة أو الأبوستيله مبالغ أصغر حيث تلزم. وبالنسبة إلى عقار مبني حديثاً ضمن نظام تعليق ضريبة القيمة المضافة، يكون الهيكل مماثلاً، إذ تحلّ ضريبة التحويل المنخفضة محلّ ضريبة القيمة المضافة.
وهذه التكاليف تُدفع مرة واحدة ويمكن التنبّؤ بها، وهي تنافسية وفق معايير جنوب أوروبا. وتقدّم ماريس إستيتس إسقاطاً واضحاً ومفصّلاً للتكاليف لأي عقار مستهدف قبل أن تلتزموا، بحيث يكون إجمالي متطلّبكم النقدي، شاملاً الضرائب والأتعاب المهنية، مفهوماً تماماً مسبقاً.
نعم، وإن كان التمويل أكثر تحفّظاً منه للمقيمين اليونانيين. فالبنوك الكبرى ذات المكاتب الدولية، بما فيها Alpha Bank وNational Bank of Greece وEurobank، تُقرِض المشترين غير المقيمين. ويمكن لمواطني الاتحاد الأوروبي غالباً الاقتراض بما يصل إلى نحو 70 إلى 80 بالمئة من القيمة لمسكن رئيسي وبنسبة أقل قليلاً لمنزل عطلات، فيما يُقيَّد المشترون من خارج الاتحاد الأوروبي عادةً بنسبة قرض إلى قيمة أقرب إلى 60 إلى 65 بالمئة. ولذلك ينبغي لمعظم المشترين الأجانب أن يخطّطوا للمساهمة بما لا يقل عن 35 إلى 45 بالمئة من السعر نقداً، إضافةً إلى التكاليف.
وتقيّم البنوك القدرة على تحمّل الأعباء بعناية، متوقّعةً عموماً دخلاً دولياً قابلاً للإثبات، وعدة أشهر من كشوف الحسابات، وأدلّة على الأصول، مع إبقاء الأقساط الشهرية ضمن نحو 30 إلى 40 بالمئة من الدخل. وتصل آجال المشترين من الخارج عادةً إلى نحو 15 عاماً، وتقع أسعار الفائدة لغير المقيمين في السوق الحالية عموماً في نطاق 4 إلى 5.5 بالمئة.
ولأن الموافقة والتقييم يستغرقان وقتاً، تسير المشتريات المموّلة على جدول زمني أطول من الصفقات النقدية، وينبغي ترتيب عرض القرض قبل أن تصبحوا ملتزمين تعاقدياً. ويشتري كثير من عملائنا نقداً لأجل السرعة والقوة التفاوضية، لكن لمن يفضّلون الاقتراض، يمكن لماريس إستيتس التعريف بمكاتب إقراض متمرّسة لغير المقيمين.
كلا المسارين يمكن أن يكون استثماراً ممتازاً، ويعتمد الاختيار الصائب على أولوياتكم. فالعقارات المبنية حديثاً والعقارات على المخطط تقدّم معايير بناء حديثة، وكفاءة طاقة أفضل، وضمانات، وحيث ينطبق تعليق ضريبة القيمة المضافة، ضريبة اقتناء بنحو 3.09 بالمئة فقط بدلاً من ضريبة قيمة مضافة بنسبة 24 بالمئة. وهي تتطلّب ترميماً فورياً أقل، لكنها قد تنطوي على جداول إنشاء ودفعات مرحلية في المشتريات على المخطط.
أما عقارات إعادة البيع، ولا سيما المنازل الساحلية والجزرية جيّدة الموقع، فكثيراً ما تقدّم طابعاً راسخاً ومحيطاً ناضجاً، وأحياناً إمكانية إضافة قيمة عبر الترميم. وينتقل تركيز العناية الواجبة نحو التحقّق من مشروعية المبنى وتأكيد أن أي إضافات سابقة كانت مصرّحاً بها بشكل صحيح، إذ يحمل المخزون اليوناني الأقدم مخالفات تخطيطية بتواتر أكبر يجب تسويتها.
ومن منظور نمو القيمة الرأسمالية، فإن الموقع وجودة الملكية أهم من عمر المبنى. وتقيّم ماريس إستيتس كل فرصة بناءً على أساسياتها، موجّهةً العملاء نحو الأصول، جديدةً كانت أم عقارات إعادة بيع، التي تقدّم أقوى الآفاق للملكية الآمنة ونمو القيمة طويل الأمد.
نعم. شهادة أداء الطاقة (EPC، المعروفة محلياً باسم PEA) مطلوبة قانوناً لنقل معظم المباني في اليونان ويجب أن تكون قائمة للسند الموثّق. وتصدر الشهادة عن مفتّش طاقة مرخّص، وتصنّف العقار على مقياس كفاءة طاقة، وتظلّ صالحة عشر سنوات. وعند الشراء، تكون مسؤولية توفيرها على عاتق البائع.
وإلى جانب استيفاء المتطلّب القانوني، فإن الشهادة إشارة مفيدة إلى حالة العقار وتكاليف تشغيله. فالتصنيف القوي يشير إلى فواتير طاقة أدنى وعادةً جاذبية أكبر لدى المشترين عند إعادة البيع مستقبلاً، فيما قد يشير التصنيف الضعيف إلى أنظمة أقدم، أو عزل أضعف، أو فرص ترميم قد تؤثّر في الراحة والقيمة معاً.
وكجزء من تنسيق عملية الشراء، تؤكّد ماريس إستيتس ومحاميكم وجود شهادة أداء طاقة صالحة وتُدرجان تصنيفها في التقييم العام للعقار، بحيث تفهمون وضعكم القانوني والانعكاسات العملية للملكية طويلة الأمد معاً.
يُعدّ التحقّق من المشروعية التخطيطية من أهم الضمانات عند الشراء في اليونان، ولا سيما للمنازل والفلل والعقارات الريفية الأقدم. والسؤال الجوهري هو ما إذا كان المبنى بوضعه الراهن يطابق التصاريح والمخطّطات المعتمدة من سلطة التخطيط العمراني، وما إذا كانت أي توسعات أو تحويلات أو منشآت مساعدة قد صُرّح بها بشكل قانوني أو سُوّيت بشكل صحيح.
وتُجرى هذه المراجعة على يد مهندس مدني مرخّص، يعاين العقار، ويقارنه بملف البناء الرسمي والمخطّطات الطوبوغرافية، ويصدر شهادة مهندس تؤكّد عدم وجود إنشاءات مخالفة غير محسومة. وحيث توجد مخالفات سابقة، وفّر القانون اليوناني آليات للتسوية، لكن أي مسائل عالقة يجب تسويتها قبل إتمام الشراء أو كشرط له.
وتخطّي هذه الخطوة مخاطرة جسيمة، إذ قد يستحيل تسجيل المنشآت غير المصرّح بها، ويصعب التأمين عليها، وتُشكِّل معضلة عند إعادة البيع. وتصرّ ماريس إستيتس على تقرير مهندس نظيف بوصفه جزءاً معتاداً من العملية، حمايةً لسند تملّككم وسيولة استثماركم المستقبلية معاً.
لدى اليونان ضريبة أرباح رأسمالية على بيع العقارات من قبل الأفراد محدّدة بنسبة 15 بالمئة على الربح. غير أن تطبيق هذه الضريبة عُلّق لسنوات عدة عبر تمديدات متتالية، ويسري التعليق حالياً حتى نهاية ديسمبر 2026. وخلال التعليق، لا تُفرَض ضريبة على الأرباح المحقّقة من إعادة بيع العقار من قبل الأفراد.
وقد كان هذا التعليق ميزة ذات مغزى للمستثمرين الذين يركّزون على نمو القيمة الرأسمالية، إذ يتيح تحقيق أرباح ناجمة عن ارتفاع القيم دون رسم أرباح رأسمالية بموجب الإطار الحالي. ويُراجَع التعليق ويُمدَّد دورياً، ولذلك ينبغي تأكيد الوضع بعد انتهائه الحالي وقت أي بيع مستقبلي.
ومع ذلك ينبغي للبائعين مراعاة سائر التكاليف المتصلة بإعادة البيع وكيفية اقتناء العقار وإقراره أصلاً. وتقدّم ماريس إستيتس المشورة للعملاء بشأن استراتيجية الخروج وتوقيته كجزء من التخطيط طويل الأمد، وتعمل مع مستشاري الضرائب لضمان هيكلة التصرّف بكفاءة وفق القواعد السارية وقت بيعكم.
بالنسبة إلى شراء نقدي مباشر لعقار إعادة بيع، فإن الجدول الزمني النموذجي من قبول العرض إلى الملكية المسجّلة يبلغ نحو ستة إلى اثني عشر أسبوعاً. والمتغيّرات الرئيسية هي مدى سرعة ترتيب رقم AFM والحساب المصرفي، واكتمال مستندات البائع، والوقت اللازم للعناية الواجبة القانونية والفنية، التي لا ينبغي التسرّع فيها أبداً.
وثمّة مواقف تُطيل الجدول الزمني. فالمشتريات المموّلة تضيف عدة أسابيع لتقييم البنك والموافقة على القرض. والعقارات في المناطق الحدودية التي تتطلّب تصاريح لغير مواطني الاتحاد الأوروبي، أو سلاسل الإرث المعقّدة، أو المسائل التخطيطية التي تحتاج إلى تسوية، جميعها تستغرق وقتاً أطول. وتتّبع العقارات المبنية حديثاً على المخطط جدول إنشاء المطوّر مع دفعات مرحلية.
والتحضير الدقيق هو أفضل سبيل للالتزام بالجدول: تأمين رقم AFM مبكراً، وتجهيز الأموال في حساب ممتثل، وتوكيل محامٍ متمرّس منذ البداية. وتتولّى ماريس إستيتس إدارة هذه العناصر المتحرّكة بحيث تمضي عملية الشراء بأكبر قدر من الكفاءة الذي يسمح به العقار المحدّد.
نعم. من الشائع والمعتاد تماماً أن يُتمّ المشترون الأجانب شراءً في اليونان دون سفر، عبر منح توكيل رسمي (PoA) لمحامٍ يوناني موثوق. ويفوّض التوكيل ممثلكم لاستخراج رقم AFM الخاص بكم، وفتح حساب مصرفي، وتوقيع الاتفاقية الأولية، وحيث ترغبون، تنفيذ السند النهائي أمام الموثّق نيابةً عنكم.
ويجب إضفاء الطابع الرسمي على التوكيل بشكل صحيح لكي يكون صالحاً في اليونان. ويُوقَّع عادةً أمام قنصلية يونانية في الخارج، أو أمام موثّق محلي في بلدكم مع تصديق أبوستيله وترجمة يونانية رسمية. وينبغي أن تحدّد الوثيقة صلاحية الممثل بدقة، بحيث تغطّي كل إجراء مطلوب مع منحكم قدراً مناسباً من التحكّم.
وتجعل هذه الآلية الاستثمار العابر للحدود ميسّراً حقاً، وهي أحد أسباب أن المشترين الدوليين يجدون اليونان في المتناول. وتعمل ماريس إستيتس إلى جانب محاميكم لإعداد توكيل محدّد النطاق بشكل صحيح وتنسيق التوقيع عن بُعد، بحيث يمكنكم اقتناء عقاركم وتسجيله بأمان من أي مكان في العالم.
تنتقل العقارات اليونانية بموجب قواعد الإرث اليونانية، وتُفرَض ضريبة الإرث بحسب صلة القرابة بين المتوفّى والمستفيد. ويُصنَّف المستفيدون في فئات، بحيث يخضع أقرب الأقارب، كالأزواج والأبناء والوالدين، في الفئة (أ) لأكثر المعاملات مواتاةً، فيما يخضع الأقارب الأبعد والورثة غير الأقرباء لمعدّلات أعلى تدريجياً في الفئتين (ب) و(ج).
وبالنسبة إلى الأقارب المقرّبين في الفئة (أ)، تنطبق عتبات معفاة من الضريبة سخيّة وتكون المعدّلات على المبالغ فوقها منخفضة نسبياً، بحيث كثيراً ما يجتذب منزل أسري ينتقل إلى زوج أو ابن ضريبة متواضعة. وترتفع المعدّلات للفئة (ب) وتبلغ أعلى شرائحها للمستفيدين غير الأقرباء في الفئة (ج)، حيث قد تكون التكلفة الفعلية كبيرة.
ولأن تخطيط الخلافة عبر الحدود قد يكون معقّداً، ولأن على المستفيد قبول الإرث وتسجيل النقل لدى الموثّق والسجل المساحي، فمن الحكمة تخطيط هيكل الملكية مع أخذ هذه النتائج في الاعتبار. ويمكن لماريس إستيتس التعريف بمستشاري تركات وضرائب متخصّصين بحيث يُحتفَظ بأصلكم اليوناني، ثم يُنقَل في حينه، على نحو يناسب نوايا أسرتكم طويلة الأمد.
كلاهما يقدّم فرصاً مغرية، ويتوقّف القرار على نمط الحياة والسيولة وطابع الاستثمار. فالجزر الأكثر رسوخاً، كميكونوس وسانتوريني وباروس وأجزاء من سيكلادس، تفرض أسعاراً متميّزة وطلباً دولياً قوياً وقيماً صامدة، لكنها تقع أيضاً ضمن الشريحة الأعلى لعتبة التأشيرة الذهبية وقد تنطوي على وصول موسمي أكثر.
أما الساحل البرّي، بما في ذلك الريفييرا الأثينية والبيلوبونيز وهالكيديكي، فيقدّم إمكانية وصول على مدار العام، وقرباً من المطارات الدولية والبنية التحتية، وخارج المناطق العليا، غالباً عتبة دخول أدنى لأغراض الإقامة. وقد اجتذبت هذه المناطق تجديداً حضرياً كبيراً ويمكن أن تقدّم قيمة نسبية جاذبة إلى جانب آفاق نمو قوية.
وبالنسبة إلى مستثمري نمو القيمة الرأسمالية، تظل المبادئ الثابتة هي جودة الموقع، وسهولة الوصول، وندرة المخزون المماثل، ونظافة الملكية. وتقدّم ماريس إستيتس المشورة للعملاء عبر الجزر والساحل البرّي معاً، مواءمةً الاختيار مع أهدافهم، سواء أكان أصلاً جزرياً مميّزاً أم عقاراً ساحلياً جيّد الاتصال بأساسيات قوية طويلة الأمد.
تمنح التأشيرة الذهبية إقامة لا جنسية. فتصريح الإقامة يمنحكم وأسرتكم حق العيش في اليونان والسفر داخل منطقة شنغن، قابلاً للتجديد كل خمس سنوات ما دمتم محتفظين بالاستثمار المؤهِّل، لكنه لا يمنح جواز سفر يونانياً أو أوروبياً، ولا يحمل أي التزام بالإقامة الفعلية في البلاد.
أما الجنسية اليونانية فهي مسار منفصل وأطول بكثير. وتُكتسَب عموماً عبر التجنّس بعد فترة مستمرة من الإقامة القانونية، عادةً عدة سنوات من الحضور الفعلي الحقيقي، إلى جانب متطلّبات اندماج كمعرفة اللغة والثقافة اليونانيتين. والوقت الذي يُقضى بوصفكم حاملاً غير مقيم للتأشيرة الذهبية لا يبني بذاته نحو التجنّس، لأن ذلك المسار يعتمد على إقامة فعلية.
وبالنسبة إلى معظم المستثمرين الدوليين، فإن الإقامة الدائمة القابلة للتجديد عبر التأشيرة الذهبية تحقّق الأهداف العملية من تنقّل، وقاعدة أوروبية، وأصل آمن، دون الالتزام الذي يتطلّبه التجنّس. وتركّز ماريس إستيتس على جانب الاستثمار والإقامة ويمكنها توجيه العملاء إلى مستشاري الهجرة حيث تكون الجنسية هدفاً حقيقياً طويل الأمد.
اليونان جزء من منطقة اليورو، ولذلك تُسعَّر العقارات وتُضرَّب وتُتداول باليورو (EUR). وتجلب العضوية في اليورو استقراراً وتزيل أي مخاطر انخفاض للعملة المحلية عن استثماركم، وهو اعتبار مهم للمشترين الدوليين الذين يقارنون اليونان بأسواق تستخدم عملات محلية متقلّبة.
وتُحوَّل أموال الشراء عموماً إلى حساب مصرفي يوناني باسم المشتري ثم تُدفع إلى البائع عبر المعاملة، وهو ما يخلق أيضاً مسار الأوراق النظيف المطلوب للسند الموثّق، ولامتثال مكافحة غسل الأموال، وحيث يلزم لإثبات استثمار التأشيرة الذهبية. وستطلب البنوك مستندات عن مصدر الأموال، ولذلك ينبغي إعدادها مسبقاً.
ولأن تحرّكات سعر الصرف بين عملتكم واليورو قد تؤثّر مادّياً في التكلفة الفعلية، يستعين كثير من المشترين بمزوّد صرف أجنبي متخصّص لتأمين أسعار تنافسية، وفي بعض الحالات لتثبيت سعر قبل الإتمام. ويمكن لماريس إستيتس توجيه العملاء إلى شركاء مصرفيين وشركاء عملة مرموقين بحيث يكون تمويل الشراء سلساً وممتثلاً وفعّالاً من حيث التكلفة.
نعم. لا تفرض الولايات المتحدة أي شرط جنسية أو إقامة على تملّك العقارات. فالأجنبي الذي لم تطأ قدمه البلاد قط يمكنه امتلاك سند قانوني لمنزل أو شقة تمليك أو قطعة أرض بالطريقة نفسها تماماً التي يمتلك بها المواطن الأمريكي، ولا يوجد سجل اتحادي يقيّد التملّك أو يفرض عليه ضريبة أو يحدّه على أساس الجنسية. وقد اشترى المشترون الأجانب نحو 78,100 منزل أمريكي بقيمة تناهز 56 مليار دولار في الاثني عشر شهراً المنتهية في مارس 2025، بقفزة قدرها 44 بالمئة عن العام السابق، ولذلك فإن التملّك الدولي شائع ومفهوم جيّداً لدى كل مختص في سلسلة المعاملة.
وثمّة عدد قليل من الاستثناءات الضيّقة الجديرة بالمعرفة. فقد أقرّت حفنة من الولايات مؤخّراً قوانين تقيّد المشتريات قرب القواعد العسكرية أو الأراضي الزراعية من قبل مشترين من قائمة محدّدة من الدول، وقد تنطبق قواعد اتحادية معيّنة على الأراضي المجاورة للمنشآت الحسّاسة. وتمسّ هذه التدابير جزءاً ضئيلاً من المعاملات ولا تكاد تطال العقارات السكنية أو الاستثمارية الاعتيادية في الأسواق الحضرية التي يفضّلها المشترون الدوليون. وبالنسبة إلى الغالبية العظمى من المشتريات، ببساطة لا تكون جنسيتكم عاملاً.
وما لا يفعله الشراء هو منحكم أي وضع هجرة. فامتلاك منزل أمريكي لا يمنحكم تأشيرة، ولا حق العيش في البلاد، ولا مساراً إلى بطاقة الإقامة الدائمة بذاته. إنه قرار تملّك واستثمار محض. وفي ماريس إستيتس نحرص على أن يدرك العملاء هذا التمييز منذ البداية بحيث تُخطَّط استراتيجية العقار وأي استراتيجية هجرة منفصلة تخطيطاً مستقلاً وصحيحاً.
يمكن للأجانب تمويل شراء عقار أمريكي، لكن ليس عادةً عبر القروض الوكالية التقليدية المتاحة للمواطنين. وبدلاً من ذلك، يقدّم مقرضون محفظيون وبنوك خاصة وبعض البنوك الدولية منتجاً متخصّصاً يُعرَف بالقرض العقاري للمواطن الأجنبي. وهذه القروض مصمّمة للمشترين الذين لا يملكون رقم ضمان اجتماعي، ولا تاريخاً ائتمانياً أمريكياً، ولديهم دخل مكتسب في الخارج، وتُقيَّم في ضوء العقار والملف المالي العالمي للمقترض لا في ضوء درجة ائتمان أمريكية.
والسمة المميّزة هي دفعة أولى أكبر. فحيث قد يدفع المقيم 20 بالمئة أو أقل، ينبغي للمشتري غير المقيم فعلياً أن يخطّط لنحو 30 إلى 40 بالمئة دفعة أولى، مع اعتماد الرقم الدقيق على المقرض ونوع العقار وبلد المشتري وملفه. وقد يتمكّن حاملو بطاقة الإقامة الدائمة والمشترون على تأشيرات عمل مؤهِّلة أحياناً من الوصول إلى دفعات أولى أدنى بكثير، وقد يجد المشترون الذين يستخدمون رقم ITIN بدلاً من رقم الضمان الاجتماعي برامج تبدأ من نحو 15 إلى 25 بالمئة. ولاحظوا أنه اعتباراً من مايو 2025 لم تعد القروض المؤمَّنة من إدارة الإسكان الفيدرالية (FHA) متاحة للمقيمين غير الدائمين، ما يدفع معظم المشترين الأجانب نحو التمويل المحفظي وتمويل البنوك الخاصة.
والمستندات مباشرة لكنها دولية الطابع: جواز سفر ساري المفعول، وإثبات دخل من عمل أو أعمال أو استثمارات أجنبية، وعدة أشهر من كشوف الحسابات، وأدلّة على الاحتياطيات، وأموال محفوظة في حساب أمريكي أو محوّلة إليه للدفعة الأولى والإغلاق. ولأن الأسعار والشروط تتفاوت تفاوتاً واسعاً بين المقرضين، توصي ماريس إستيتس بتأمين موافقة مبدئية مكتوبة قبل تقديم العروض، بحيث تُحدَّد ميزانيتكم وموقفكم التفاوضي كلاهما بثقة.
تدفع حصة كبيرة من المشترين الأجانب نقداً بالكامل، وثمّة أسباب وجيهة لذلك. فالعرض النقدي الكامل أبسط وأسرع وأكثر جاذبية للبائعين لأنه يزيل مشروطيات التمويل ومخاطر تعثّر القرض. وفي الأسواق التنافسية، يمكن لعرض نقدي نظيف أن يفوز بعقار على مزايدة أعلى تعتمد على قرض عقاري، وهو يلغي أسعار الفائدة الأعلى والمستندات الأثقل التي تحملها عادةً قروض المواطن الأجنبي.
غير أن التمويل ليس مجرد وسيلة لشراء ما لا تستطيعون تحمّله على نحو آخر. فاستخدام القرض العقاري يتيح لكم توظيف رأس مال أقل في أصل واحد والحفاظ على السيولة لفرص أخرى، وفي بعض الظروف قد يكون للفائدة قيمة في التخطيط الضريبي. وبالنسبة إلى المشترين الذين تكون عملة بلدهم قوية مقابل الدولار، أو الذين يفضّلون إبقاء رأس المال الاستثماري متنوّعاً بدلاً من تركيزه، قد يكون قرض معتدل استراتيجيةً مقصودة لا ضرورة.
والإجابة الصائبة تعتمد على أهدافكم، وتكلفة رأس مالكم في بلدكم، ونظرتكم إلى أسعار الفائدة الأمريكية والدولار. وتساعد ماريس إستيتس العملاء على نمذجة المسارين جنباً إلى جنب، بموازنة يقين وسرعة النقد مقابل مرونة التمويل والاقتراض، بحيث يعكس القرار خطة استثمارية شاملة لا افتراضاً تلقائياً.
رقم ITIN، أو رقم تعريف دافع الضرائب الفردي، هو رقم معالجة ضريبي تصدره دائرة الإيرادات الداخلية (IRS) للأشخاص الذين عليهم التزامات ضريبية أمريكية لكنهم غير مؤهّلين لرقم ضمان اجتماعي. وكثيراً ما يحتاج ملّاك العقارات الأجانب إليه لأنه الطريقة التي تعرّفكم بها الدائرة عندما تقدّمون الإقرارات، أو تطالبون بمزايا المعاهدات، أو تستردّون ضريبة اقتُطعت منكم. ولستم بحاجة إلى رقم ITIN لمجرد امتلاك سند، لكنكم ستحتاجون إليه بشبه تأكيد بمجرد تعاملكم مع النظام الضريبي الأمريكي بوصفكم مالكاً أو بائعاً.
وتقدّمون الطلب باستخدام النموذج W-7 لدائرة الإيرادات، مرفقاً بمستندات هوية مصدّقة كجواز السفر. وتستغرق المعالجة القياسية عموماً نحو سبعة إلى أحد عشر أسبوعاً، ولذلك يُجدي البدء مبكراً. وفي الحالة المحدّدة لمالك أجنبي يبيع ويسعى إلى تقليل الاقتطاع، يمكن تقديم النموذج W-7 مع نماذج الاقتطاع ذات الصلة، ما قد يختصر المعالجة كثيراً. ويحصل كثير من المشترين على الرقم قبل أي بيع بوقت طويل تحديداً لتجنّب التأخير لاحقاً.
ولأن رقم ITIN يمسّ التمويل، والإقرار الضريبي، وإعادة بيع عقاركم في نهاية المطاف، تنسّق ماريس إستيتس مع محاسب عابر للحدود مؤهّل لإنجاز الطلب على نحو صحيح من المرة الأولى. فرقم ITIN مرفوض أو متأخّر قد يعطّل إغلاقاً أو يحبس عائدات بيع، ولذلك فإن التعامل معه بوصفه خطوة مبكرة مقصودة لا إجراءً شكلياً في اللحظة الأخيرة يحمي جدولكم الزمني وأموالكم معاً.
FIRPTA، أي قانون ضريبة الاستثمار الأجنبي في العقارات، هو الآلية التي تستخدمها الولايات المتحدة لضمان أن يدفع البائعون الأجانب أي ضريبة مستحقة على الربح من بيع العقارات الأمريكية. فعندما يبيع شخص أجنبي، يُلزَم المشتري قانوناً باقتطاع نسبة من إجمالي سعر البيع وتحويلها إلى دائرة الإيرادات، عموماً خلال 20 يوماً من الإغلاق. وعملياً تتولّى شركة الملكية أو الضمان ذلك عند الإغلاق بحيث يفي المشتري بالالتزام تلقائياً.
ونسبة الاقتطاع القياسية هي 15 بالمئة من إجمالي المبلغ المحقّق. وتوجد شريحتان مخفّضتان عندما ينوي المشتري استخدام العقار سكناً: تنخفض النسبة إلى 10 بالمئة عندما يتراوح سعر البيع بين 300,001 و1,000,000 دولار، وإلى صفر عندما يكون السعر 300,000 دولار أو أقل. وتُقتطَع الأسعار التي تتجاوز مليون دولار بنسبة الـ15 بالمئة الكاملة. ومن المهم فهم أن هذا اقتطاع على سعر البيع، لا فاتورة ضريبية نهائية.
ولأن الاقتطاع يستند إلى إجمالي العائدات لا إلى الربح الفعلي، فإنه كثيراً جداً ما يتجاوز الضريبة المستحقة حقاً. ويسترّد البائع الأجنبي الفرق بتقديم إقرار ضريبي أمريكي، أو يمكنه التقدّم مسبقاً بطلب شهادة اقتطاع على النموذج 8288-B لتوافق الدائرة على مبلغ مخفّض قبل الإغلاق، وفي هذه الحالة يُحفَظ الفائض في حساب ضمان حتى تردّ الدائرة. وتخطّط ماريس إستيتس لـFIRPTA منذ لحظة تفكير العميل في البيع، منسّقةً طلب الشهادة ورقم ITIN بحيث يُحبَس أقل قدر ممكن من رأس المال دون داعٍ.
تُفرَض الضريبة العقارية في الولايات المتحدة محلياً، من قبل المقاطعات والمدن والمناطق التعليمية، وتُحصَّل سنوياً بناءً على القيمة المقدّرة لعقاركم. ولا يوجد معدّل وطني واحد. وبدلاً من ذلك تتفاوت المعدّلات الفعلية تفاوتاً هائلاً من مكان إلى آخر، بين ما دون 1 بالمئة من القيمة سنوياً بكثير في بعض الولايات منخفضة الضريبة إلى ما يتجاوز 2 بالمئة بكثير في ولايات أخرى، بحيث يمكن أن يحمل سعر شراء متطابق تكاليف حمل سنوية مختلفة جداً تبعاً لموقع العقار.
والولايات التي لا ضريبة دخل فيها على مستوى الولاية، كفلوريدا وتكساس، كثيراً ما تعوّض الإيرادات عبر ضرائب عقارية أعلى، فيما توازن ولايات أخرى بين الاثنتين على نحو مختلف. وتُعاد تقدير الضريبة دورياً وقد ترتفع مع ارتفاع القيم المحلية، بحيث إن الرقم الذي تدفعونه في عامكم الأول ليس ثابتاً طوال مدة التملّك. وتقدّم بعض الولايات سقوفاً أو إعفاءات للمسكن الرئيسي، وإن كانت هذه المزايا ترتبط عادةً بالمسكن الرئيسي وقد لا تنطبق على منزل ثانٍ أو عقار استثماري لمالك أجنبي.
ولأن الضريبة العقارية تكلفة متكرّرة تؤثّر مادّياً في صافي العوائد، تقدّم ماريس إستيتس للعملاء دائماً الرقم السنوي المحدّد لعقار ومقاطعة بعينهما لا متوسّطاً وطنياً. وفهم تكلفة الحمل الحقيقية مسبقاً، إلى جانب التأمين وأي رسوم اتحاد، يضمن بناء الحجّة الاستثمارية على أرقام فعلية لا على تقدير تقريبي.
تكاليف الإغلاق هي مجموعة الرسوم والأعباء التي تُستحق لحظة انتقال الملكية، فوق سعر الشراء نفسه. وتشمل عادةً تأمين الملكية، ورسوم الضمان أو التسوية، ورسوم التسجيل، وضرائب النقل في بعض الولايات، وأتعاب المحاماة حيث يُستعان بمحامٍ، وإذا كنتم تموّلون، أعباءً متصلة بالمقرض كالتقييم وإنشاء القرض. وينبغي للمشترين الدوليين عموماً تخصيص 2 إلى 5 بالمئة إضافية من سعر الشراء لتغطيتها.
ويتفاوت الإجمالي الدقيق تفاوتاً كبيراً بحسب الولاية وبحسب ما إذا كنتم تدفعون نقداً أو تقترضون. فبعض الولايات تفرض ضرائب نقل أو ضرائب توثيق ذات مغزى؛ وأخرى لا تفعل. ويتجنّب المشترون نقداً كل التكاليف المتصلة بالمقرض، ما قد يقلّص الرقم بوضوح. كما يختلف عرفاً من يدفع أي رسم، المشتري أم البائع، بحسب المنطقة، وكثيراً ما تكون نقطة يمكن التفاوض عليها ضمن عقد الشراء.
وتقدّم ماريس إستيتس للعملاء تقديراً مفصّلاً لتكاليف الإغلاق مبكراً في العملية، قبل تاريخ الإغلاق بوقت كافٍ، بحيث لا توجد مفاجآت عند وصول بيان التسوية النهائي. ومعرفة التكلفة الشاملة للاقتناء، سعر الشراء زائد تكاليف الإغلاق، تتيح لكم مقارنة العقارات بدقة وتخطيط تحويلات عملتكم بالمبلغ الصحيح في متناولكم.
تأمين الملكية والضمان ركيزتان من ركائز نظام الإغلاق الأمريكي تمنحان المشترين الأجانب قدراً كبيراً من الحماية. فالضمان يشير إلى طرف ثالث محايد، عادةً شركة ملكية أو تسوية، يحتفظ بالأموال والمستندات أثناء المعاملة ولا يفرج عنها إلا عند استيفاء كل شرط من شروط العقد. وهذا يعني أن أموالكم لا تُسلَّم للبائع مباشرةً على أساس الثقة؛ بل تتحرّك فقط عند التحقّق من الصفقة واكتمالها.
أما تأمين الملكية فيحمي ملكيتكم نفسها. فقبل الإغلاق، تبحث شركة الملكية في تاريخ العقار للتأكّد من أن البائع يملكه فعلاً وأنه لا توجد امتيازات غير مُفصح عنها، أو ضرائب غير مسدّدة، أو مطالبات متنازعة. ثم تحميكم وثيقة التأمين مالياً إذا طفا عيب في ذلك التاريخ لاحقاً. وقسط واحد يُدفع مرة واحدة عند الإغلاق يغطّيكم ما دمتم تملكون العقار، وهو أمر مطمئن بوجه خاص لمشترٍ غير حاضر فعلياً للتحرّي عن التاريخ المحلي لعقار.
وبالنسبة إلى العملاء الدوليين، هذا النظام أحد أسباب اعتبار العقارات الأمريكية مكاناً آمناً للاحتفاظ بالثروة. وتعمل ماريس إستيتس فقط مع شركات ملكية وضمان مرموقة وتراجع التزام الملكية بعناية نيابةً عنكم، بحيث يكون العقار الذي تدفعون ثمنه ملككم حقاً، ونظيفاً، ودائماً.
يحتفظ كثير من المشترين الأجانب بالعقارات الأمريكية عبر شركة ذات مسؤولية محدودة، أو LLC، بدلاً من امتلاكها بأسمائهم الشخصية، وثمّة أسباب عدة قد تجعل ذلك منطقياً. فالشركة تنشئ طبقة فصل للمسؤولية بين الأصل وثروتكم الشخصية، وتوفّر درجة من الخصوصية إذ لا يلزم ظهور اسم المالك الفرد على السند العام، ويمكن أن تبسّط كيفية نقل العقار أو توريثه في النهاية. وبالنسبة إلى المشترين الذين يقتنون أكثر من عقار، يمكن لهيكل الشركة أيضاً أن يبقي الحيازات منظّمة.
كما يتفاعل هيكل الملكية بقوة مع التعرّض الضريبي الأمريكي، ولا سيما ضريبة التركات. فتبعاً لكيفية ترتيب الهيكل، سواء احتُفظ بالعقار مباشرةً، أو عبر شركة أمريكية ذات مسؤولية محدودة، أو عبر شركة أجنبية أو كيان حاجب، قد يختلف التعرّض لضريبة التركات الأمريكية وضريبة الأرباح الرأسمالية والتزامات الإبلاغ اختلافاً كبيراً. ولا يوجد هيكل واحد هو الأفضل للجميع؛ فالاختيار الصائب يعتمد على بلد إقامتكم، وما إذا كانت معاهدة ضريبية تنطبق، وقيمة الأصل، ونواياكم طويلة الأمد.
ولأن من الصعب التراجع عن هذه القرارات بمجرد اكتمال الشراء، تنسّق ماريس إستيتس مع مستشاري ضرائب وقانون عابرين للحدود لتسوية هيكل الملكية قبل توقيع العقد. فإتقان الأمر من البداية يمكن أن يحمي الأصل والجيل التالي معاً، فيما قد تكون إعادة الهيكلة لاحقاً مكلفة وتُطلق أحياناً ضريبة.
لا. هذا من أكثر المفاهيم الخاطئة شيوعاً وأهمية بين المشترين الدوليين. فشراء عقار في الولايات المتحدة، بأي سعر، لا يمنحكم تأشيرة، ولا حق العيش في البلاد، ولا تصريح عمل، ولا مساراً إلى بطاقة الإقامة الدائمة. فالملكية والهجرة يحكمهما نظامان منفصلان كلياً، ولا تقدّم الولايات المتحدة برنامج إقامة عبر شراء عقار كما تفعل بعض الدول الأخرى.
وبوصفكم مالكاً أجنبياً، يمكنكم عموماً زيارة عقاركم بموجب أي ترتيب تأشيرة أو إعفاء تأشيرة ينطبق أصلاً على جنسيتكم، بالشروط نفسها التي تنطبق على أي زائر آخر، وتلك الشروط تحدّ من مدة إقامتكم. وامتلاك منزل لا يمدّد تلك المدة المسموحة ولا يغيّر وضعكم بأي شكل. وإذا كان العيش في الولايات المتحدة جزءاً من خطتكم، فيجب السعي إليه عبر مسار هجرة سليم.
وثمّة برنامج واحد يمكن أن يفضي فيه استثمار كبير إلى إقامة، وهو برنامج المستثمر المهاجر EB-5، لكنه برنامج استثمار وخلق وظائف، لا شراء عقار، وله متطلّباته وعتباته الصارمة الخاصة. ولا ينبغي الخلط بينه وبين مجرد شراء منزل. وتُبقي ماريس إستيتس استراتيجية العقار وأي استراتيجية هجرة منفصلتين بوضوح، وتحيل العملاء إلى مستشاري هجرة مؤهّلين حيث تكون الإقامة هدفاً حقيقياً.
عملية الشراء الأمريكية محدّدة المعالم وتتحرّك عبر مراحل يمكن التنبّؤ بها. وتبدأ بتحديد أهدافكم وميزانيتكم، وإذا كنتم تموّلون، الحصول على موافقة مبدئية مكتوبة على القرض. ثم يعيّن مستشاركم العقارات المناسبة ويعرضها عليكم، وتقدّمون عرضاً مكتوباً، وبمجرد أن يتفق المشتري والبائع على السعر والشروط تدخلون عقد شراء ملزماً مصحوباً بعربون جدّية يُحفَظ في حساب ضمان.
وبعد توقيع العقد تأتي فترة العناية الواجبة. وخلال هذه النافذة تُتمّون فحص المنزل، ويطلب المقرض تقييماً إذا كنتم تقترضون، وتبحث شركة الملكية في الملكية وتؤمّن عليها. وتتيح لكم المشروطيات في العقد إعادة التفاوض أو الانسحاب إذا كشف الفحص أو التقييم أو الملكية عن مشكلات. وبمجرد اجتياز هذه الخطوات، تمضي المعاملة إلى الإغلاق، حيث تُبادَل الأموال والمستندات الموقّعة وتنتقل الملكية إليكم قانوناً.
ويمكن لشراء نقدي أن يُغلَق في مدة لا تتجاوز أسبوعين إلى ثلاثة أسابيع، فيما يستغرق الشراء المموّل عادةً نحو 30 إلى 45 يوماً من قبول العرض إلى الإغلاق، مدفوعاً إلى حد كبير بجدول المقرض. والتنظيم بتجهيز الأموال والمستندات وأي رقم ITIN مسبقاً يبقي الأمور متحرّكة. وتدير ماريس إستيتس هذا الجدول الزمني من بدايته إلى نهايته، وللعملاء في الخارج ترتّب التوقيع عن بُعد بحيث لا تصبح المسافة عائقاً أبداً.
تغيّرت العمولات العقارية في الولايات المتحدة تغيّراً ذا مغزى عقب تسوية قانونية وطنية شملت الرابطة الوطنية للوسطاء العقاريين (NAR)، مع دخول قواعد ممارسة جديدة حيّز التنفيذ في 17 أغسطس 2024. فتاريخياً، كان البائع يدفع عادةً عمولة إجمالية تُقسَّم بين وكيل الإدراج ووكيل المشتري، وكان تعويض وكيل المشتري يُعلَن على خدمة الإدراج المشتركة. وبموجب القواعد الجديدة، لم يعد يجوز نشر عروض تعويض وكيل المشتري على خدمة الإدراج المتعدّد (MLS)، ولم يعد بالإمكان افتراض أن البائع سيغطّي تلقائياً وكيل المشتري.
وثمّة الآن تغيير ثانٍ لا يقل أهمية موجّه إلى المشترين. فقبل معاينة المنازل، يجب على المشتري المتعامل مع وكيل أن يوقّع اتفاقية تمثيل مشترٍ مكتوبة تحدّد بالضبط كيف سيُدفَع لذلك الوكيل وتنصّ بوضوح على أن العمولات قابلة للتفاوض بالكامل وغير محدّدة بالقانون. وعملياً، بات تعويض وكيل المشتري يُتفاوَض عليه علناً، وقد يدفعه البائع أو المشتري أو يُتقاسَم، ويُسوّى صراحةً لا افتراضاً. وأظهرت بيانات السوق المبكرة عمولات وكلاء المشترين النموذجية تبدأ في التراجع نتيجةً لذلك.
وبالنسبة إلى العملاء الدوليين، يعني هذا ببساطة مزيداً من الشفافية، ويجعل التمثيل الموثوق أكثر قيمة لا أقل. وتشرح ماريس إستيتس ترتيب التعويض كتابةً مسبقاً، وتتفاوض عليه كجزء من الصفقة الشاملة، وتحرص على ألّا يُفاجأ مشترٍ أجنبي برسم قط. فالشروط الواضحة المتفق عليها تحميكم وتبقي إجمالي تكلفة اقتنائكم قابلاً للتنبّؤ تماماً.
عربون الجدّية هو وديعة حسن نيّة يقدّمها المشتري بعد قبول العرض بوقت قصير، إشارةً إلى أن الالتزام بالشراء جدّي. وهو عادةً 1 إلى 3 بالمئة من سعر الشراء، وإن كان قد يكون أعلى في الأسواق التنافسية، ولا يُدفَع للبائع مباشرةً. وبدلاً من ذلك تحتفظ به شركة ضمان أو ملكية محايدة ويُخصَم لاحقاً من دفعتكم الأولى وتكاليف الإغلاق عند الإغلاق.
وما إذا كان قابلاً للاسترداد يعتمد على المشروطيات المدوّنة في عقدكم. فالعقود القياسية تتضمّن فترات للفحص والتقييم والتمويل يمكنكم خلالها الانسحاب واسترداد وديعتكم إذا نشأت مشكلة حقيقية أو لم يُستوفَ شرط. غير أنكم إذا غيّرتم رأيكم ببساطة بعد انقضاء مواعيد تلك المشروطيات، فإنكم تخسرون عربون الجدّية للبائع عموماً تعويضاً عن سحب العقار من السوق.
والدرس العملي هو أن المشروطيات هي حمايتكم، وأن المواعيد النهائية ضمنها مهمة. وتصوغ ماريس إستيتس العروض بحيث تكون لدى المشتري الأجنبي مشروطيات مناسبة وواضحة الصياغة ويفهم كل موعد نهائي، بما يضمن بقاء وديعتكم محمية مع إبقاء عرضكم تنافسياً في نظر البائع.
فحص المنزل هو فحص مفصّل للحالة المادية للعقار يجريه مفتّش مرخّص، عادةً أثناء نافذة العناية الواجبة بعد قبول عرضكم. ويشمل الهيكل والسقف والأساس والأنظمة الكهربائية والسباكة والتدفئة والتبريد ومكوّنات أخرى، وينتج عنه تقرير مكتوب. ومع أن الفحص غير مطلوب قانوناً، فإنه يُنصح به بشدة، وهو ذو قيمة خاصة لمشترٍ من الخارج لا يستطيع تفقّد العقار شخصياً. ويمكن أن تكون النتائج أساساً لإعادة التفاوض على السعر، أو طلب إصلاحات، أو الانسحاب بموجب مشروطية الفحص.
أما التقييم فمختلف في غرضه. فهو تقدير مستقل لقيمة العقار، يطلبه المقرض عندما تموّلون، للتأكّد من أن المنزل يساوي على الأقل ما اتفقتم على دفعه. وهو يحمي المقرض، وبالتبعية يحميكم، من دفع أكثر من قيمة السوق. وإذا جاء التقييم دون سعر العقد، فقد يفتح ذلك إعادة تفاوض، أو، بموجب مشروطية التقييم، يتيح لكم التراجع. والمشترون نقداً غير ملزمين بالحصول على تقييم لكن كثيرين يطلبونه على أي حال لطمأنة أنفسهم.
ومعاً، فإن الفحص والتقييم هما كيف يكتسب المشتري عن بُعد تأكيداً موضوعياً ومهنياً لحالة الأصل الذي قد يشتريه دون رؤية وقيمته معاً. وترتّب ماريس إستيتس مفتّشين ومقيّمين مرموقين، وتراجع التقارير نيابةً عنكم، وتترجم النتائج إلى إرشاد واضح بحيث تقرّرون بمعلومات كاملة.
عندما يبيع مالك أجنبي عقاراً أمريكياً بربح، يخضع ذلك الربح لضريبة الأرباح الرأسمالية الأمريكية. وإذا كنتم قد احتفظتم بالعقار أكثر من عام واحد، يُعامَل الربح على أنه طويل الأجل ويُضرَّب بالمعدّلات الاتحادية طويلة الأجل الأكثر مواتاةً؛ أما العقار المحتفَظ به لعام أو أقل فيُضرَّب بمعدّلات قصيرة الأجل أعلى. والربح الخاضع للضريبة هو سعر البيع ناقص سعر شرائكم الأصلي وناقص التكاليف المؤهِّلة والتحسينات الرأسمالية، بحيث إن حفظ السجلّات الجيّد يقلّل مباشرةً الضريبة المستحقة عليكم.
وهنا يتّصل FIRPTA بضريبة الأرباح الرأسمالية. فمبلغ FIRPTA المقتطَع عند الإغلاق ليس الضريبة النهائية؛ إنه دفعة مقدّمة على التزام الأرباح الرأسمالية الفعلي. وبعد البيع تقدّمون إقراراً ضريبياً أمريكياً يحتسب الضريبة الحقيقية على صافي ربحكم، ولأن الاقتطاع يستند إلى إجمالي العائدات فإنه كثيراً ما يتجاوز ما هو مستحق حقاً، مولّداً استرداداً. وقد تنطبق أيضاً ضريبة على مستوى الولاية تبعاً لموقع العقار.
ولأن تفاعل الاقتطاع وضريبة الأرباح الرأسمالية الاتحادية وأي ضريبة ولاية وإعفاء المعاهدة المحتمل قد يكون معقّداً، تنسّق ماريس إستيتس مع مستشاري ضرائب عابرين للحدود قبل البيع بوقت كافٍ. فتخطيط مدة الاحتفاظ، وتوثيق أساس التكلفة والتحسينات، وعند الاقتضاء متابعة شهادة اقتطاع، جميعها تعمل معاً على إبقاء أكبر قدر من نموّكم في أيديكم.
هذه من أكثر المخاطر إغفالاً بالنسبة إلى المشترين الدوليين، ويمكن أن تكون كبيرة. فالعقار الواقع في الولايات المتحدة أصل أمريكي الموقع بلا لبس، ما يعني أنه يقع ضمن نظام ضريبة التركات الأمريكي بصرف النظر عن مكان إقامة المالك أو جنسيته. وإذا توفّي مالك أجنبي وهو يحتفظ بالعقار مباشرةً، فقد تواجه تركته ضريبة تركات أمريكية على قيمته.
والتعرّض حادّ لأن الأجانب غير المقيمين يحصلون على إعفاء من ضريبة التركات لا يتجاوز 60,000 دولار، في تباين صارخ مع الإعفاء الذي يبلغ ملايين الدولارات المتاح للمواطنين الأمريكيين والمقيمين الدائمين. ويمكن أن تُضرَّب القيمة التي تتجاوز تلك العتبة بمعدّلات تصل إلى 40 بالمئة، وقد يُطلَب من التركة تقديم إقرار ضريبة تركات أمريكي، النموذج 706-NA. وبالنسبة إلى عقار تبلغ قيمته عدة مئات آلاف الدولارات أو أكثر، فإن الالتزام المحتمل بعيد كل البعد عن كونه تافهاً.
وثمّة بعض التخفيف. فعدد محدود من الدول لديها معاهدات ضريبة تركات مع الولايات المتحدة يمكن أن توسّع الإعفاء المتاح، وإن كانت معظم الجنسيات غير مشمولة، ويمكن لبعض هياكل الملكية أن تغيّر التعرّض كلياً. وهذا بالضبط سبب وجوب تسوية هيكل الملكية قبل الشراء. وتثير ماريس إستيتس مسألة ضريبة التركات منذ البداية تماماً وتعمل مع مستشارين عابرين للحدود بحيث لا يتحوّل شراء عقار مباشر بهدوء إلى عبء ثقيل على ورثتكم.
تُحكَم كثير من الشقق التمليكية والتاون هاوس والمجتمعات المخطّطة في الولايات المتحدة باتحاد ملّاك، يُعرَف عادةً باسم HOA. وإذا كان عقاركم جزءاً من أحدها، فإنكم تدفعون رسماً متكرّراً، شهرياً أو ربع سنوي، يموّل الخدمات والمرافق المشتركة كصيانة المبنى والتنسيق الطبيعي والأمن وحمّامات السباحة والمصاعد والتأمين على المناطق المشتركة والاحتياطيات لإصلاحات مستقبلية كبيرة. وهذه الرسوم تكلفة تملّك فعلية ومستمرة وتتفاوت تفاوتاً واسعاً، من مبالغ متواضعة إلى مبالغ كبيرة في المباني الغنية بالمرافق.
وإلى جانب الرسوم، يضع اتحاد الملّاك أيضاً قواعد يجب على الملّاك اتّباعها، تغطّي مسائل كالمظهر الخارجي والتجديدات واستخدام المناطق المشتركة والسلوك المجتمعي. وتفرض الاتحادات أحياناً رسوماً خاصة، أعباءً تُدفع مرة واحدة لتغطية نفقة كبيرة غير متوقّعة كإصلاح سقف أو إصلاح هيكلي، وقد تكون كبيرة وينبغي فهمها قبل الشراء. ومراجعة الصحة المالية للاتحاد واحتياطياته وتاريخ رسومه الأخيرة جزء أساسي من العناية الواجبة.
وبالنسبة إلى مشترٍ دولي، تؤثّر رسوم اتحاد الملّاك مباشرةً في صافي اقتصاديات الاحتفاظ بالعقار وجاذبيته عند إعادة البيع، إذ يدقّق المشترون في الرسوم والحالة المالية للاتحاد. وتفحص ماريس إستيتس مستندات اتحاد الملّاك وميزانيته وقواعده أثناء العناية الواجبة وتُدرِج الرسوم في الصورة الاستثمارية، بحيث تعرفون تكلفة الحمل الكاملة وأي قيود قبل أن تلتزموا.
نعم. الشراء بالكامل من الخارج راسخ، وتشمل حصة كبيرة من المشتريات الدولية مشترين غير حاضرين فعلياً عند الإغلاق. فالبنية التحتية للمعاملات الأمريكية، من الضمان وشركات الملكية وخيارات التوثيق عن بُعد، مبنية لاستيعاب التوقيع من دولة أخرى، بحيث يمكنكم إتمام شراء دون حجز رحلة ليوم الإغلاق نفسه.
وعملياً، يمكن إرسال المستندات إليكم إلكترونياً أو بالبريد السريع، وتُنفَّذ التواقيع إما أمام موثّق محلي في الخارج، أو في قنصلية أمريكية، أو عبر التوثيق الإلكتروني عن بُعد حيث تسمح الأطراف والقواعد بذلك. وتُحوَّل الأموال إلى حساب ضمان بدلاً من تبادلها شخصياً، وتنسّق شركة الملكية الترتيبات بحيث يجتمع كل شيء في تاريخ الإغلاق تماماً كما لو كان لمشترٍ محلي. ويمكن أيضاً ترتيب توكيل رسمي حيث يبسّط الأمور.
ومفتاح الإغلاق السلس عن بُعد هو التحضير: تجهيز رقم ITIN والأعمال المصرفية وتحويلات العملة ومستندات الهوية مسبقاً بحيث لا يتعثّر شيء في اللحظة الأخيرة. وتدير ماريس إستيتس لوجستيات الإغلاق عن بُعد من بدايتها إلى نهايتها، منسّقةً شركة الملكية والتوثيق وتعليمات التحويل، بحيث تكون المسافة تفصيلاً لا حاجزاً أمام امتلاك عقار أمريكي.
لأن شراء العقار الأمريكي يُسوّى بالدولار، فإن نقل أموالكم إلى داخل البلاد وتحويلها في الوقت الصحيح جزء ذو مغزى من المعاملة. وتُحوَّل الأموال بتحويل دولي إلى حساب الضمان، ويحتاج المشترون عادةً إلى حساب مصرفي أمريكي للاحتفاظ بالدفعة الأولى وأموال الإغلاق ولاحقاً بتكاليف التملّك المستمرة. وإنشاء ذلك الحساب وفهم عملية التحويل لدى بنككم مبكراً يمنع التأخير عندما تُستحق وديعة أو دفعة إغلاق.
ويمكن لتحرّكات العملة أن تغيّر مادّياً التكلفة الفعلية لشرائكم. فبين يوم اتفاقكم على سعر ويوم إغلاقكم، يمكن لتحوّلات سعر الصرف أن تضيف أو تطرح مبلغاً ملحوظاً مما تدفعونه فعلاً بعملتكم. وكثيراً ما يقدّم مزوّدو الصرف الأجنبي المتخصّصون أسعاراً أفضل ورسوماً أدنى من بنك تجزئة اعتيادي، ويمكن لأدوات كالعقود الآجلة أن تثبّت سعراً مسبقاً لإزالة عدم اليقين عن مبلغ كبير.
وتوقيت تحويلكم واستخدام المزوّد الصحيح قراران جديران بأخذهما على محمل الجد في شراء بهذا الحجم. وتساعد ماريس إستيتس العملاء على تخطيط جانب العملة إلى جانب جانب العقار، بالتنسيق مع مختصّي صرف أجنبي مرموقين ومواءمة التحويلات مع جدول الإغلاق، بحيث لا تتآكل قيمة استثماركم بفعل تحرّكات سعر الصرف والرسوم غير الضرورية.
يتركّز المشترون الدوليون بكثافة في حفنة من الولايات، مع استئثار فلوريدا وكاليفورنيا وتكساس معاً بأكثر من نصف جميع المشتريات الأجنبية في أحدث البيانات. وفلوريدا هي الرائدة بوضوح، إذ تجتذب مشترين من أنحاء أمريكا اللاتينية وكندا وأوروبا بفضل نمط حياتها، وغياب ضريبة الدخل على مستوى الولاية، ومجتمعاتها الدولية الكبيرة الراسخة. وتحلّ كاليفورنيا ثانيةً، مدفوعةً جزئياً بطلب قوي من المشترين الآسيويين، فيما تجتذب تكساس بكثافة من المكسيك والهند.
وإلى ما وراء الثلاث الكبرى، تبقى نيويورك وأريزونا مفضّلتين باستمرار، تجتذب كل منهما مزيجاً متميّزاً من الجنسيات. وأبرز دول منشأ المشترين في الولايات المتحدة هي الصين وكندا والمكسيك والهند والمملكة المتحدة، ويميل كل منها إلى التجمّع في مناطق ومدن بعينها تناسب تفضيلاتهم الحياتية وروابطهم التجارية ومجتمعاتهم القائمة. وتجعل هذه الأنماط أسواقاً معيّنة سائلة ومألوفة بوجه خاص للملّاك الأجانب عند إعادة البيع.
غير أن أفضل سوق لكم يعتمد على أهدافكم أنتم، سواء أعطيتم الأولوية لنمو القيمة الرأسمالية، أو قاعدة نمط حياة، أو كفاءة العملة والضريبة، أو حفظ الثروة طويل الأمد. فالرواج يشير إلى السيولة وقاعدة عميقة من المشترين المستقبليين، وهو ما يهمّ لإعادة البيع، لكنه لا يعني القيمة تلقائياً. وتقدّم ماريس إستيتس المشورة للعملاء بشأن أين تتوافق أهدافهم المحدّدة مع ديناميكيات السوق المحلية، بدلاً من مجرد اتّباع القطيع.
بالنسبة إلى المستثمرين الدوليين، يأتي جوهر العائد في العقارات الأمريكية من نمو القيمة الرأسمالية، أي نمو قيمة العقار بمرور الوقت، الذي يتحقّق عند البيع. وقد ظلّت الولايات المتحدة تُعتبَر تاريخياً سوقاً مستقرة وشفّافة وسائلة للاحتفاظ بالأصول العينية، مدعومةً بحماية قانونية قوية للملكية، وتأمين ملكية موثوق، وقواعد عميقة من المشترين في الأسواق الرئيسية. وبالنسبة إلى كثير من المستثمرين الأجانب، تخدم العقارات الأمريكية بوصفها أصل نمو ووسيلة للاحتفاظ بالثروة بالدولار معاً.
واختيار السوق الصائبة والعقار الصائب هو ما يقود نمو القيمة. فالموقع، ومسار الاقتصاد المحلي، وقيود المعروض، وعمق طلب المشترين المستقبلي، جميعها تشكّل مقدار ما يكسبه العقار خلال مدة الاحتفاظ، وحسن الشراء، بالسعر الصائب في المنطقة الصائبة، هو حيث يُصنَع جانب كبير من العائد النهائي. كما تميل الأسواق الدولية الرائجة إلى تقديم سيولة أقوى عند إعادة البيع، ما يعني أنكم تستطيعون الخروج بسهولة أكبر وإلى جمهور أوسع حين يحين الوقت.
وتحقيق ذلك العائد على نحو جيّد يتطلّب تخطيط الخروج بالعناية نفسها التي يُخطَّط بها الدخول، مع مراعاة اقتطاع FIRPTA وضريبة الأرباح الرأسمالية وأي ضريبة ولاية، وتوقيت البيع وتحويل العملة بحصافة. وتتعامل ماريس إستيتس مع كل عملية شراء وإعادة البيع النهائية في الحسبان، مقدّمةً المشورة بشأن الأسواق والأصول الموضوعة لنمو القيمة، ومنظّمةً الحيازة بحيث يُحفَظ أكبر قدر ممكن من ربحكم عند بيعكم.
التبادل المماثل (1031) حكم من أحكام قانون الضرائب الأمريكي يتيح لمالك عقار استثماري تأجيل ضريبة الأرباح الرأسمالية المستحقة عادةً عند البيع، شريطة إعادة استثمار العائدات في عقار استثماري أمريكي مؤهِّل آخر ضمن أطر زمنية صارمة. فبدلاً من دفع الضريبة على الربح عند نقطة البيع، تُؤجَّل الضريبة وتُدحرَج فعلياً إلى العقار البديل، ما قد يتيح للمستثمر إعادة تموضع حيازاته أو ترقيتها دون تكلفة ضريبية فورية.
ويمكن للملّاك الأجانب استخدام تبادل 1031، لكن القواعد فنّية ولا تتسامح مع الأخطاء. فثمّة مواعيد نهائية صارمة لتحديد العقار البديل وإغلاقه، ويجب أن يتولّى الأموال وسيط مؤهّل لا أن يلمسها البائع، ويجب أن يستوفي التبادل متطلّبات محدّدة ليكون مؤهِّلاً. والأهم للبائعين الأجانب، أن التفاعل بين تبادل 1031 واقتطاع FIRPTA يحتاج إلى تنسيق دقيق ومسبق، إذ إن آليات الاقتطاع لا تختفي ببساطة لمجرد التخطيط لتبادل.
وتبادل 1031 أداة لتأجيل الضريبة مع البقاء مستثمراً في العقارات الأمريكية، وما إذا كان مناسباً يعتمد كلياً على ظروفكم ونواياكم طويلة الأمد. وتنبّه ماريس إستيتس إلى الإمكانية حيث تكون ذات صلة وتعمل إلى جانب مستشاري ضرائب ووسطاء مؤهّلين لهيكلته على نحو صحيح، بحيث لا تكلّفكم خطوة سيّئة التوقيت التأجيل الذي كنتم تعوّلون عليه.