Sorular
Yurt dışında alım, net cevaplarla.
Müşterilerimizin Dubai, Yunanistan ve ABD'de alım hakkında en çok sorduğu sorular — açıkça yanıtlandı.
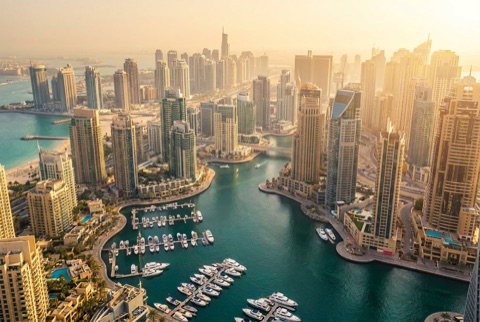
Evet. Dubai'nin çığır açan Mülkiyet Kanunu'ndan (2002 tarihli 7 No'lu Kanun) bu yana, her ülke vatandaşı yabancılar Dubai'nin belirlenmiş serbest mülkiyet (freehold) bölgelerinde mülk satın alabilir, sahip olabilir, satabilir ve miras bırakabilir. BAE'de ikamet etmeniz gerekmez, yerel bir sponsor veya ortağa ihtiyacınız yoktur ve tapu sahibi olmak için ülkede yaşama zorunluluğu bulunmaz. Mülkiyet doğrudan kendi adınıza Dubai Arazi Dairesi'ne (DLD) tescil edilir ve tapu, tek yasal sahip olarak size düzenlenir.
Yabancı alıcılar, BAE ve Körfez İşbirliği Konseyi (GCC) vatandaşlarıyla aynı satın alma çerçevesinden ve aynı temel maliyetlerden yararlanır; yalnızca yurt dışından bir yatırımcı olduğunuz için uygulanan herhangi bir ek ücret veya devir vergisi yoktur. Bir yabancının sahip olabileceği mülk sayısında bir üst sınır ve devlet tarafından dayatılan asgari bir satın alma bedeli de bulunmaz (ancak kredi verenlerin ve Golden Visa programının, ayrıca ele aldığımız kendi eşikleri vardır).
Tek anlamlı kısıtlama kişisel değil, coğrafidir: yabancı serbest mülkiyet, bugün altmıştan fazla topluluğu kapsayan ve prestijli kıyı şeridi ile yatırım bölgelerinin neredeyse tamamını içeren Dubai'nin belirlenmiş serbest mülkiyet bölgeleriyle sınırlıdır. Bu bölgelerin dışında kalan eski merkezi mahalleler BAE ve GCC vatandaşlarına ayrılmıştır. Uygulamada, uluslararası bir alıcının gerçekçi olarak değerlendireceği hemen hemen her mülk (bir Marina dairesinden bir Palm Jumeirah villasına kadar) rahatlıkla serbest mülkiyet bölgesi içinde yer alır.
Serbest mülkiyet (freehold), hem mülkün hem de üzerinde bulunduğu arazinin tam ve süresiz tapusunu size verir. İstediğiniz zaman açık piyasada satabilir, ipotek ettirebilir, topluluk kurallarına uygun şekilde tadilat yapabilir ve mirasçılarınıza bırakabilirsiniz; bunların hepsini bir mülk sahibinden veya ana idareden izin almadan ve arazi kirası ödemeden yapabilirsiniz. Dubai'yi uluslararası yatırımcılar için bu denli cazip kılan mülkiyet biçimi budur ve doğrudan Dubai Arazi Dairesi'ne adınıza tescil edilir.
Kiralık mülkiyet (leasehold) ise, bir mülkü belirli bir süre (genellikle 99 yıla kadar) kullanma hakkı tanır; bu sürenin ardından mülkiyet asıl freehold sahibine geri döner. Kiralık mülkiyet düzenlemeleri, Deira, Bur Dubai ve orijinal Jumeirah mahallesinin bazı kısımları gibi yabancı serbest mülkiyetine ayrılmamış olan Dubai'nin eski ve merkezi bölgelerinde bulunur. Uzun vadeli güvenlik ve yeniden satış değerine odaklanan uluslararası bir alıcı için serbest mülkiyet neredeyse her zaman tercih edilen yoldur.
Yabancılar, belirlenmiş altmıştan fazla toplulukta serbest mülkiyet satın alabilir. Bunlar, prestijli kıyı şeridinin tamamını ve çoğu yatırımcının önemsediği bölgeleri içerir: Dubai Marina, Palm Jumeirah, Downtown Dubai, Business Bay, Bluewaters Island, Emaar Beachfront, Dubai Creek Harbour, Jumeirah Beach Residence (JBR) ve Dubai Hills Estate, diğerlerinin yanı sıra. Aydınlatmakta fayda olan bir karışıklık noktası: orijinal alçak katlı Jumeirah bölgesi yabancılar için büyük ölçüde kiralık mülkiyetken, benzer isimli JBR, Jumeirah Lake Towers, Jumeirah Village Circle ve Jumeirah Islands tamamen serbest mülkiyettir.
Satın alma bedelinin üzerine eklenen en büyük tek kalem, mülk değerinin %4'ü oranındaki Dubai Arazi Dairesi (DLD) devir ücretidir. Kanun bu ücreti nominal olarak %2 alıcıya ve %2 satıcıya paylaştırsa da, piyasa uygulamasında tüm %4'ü neredeyse her zaman alıcı öder. Bu ücret, mülkün adınıza tescilini ve tapunuzun düzenlenmesini sağlayan unsurdur.
DLD ücretinin ötesinde birkaç işlem masrafı için bütçe ayırmalısınız: 500.000 AED altındaki mülkler için yaklaşık 2.000 AED, üzerindekiler için 4.000 AED tutarında bir tescil ve tapu ücreti, artı bu ücret üzerinden %5 KDV; bir tescil mütevelli ofisi ücreti; ve küçük bir idari ve bilgi (knowledge) ücreti. Bir emlakçı kullanırsanız, acente komisyonu geleneksel olarak satın alma bedelinin %2'si artı KDV'dir. İpotekli satın alırsanız, kredi tutarının %0,25'i oranında bir ipotek tescil ücreti ile banka düzenleme ve değerleme ücretlerini ekleyin.
Bunların hepsi bir arada değerlendirildiğinde, uluslararası bir alıcı, işlemin ipotek ve emlakçı içerip içermediğine bağlı olarak satın alma bedelinin yaklaşık %5 ila %9'u aralığında toplam kapanış maliyeti planlamalıdır. Bunların büyük ölçüde tek seferlik işlem maliyetleri olduğunu belirtmekte fayda var. Dubai'de yıllık emlak vergisi ve sermaye kazancı vergisi bulunmadığından, işlem tamamlandıktan sonra devam eden yükümlülükleriniz başlıca hizmet ve topluluk aidatlarıyla sınırlıdır.
DLD devir ücreti, Dubai Arazi Dairesi'nin bir mülkün mülkiyetini resmi olarak adınıza devretmesi ve tescil etmesi için aldığı ücrettir. Anlaşılan satın alma bedelinin (veya DLD'nin belirlediği değerin; daire hangisini uygularsa) %4'ü olarak hesaplanır ve mülkiyetinizin kamuya açık yasal kayda geçmesini sağlayan mekanizmadır. Bu ücretin ödenmesi, tapunuzun düzenlenmesini tetikler; dolayısıyla devir, bu ücret ödenene kadar tamamlanmış sayılmaz.
Yasal olarak ücret, alıcı ve satıcı arasında her biri %2 olacak şekilde eşit paylaştırılır; ancak Dubai'de uzun süredir yerleşik gelenek, tüm %4'ü alıcının üstlenmesidir. Piyasa basitçe bu şekilde yerleşmiştir ve bu, çoğu standart satış sözleşmesine yansır. Yine de bu, zaman zaman müzakere edilebilecek bir noktadır; daha durgun bir piyasada veya istekli bir satışta, satıcı katkıda bulunmayı kabul edebilir, bu nedenle müzakereler sırasında gündeme getirmekte her zaman fayda vardır.
%4'lük oran sabit ve tektiptir: mülkün konumuna, türüne veya fiyat aralığına göre değişmez ve yabancı alıcılar, sakinler ve vatandaşlarla tam olarak aynı oranı öder. Ücret genellikle devir anında DLD'de veya bir tescil mütevelli ofisinde ödenir ve cezalardan kaçınmak için derhal ödenmelidir. Yinelenen bir vergi değil tek seferlik bir maliyet olduğundan, devam eden bir yükümlülük olarak değil, edinim bütçenizin bir parçası olarak görülmesi en doğrusudur.
Projeden (off-plan) satın almak, henüz inşaat halindeki bir mülkü doğrudan geliştiriciden, genellikle inşaat boyunca taksitler halinde ödeyerek satın almak demektir. Hazır (ready) mülk ise, hemen inceleyebileceğiniz, teslim alabileceğiniz ve tescil ettirebileceğiniz tamamlanmış bir birimdir. İkisi de uluslararası alıcılar için tamamen uygundur ve doğru seçim; zaman çizelgenize, kademeli ödemelere yatkınlığınıza ve hemen kullanabileceğiniz ya da yeniden satabileceğiniz bir varlık isteyip istemediğinize bağlıdır.
Projeden satın almak, iyi nedenlerle popülerdir: giriş fiyatları genellikle karşılaştırılabilir tamamlanmış stoktan daha düşüktür, geliştiriciler maliyeti inşaat dönemine ve bazen teslim sonrasına yayan uzatılmış ödeme planları sunar ve proje ile çevresindeki topluluk olgunlaştıkça lansman ile tamamlanma arasında değer artışı potansiyeli vardır. Projeden satışlar, son çeyreklerde Dubai işlem hacimlerine istikrarlı biçimde hâkim olmuştur. Ödünleşimler ise şunlardır: tamamlanmayı beklersiniz, geliştiricinin zamanında ve şartnameye uygun teslimatına güvenirsiniz ve paranız, tamamlanmış evi fiziksel olarak inceleyebilmenizden önce taahhüt edilmiş olur.
Hazır mülk, kesinlik ve anındalık sunar. Tam olarak neyi satın aldığınızı görürsünüz, gerçek birim ve bina üzerinde durum tespiti yapabilirsiniz ve mülkiyet (tapu elinizde olarak) satışın tamamlanmasıyla devrolur. Arzın kısıtlı olduğu prestijli konumlardaki fiyatlar değerini iyi korur. Taşınmak isteyen veya inşaat riskinden tamamen kaçınmayı tercih eden alıcılar için hazır stok daha temkinli bir yoldur. Sağlıklı bir danışmanlık görüşmesi genellikle, projeden satın almanın daha düşük giriş maliyeti ile yukarı yönlü potansiyelini, hazır mülkün güvenliği ve hızıyla tartmaya dayanır.
Dubai'nin projeden satış piyasası, DLD tarafından düzenlenen ve RERA (Emlak Düzenleme Ajansı) tarafından denetlenen zorunlu bir emanet (escrow) sistemine dayanır. 2007 tarihli 8 No'lu Kanun uyarınca, serbest mülkiyet bölgesindeki her projeden proje, projeye özgü ayrı bir emanet hesabına sahip olmak zorundadır. Taksitlerinizi ödediğinizde, paranız geliştiricinin genel fonlarına değil, o emanet hesabına gider ve yalnızca o belirli projenin inşaatına harcanabilir.
En önemlisi, fonlar geliştiriciye takvime göre değil, doğrulanmış inşaat ilerlemesine bağlı olarak kademeli şekilde serbest bırakılır. Bağımsız, DLD onaylı bir mühendislik danışmanı sahayı denetler ve belirli bir aşamaya ulaşıldığını onaylar; ancak bundan sonra banka ilgili dilimi serbest bırakır. Geliştiricilerden ayrıca, satış yapabilmeleri için inşaat maliyetinin anlamlı bir kısmını önden yatırmaları ve periyodik ilerleme ve harcama raporları sunmaları istenir. Bu kilometre taşına bağlı yapı, projeden bir alıcının sahip olduğu en önemli tek korumadır, çünkü paranızın durmuş bir projede kaybolma riskini doğrudan sınırlar.
Oqood, projeden satın almalar için ara tescil belgesidir. Mülk henüz fiziksel olarak var olmadığından, satın alma anında tapu alamazsınız; bunun yerine DLD, sözleşmenizi Oqood sistemine kaydeder ve size inşaat süresince birime yönelik resmi olarak tescilli, yasal olarak tanınan bir hak tanır. Proje tamamlanıp mülk teslim edildiğinde, Oqood tescili adınıza tam bir tapuya dönüşür. Satın alımınızın Oqood'a düzgün şekilde tescil edildiğini doğrulamak, her projeden satın alımda temel bir durum tespiti adımıdır.
Dubai'de projeden satın almanın en cazip özelliklerinden biri, satın alma bedelini önden peşin ödemek yerine inşaat dönemine yaymanıza olanak tanıyan geliştirici ödeme planıdır. Tipik bir yapı, genellikle fiyatın %5 ila %20'si arasında bir rezervasyon depozitosuyla başlar; ardından bina ilerledikçe belirlenmiş kilometre taşlarında ödenen bir dizi taksit gelir ve son bakiye teslimatta ödenir.
Mevzuat gereği, bu ödeme planları gerçek inşaat ilerlemesine bağlı olmalı ve emanet hesabından ödeme çerçevesiyle uyumlu olmalıdır; dolayısıyla taksitler genellikle inşaatın doğrulanmış aşamaları tamamlandıkça vadesi gelir. Birçok geliştirici ayrıca teslim sonrası ödeme planları sunar; burada fiyatın bir kısmı, mülkü teslim aldıktan sonra bir, iki veya birkaç yıl boyunca taksitler halinde ödenir. Bu düzenlemeler, ipoteğe ihtiyaç duymadan bir satın alımı önemli ölçüde daha erişilebilir kılabilir.
Uluslararası bir alıcı için cazibe iki yönlüdür: başlangıçta daha az sermaye taahhüt edersiniz ve genellikle prestijli bir birimi lansman fiyatından güvence altına alırken kademeli olarak ödeyebilirsiniz. Bununla birlikte, ödeme planları sözleşmesel taahhütlerdir; bu nedenle planı tam olarak anlamak, taksitlerin inşaat kilometre taşlarıyla nasıl ilişkilendiğini teyit etmek ve planın satış ve satın alma sözleşmenizde belgelendiğinden emin olmak önemlidir. Ödeme koşullarının net bir gözle incelenmesi, siz taahhütte bulunmadan önce yaptığımız danışmanlık çalışmasının temel bir parçasıdır.
BAE Golden Visa, Dubai gayrimenkuluna yatırım yaparak hak kazanabileceğiniz on yıllık, yenilenebilir bir oturma vizesidir. Mülk eşiği, değer olarak 2 milyon AED'dir (yaklaşık 545.000 USD). Bunu tek bir mülkle veya toplam nitelikli değeri 2 milyon AED'ye ulaşan bir mülk kombinasyonuyla karşılayabilirsiniz ve onaylı geliştiricilerden hem hazır hem de projeden mülkler uygundur.
Programa erişimi genişleten önemli bir yeni değişiklik yaşandı. İpotekli mülkler için büyük bir asgari peşinat ödemesine yönelik önceki gereklilik kaldırıldı; bu, Dubai Arazi Dairesi'nin mülke ilişkin değerlemesinin 2 milyon AED'ye ulaşması veya aşması koşuluyla ipotekli ve projeden satın almaların artık hak kazanabileceği anlamına geliyor. Uygunluk, yalnızca tapudaki fiyata göre değil, DLD'nin güncel değerlemesine göre değerlendirilir; dolayısıyla düzgün bir değerleme, Golden Visa başvurusunun merkezindedir.
Faydalar önemlidir ve uluslararası alıcıların Dubai'yi seçmesinin başlıca nedenlerinden biridir. Vize on yıl geçerlidir ve nitelikli mülkü elinizde tuttuğunuz sürece yenilenir. Kendi kendini sponsorlar; yani bir işverene veya yerel sponsora ihtiyacınız yoktur ve aynı başvuru kapsamında eşinizi, çocuklarınızı ve ebeveynlerinizi sponsor edebilirsiniz. Sıradan BAE ikamet vizelerinin aksine, ülkeden uzun süreli yokluklarla iptal edilmez ve gerçekten esnek bir ikamet imkânı sağlar. Sonuç olarak, tek bir nitelikli mülk alımı, hem uzun vadeli bir yatırımı hem de aileniz için uzun vadeli ikameti güvence altına alır.
Evet, çok sayıda BAE bankası yerleşik olmayan yabancı alıcılara kredi verir, ancak yerleşiklere göre daha muhafazakâr koşullarla. Anahtar rakam, kredinin mülk değerine oranıdır (LTV). Yerleşik olmayanlar için azami LTV genellikle %50 ila %65 civarındadır; bu, mülk değerinin yaklaşık %35 ila %50'sini kendi kaynaklarınızdan peşinat olarak karşılamanız gerektiği anlamına gelir. 5 milyon AED altındaki hazır mülkler bu aralığın daha cömert ucuna, daha yüksek değerli ve projeden mülkler ise daha muhafazakâr ucuna yönelme eğilimindedir.
Yerleşik olmayanlar için faiz oranları genellikle %5 ila %6,5 aralığında seyreder ve yerleşiklere sunulan oranlardan biraz daha yüksek olabilir; güçlü bir gelir profili, büyük bir peşinat ve iyi bir kredi geçmişiyle daha rekabetçi oranlara ulaşmak mümkündür. Bankalar genellikle asgari aylık gelir olarak yaklaşık 15.000 AED veya döviz karşılığını arar, toplam borç ödemenizi gelirinizin yaklaşık yarısı içinde tutar ve yaklaşık 20 ila 25 yıllık vadeler sunar. Finansman yalnızca serbest mülkiyet bölgelerindeki mülkler için sağlanır.
Kriterler, oranlar ve kredi verme iştahı bankalar arasında önemli ölçüde değiştiğinden, bir mülke bağlanmadan önce ipotek ön onayı almak son derece değerlidir. Ön onay, bütçenizi teyit eder, müzakere pozisyonunuzu güçlendirir ve işlem zaman çizelgesini kolaylaştırır. Bununla birlikte, birçok uluslararası alıcı nakit veya geliştirici ödeme planları aracılığıyla satın almayı ve finansmandan tamamen kaçınmayı tercih eder; bu, daha geniş portföyünüze ve sermayenizi nasıl dağıtmak istediğinize bağlı bir karardır ve seve seve birlikte değerlendireceğimiz bir konudur.
Dubai'de mülkiyet, Dubai Arazi Dairesi tarafından tutulan merkezi ve devlet işletimli bir sicil aracılığıyla kaydedilir. Bir satın alma tamamlandığında, DLD elektronik bir tapu düzenler; bu, mülkiyetinizi kanıtlayan kesin yasal belgedir. Mülk sahibinin adını, mülk ayrıntılarını, parsel ve birim bilgilerini ve mülkiyet türünü kaydeder. Tescil merkezi ve dijital olduğundan, mülkiyet kayıtları güvenli, şeffaf ve kolayca doğrulanabilirdir.
Hazır bir mülk için tapu, satın alma bedeli, DLD devir ücreti ve ilgili masraflar bir tescil mütevelli ofisinde ödendikten sonra, devir anında size düzenlenir. Projeden bir satın alma için ise sıralama farklıdır: inşaat sırasında hakkınız Oqood ara tescil sistemine kaydedilir ve tam tapu, tamamlanmış birimin tamamlanması ve teslimi üzerine düzenlenir.
Bu sağlam tescil çerçevesi, Dubai gayrimenkul piyasasına duyulan güvenin temel direklerinden biridir. Bu, mülkiyetinizin bir geliştiricinin veya üçüncü bir tarafın kayıtlarına değil, resmi bir devlet siciline dayandığı ve gelecekteki herhangi bir satış, ipotek veya miras devrinin aynı güvenilir sistem üzerinden işleneceği anlamına gelir. Durum tespitinin bir parçası olarak, bir işlem ilerlemeden önce satıcının tapusunun temiz ve düzgün şekilde tescilli olduğunu her zaman teyit ederiz.
Hayır. Dubai, konut gayrimenkulunde yıllık emlak vergisi almaz ve sattığınızda sermaye kazancı vergisi uygulamaz. Bu, Dubai gayrimenkuluna yatırım yapmanın tanımlayıcı avantajlarından biridir ve kendi ülkelerinde tekrarlayan emlak vergileri ile kazanç vergilerine alışkın uluslararası alıcıları çekmesinin başlıca nedenidir. Sahip olduğunuzda, yalnızca varlığı elinizde tutmakla bağlantılı olarak devletten gelen yıllık bir vergi faturası yoktur.
Bu, mülkiyetin tamamen ücretsiz olduğu anlamına gelmez. Mülk sahipleri, binanın ve ortak tesislerin bakımı için yıllık hizmet ve topluluk aidatları öder ve bunlar, hesaba katılması gereken gerçek ve devam eden bir giderdir. Ayrıca satın alma sırasında tek seferlik işlem maliyetleri, başlıca %4'lük DLD devir ücreti vardır. Ancak birçok yurt dışı alıcının alışkın olduğu yıllık belediye vergisi, emlak vergisi veya arazi vergisinin bir karşılığı yoktur.
Sermaye kazancı vergisinin bulunmaması, özellikle değer artışına odaklanan yatırımcılar için son derece anlamlıdır. Değeri artan bir mülkü sattığınızda, bu artış yerel bir kazanç vergisiyle azaltılmaz; dolayısıyla değer artışının tamamı, yalnızca işlem maliyetlerine tabi olarak size kalır. Alıcılar elbette kendi ülkelerindeki vergi durumlarını göz önünde bulundurmalıdır, çünkü vergi mukimi olduğunuz ülkenin yurt dışında tutulan varlıklara ilişkin kuralları olabilir; ancak Dubai tarafından bakıldığında, mülkiyet vergisi ortamı olağanüstü hafiftir.
Süreç iyi oturmuştur ve hazır bir mülk için hızlı ilerleyebilir; genellikle birkaç hafta içinde tamamlanır. Hedeflerinizi ve bütçenizi tanımlamakla başlar, ardından uygun mülkleri belirler ve gezersiniz. Bir mülke karar verdiğinizde, fiyat ve koşulları müzakere eder ve genellikle acente ya da mütevelli tarafından tutulan yaklaşık %10'luk bir depozito eşliğinde standart satış sözleşmesi olan Mutabakat Muhtırası'nı (Form F) imzalarsınız.
Mülkte mevcut bir ipotek varsa satıcı bunu tasfiye eder; her durumda satıcı, hizmet aidatlarının ödendiğini ve devir için bir engel olmadığını teyit eden bir İtiraz Yoktur Belgesi'ni (NOC) geliştiriciden alır. Alıcı ve satıcı daha sonra devri tamamlamak için DLD onaylı bir tescil mütevelli ofisinde buluşur; burada satın alma bedeli (genellikle banka çekiyle) ödenir, %4'lük DLD ücreti ve ilgili masraflar ödenir ve adınıza yeni bir tapu düzenlenir. Satın almayı finanse ediyorsanız, ipoteğiniz aynı aşamada tescil edilir.
Hazır bir nakit satın alma için bu baştan sona yolculuk genellikle iki ila altı hafta sürer. Projeden satın almalar farklı bir ritim izler: birimi rezerve edersiniz, satış ve satın alma sözleşmesini imzalarsınız ve mülk Oqood'a tescil edilir; ödeme planı inşaat dönemi boyunca devam eder ve tapu teslimatta düzenlenir. Her iki yolda da iyi bir danışmanlık kuruluşu durum tespitini yönetir, DLD ve mütevelliyle koordinasyon sağlar ve her adımın doğru şekilde belgelenmesini güvence altına alır; yurt dışından bir alıcı için gerçek değerin büyük kısmı buradadır.
Evet. Bir Dubai mülk alımını fiziksel olarak orada bulunmadan tamamlamak tamamen mümkündür ve birçok uluslararası yatırımcı tam olarak bunu yapar. Olağan mekanizma, güvenilir bir temsilciyi (genellikle bir avukatı veya danışmanlık kuruluşunuzdaki bir uzmanı) belgeleri imzalamak, ödemeleri yapmak ve Dubai Arazi Dairesi'nde tescili tamamlamak üzere adınıza hareket etmeye yetkilendirdiğiniz yasal bir belge olan Vekaletname'dir (Power of Attorney, POA).
POA'nın BAE'de geçerli olması için genellikle kendi ülkenizde noter onaylı ve tasdikli (veya apostilli) olması, ardından Dubai'de kullanım için onaylanması gerekir; Arapça değilse yasal bir tercümesi de gerekecektir. Bunu doğru ve önceden hazırlamak, sorunsuz bir uzaktan işlemin anahtarıdır ve evraklar gerektiğinden önce hazır olsun diye yurt dışındaki müşterilerimiz için rutin olarak koordine ettiğimiz bir konudur.
Düzgün şekilde düzenlenmiş bir POA ile temsilciniz, siz yurt dışındayken tüm devir işlemini tescil mütevelli ofisinde yürütebilir ve tapunuzu güvence altına alabilir. Modern dijital kanallar, belgeleri incelemeyi, fonları uluslararası olarak transfer etmeyi ve her adımda tam olarak bilgi sahibi kalmayı her zamankinden kolay hale getirir. Uzaktan satın alma, güvene ve titiz durum tespitine ekstra önem verilmesini gerektirir; bu nedenle uzaktan satın alırken, satıcının değil sizin çıkarlarınızı temsil eden, saygın ve şeffaf bir danışmanla çalışmak özellikle önemlidir.
Titiz durum tespiti, güvenli bir satın almanın temelidir ve Dubai'nin düzenleyici çerçevesi bunu yürütmeniz için size güçlü araçlar sunar. Herhangi bir satın alma için, satıcının tapusunun temiz ve Dubai Arazi Dairesi'ne düzgün şekilde tescilli olduğunu teyit etmeli, tüm hizmet aidatlarının ödendiğini kontrol etmeli ve mülk üzerinde açıklanmamış ipotek veya takyidat olmadığından emin olmalısınız. Yeniden satışlarda, geliştiriciden alınan bir İtiraz Yoktur Belgesi bu teyidin bir parçasıdır.
Projeden satın alırken, geliştiriciyi ve projeyi doğrulamak son derece önemlidir. Geliştiricinin RERA'ya lisanslı ve kayıtlı olduğunu, belirli projenin resmi olarak tescilli olduğunu ve ödemelerinizin yatırılacağı özel bir emanet hesabına sahip olduğunu teyit etmelisiniz. Geliştiricinin geçmiş performansını (önceki projeler, teslimat geçmişi ve zamanında ve şartnameye uygun teslim etme itibarını) kontrol etmek de aynı derecede önemlidir, çünkü geliştiricinin güvenilirliği, sorunsuz bir projeden deneyiminin en iyi göstergesidir.
Bu bilgilerin çoğu, resmi DLD ve RERA kanalları aracılığıyla doğrulanabilir; bu, Dubai piyasasının birçok yargı bölgesine kıyasla gerçek bir güçlü yanıdır. Bununla birlikte, evrakları yorumlamak, uyarı işaretlerini fark etmek ve emanet ve Oqood tescillerinin düzgün şekilde yerinde olduğunu teyit etmek, profesyonel rehberliğin değerini kanıtladığı yerdir. Saygın bir danışmanlık kuruluşu bu doğrulamayı sizin adınıza yürütür, böylece belgelerin tutarlı olacağını ummak yerine sermayenizi güvenle taahhüt edebilirsiniz.
Teslimat (handover), tamamlanmış bir mülkün geliştirici tarafından size teslim edildiği andır ve inşaat halindeki bir projeden, tamamen sahibi olduğunuz bir eve geçişi işaret eder. Bu aşamada geliştirici, birimin hazır olduğunu size bildirir, tamamlanmada vadesi gelen son taksiti ödersiniz ve mülk, Dubai Arazi Dairesi tarafından düzenlenen tam bir tapuyla adınıza tescil edilir. Bu, projeden bir satın almanın doruk noktasıdır ve anlaşılır biçimde heyecan verici bir kilometre taşıdır.
Snagging, mülkü resmi olarak kabul etmeden önce yaptığınız dikkatli incelemedir. Birimi ayrıntılı biçimde gözden geçirmeyi (yüzeyleri, tesisatı, su tesisatını, elektriği, klimayı, kapıları, pencereleri ve inşaatın genel kalitesini kontrol etmeyi) ve kusur listesi olarak bilinen, herhangi bir kusur veya bitmemiş kalemin bir listesini derlemeyi içerir. Bu liste, teslimattan önce veya kısa süre sonra sorunları gidermekten sorumlu olan geliştiriciye sunulur. Birçok alıcı, bu incelemeyi kapsamlı ve nesnel biçimde yürütmesi için profesyonel bir snagging şirketiyle çalışır.
Snagging önemlidir, çünkü henüz elinizde net bir kaldıraç varken geliştiriciyi sözleşmenizde vaat edilen standarda tutma fırsatınızdır. Saygın geliştiriciler ayrıca teslimattan sonra, yapısal ve işçilik sorunlarını gidermekten sorumlu kaldıkları bir kusur sorumluluğu veya garanti süresi de sunar. Teslimata metodik yaklaşmak (imzalamadan önce inceleme yapmak, her şeyi belgelemek ve garanti haklarınızı anlamak) hem mülkten aldığınız keyfi hem de uzun vadeli değerini korur.
Dubai'de bir mülkü satmak, satın almayı yansıtan açık ve düzenlenmiş bir süreci izler. Bir alıcıyla satış üzerinde anlaştığınızda, iki taraf fiyatı ve koşulları belirleyen bir Mutabakat Muhtırası'nı (Form F), genellikle bir depozito eşliğinde imzalar. Mülkte bir ipotek varsa tasfiye edilmesi gerekir ve ardından her iki taraf, alıcının ödemesinin gerçekleştiği ve alıcı adına yeni bir tapunun düzenlendiği bir DLD tescil mütevelli ofisinde devre doğru ilerler.
Herhangi bir yeniden satışta merkezi bir adım, geliştiriciden veya ana topluluktan İtiraz Yoktur Belgesi'ni (NOC) almaktır. NOC, tüm hizmet aidatlarının ve topluluk ücretlerinin güncel olarak ödendiğini ve geliştiricinin mülkiyet devrine itirazı olmadığını teyit eder. DLD, bu belge olmadan devri tamamlamaz; dolayısıyla NOC'yi almak (ki bu genellikle ödenmemiş ücretlerin tasfiyesini ve geliştiriciye bir ücret ödenmesini içerir) bir mülkü satışa hazırlamanın temel bir parçasıdır.
Dubai sermaye kazancı vergisi uygulamadığından, mülkünüzün kazandığı değer artışı, yalnızca işlem maliyetlerine tabi olarak satışta size kalır. Kazanç vergisinin bulunmaması, prestijli bölgelerde likit ve uluslararası düzeyde aktif bir alıcı havuzuyla birleştiğinde, sermaye büyümesine ve yeniden satışa odaklanan yatırımcılar için Dubai'yi cazip kılan unsurun büyük bir bölümünü oluşturur. Yetkin bir danışman, satış sürecini baştan sona yönetir (fiyatlandırma, pazarlama, alıcı değerlendirmesi, NOC ve devir) ve işlemi temiz ve mevzuata uygun tutarak en güçlü sonucu elde eder.
Dubai gayrimenkulu son yıllarda güçlü bir sermaye büyümesi sağladı ve önümüzdeki dönem için görünüm yapıcı olmaya devam ediyor; ancak piyasa daha seçici bir aşamaya olgunlaşıyor. Bağımsız araştırma kuruluşları, şehir genelinde devam eden değer artışı öngörüyor; bazıları yüksek tek haneli ila düşük çift haneli değer büyümesi tahmin ediyor ve villaların dairelerden daha iyi performans göstermesi bekleniyor. Konsensüs beklentileri, sürekli nüfus artışı, yatırımcı talebi ve Dubai'nin küresel bir merkez olarak konumuyla desteklenen sağlıklı bir pozitif aralıkta yer alıyor.
Performans, konuma ve mülk türüne göre önemli ölçüde değişir ki danışmanlık öngörüsünün önem kazandığı yer burasıdır. Palm Jumeirah ve Downtown Dubai gibi arzı kısıtlı, prestijli kıyı şeridi adresleri, kıtlık değeri desteklediği için primli fiyatlar talep etmeye devam ederken, belirli gelişmekte olan topluluklar altyapıları tamamlandıkça ve olgunlaştıkça daha güçlü yüzdesel büyüme potansiyeli sunar. Projeden satışlar, işlemlerin çoğunluğunu oluşturmaya devam etti; bu da gelecekteki teslimata ve lansman ile tamamlanma arasındaki değer artışına duyulan güveni yansıtıyor.
Bir yatırımcı için Dubai'nin değer artışı hikâyesinin cazibesi, vergi ortamıyla daha da güçlenir: yıllık emlak vergisi ve sermaye kazancı vergisi olmadığından, varlığınızın değerindeki büyüme yerel vergilendirmeyle aşınmaz. Her piyasada olduğu gibi, değer artışı hiçbir zaman garanti değildir ve fiyatlar döngüler halinde hareket eder; dolayısıyla disiplin, doğru varlığı doğru konumda doğru giriş noktasında seçmekte yatar. İşte bu, her müşteriye getirdiğimiz analizin ta kendisidir: manşet rakamların peşinden koşmak yerine satın alımı yatırım ufkunuzla ve iştahınızla hizalamak.
Dubai'deki yabancı alıcılar, belirlenmiş serbest mülkiyet toplulukları genelinde daire, villa, müstakil bahçeli ev (townhouse), penthouse ve otel hizmetli konut (serviced residence) satın alabilir. Daireler, yüksek katlı sahil bölgelerine hâkimdir ve likit, aranan stok arayan yatırımcılara hitap ederken; ana plana dayalı topluluklardaki villalar ve müstakil bahçeli evler, aileleri ve alan, mahremiyet ve arazi arayanları çeker; bu, özellikle güçlü değer büyümesi gösteren bir segmenttir.
Dubai kıyı şeridi, piyasanın en ikonik adreslerine ev sahipliği yapar. Dubai Marina, en köklü ve likit bölgelerden biridir; aktif olarak alınıp satılan ve uluslararası yatırımcıların ebedi favorisi olmayı sürdüren yoğun, kuleli bir sahil topluluğudur. Sembol niteliğindeki yapay ada Palm Jumeirah, en yüksek mutlak fiyatları talep eder ve kalıcı değeri destekleyen bir kıtlıkla sahil villaları ve premium daireler sunar. Jumeirah Beach Residence (JBR) canlı bir sahil yaşam tarzı sunarken, Emaar Beachfront, Bluewaters Island ve Dubai Creek Harbour gibi daha yeni sahil destinasyonları hızla arzu edilen prestijli konumlar haline geldi.
Kıyının hemen ötesinde, Downtown Dubai, Business Bay ve Dubai Hills Estate gibi topluluklar, yurt dışı alıcılar tarafından tercih edilen prestijli bölgeler listesini tamamlar. Doğru seçim hedeflerinize bağlıdır: likit, kolay yeniden satılabilen bir daire; gösterişli bir sahil villası; veya büyümeye açık, gelişmekte olan bir topluluk. Kıyı odaklı bir danışmanlık kuruluşu olarak rolümüz, her topluluğun değer ve yeniden satış talebi açısından nasıl davrandığına dair yakın bilgimizden yararlanarak sizi hedeflerinize gerçekten uyan adres ve mülk türüyle eşleştirmektir.
Hizmet aidatları, mülk sahiplerinin binalarının ve ortak tesislerinin bakımını karşılamak için ödediği yıllık ücretlerdir; ortak alanların bakımı, güvenlik, temizlik, peyzaj, asansörler, yüzme havuzları, spor salonları ve ana topluluğun altyapısı gibi kalemleri kapsar. Bunlar, Dubai'de mülk sahibi olmanın başlıca devam eden maliyetidir ve bu ortak olanaklar, topluluğun iyi bakılmasını ve dolayısıyla mülk değerlerinin korunmasını sağlamak için sürekli finansman gerektirdiğinden alınır.
Aidatlar, mülkünüzün metrekaresi başına hesaplanır ve konuma, bina yaşına ve sunulan olanak düzeyine göre önemli ölçüde değişir. Prestijli kıyı şeridinde kapsamlı tesislere sahip olanak açısından zengin bir kule, daha sade bir binadan daha yüksek metrekare başına aidat taşır; villa toplulukları ise yine farklılık gösterir. Bu ücretler gerçek ve tekrarlayan bir gider olduğundan, hem bütçeleme için hem de bir yatırım mülkünün net getirisini etkilediği için satın alma analizinize her zaman dahil edilmelidir.
Dubai'nin düzenleyicisi, şeffaflığı teşvik etmek için hizmet aidatı yapılarını denetler ve onaylanmış oranlar kayıt altındadır; dolayısıyla satın almadan önce belirli bir binanın aidatını doğrulayabilirsiniz. Durum tespitinin bir parçası olarak, değerlendirilen herhangi bir mülk için geçerli hizmet aidatlarını teyit eder ve satıcının aidatlarının ödendiğini kontrol ederiz; bu ikincisi, mülkiyet devri için gereken İtiraz Yoktur Belgesi'nin bir ön koşuludur. Bu aidatları önceden anlamak, tamamlanmadan sonra hiçbir sürprizle karşılaşmamanızı sağlar.
Miras, Dubai'deki her yabancı mülk sahibinin bilinçli olarak ele alması gereken bir konudur. Tescilli bir vasiyet olmadığında, vefat eden bir mülk sahibinin BAE varlıkları, varsayılan olarak BAE federal miras ilkeleri kapsamında ele alınabilir; bu da bir mirası, uluslararası bir mülk sahibinin isteyeceğinden farklı biçimde dağıtabilir. Özellikle Müslüman olmayan gurbetçiler için bu, niyetlerini yansıtmayan sonuçlar doğurabilir; bu nedenle proaktif miras planlaması şiddetle tavsiye edilir.
Çoğu uluslararası mülk sahibinin kullandığı çözüm, Dubai Uluslararası Finans Merkezi'nin (DIFC) Vasiyet ve Veraset Sicili aracılığıyla tescil edilen bir DIFC vasiyetidir. DIFC, özellikle Müslüman olmayanlar için tasarlanmış ortak hukuk (common law) temelli bir çerçeve işletir ve orada tescil edilen bir vasiyet, Dubai mülkünüzün ve diğer BAE varlıklarınızın tam olarak nasıl aktarılacağını yönlendirmenize olanak tanır. Vasiyet özgürlüğü, DIFC Mahkemeleri aracılığıyla açık ve nispeten hızlı bir veraset yolu ve mirasçılarınız için kesinlik sağlar; bu da vasiyet olmadan ortaya çıkabilecek gecikmeleri ve öngörülemezliği önler.
Birkaç pratik noktaya değinmekte fayda var. Birleşik Krallık ve ABD'li mülk sahiplerinin aşina olduğu, otomatik intikallı ortak mülkiyet (joint tenancy), BAE mülk hukuku kapsamında geçerli değildir; dolayısıyla ortak sahip olan eşler veya partnerler, bir payın otomatik olarak geçtiğini varsaymak yerine her biri kendi vasiyetini (veya ayna vasiyetleri) tescil ettirmelidir. Tescil, sağladığı güvenceye kıyasla mütevazı maliyetli, iyi tanımlanmış bir süreçtir. DIFC vasiyeti, nitelikli bir profesyonelin hazırlaması gereken yasal bir konu olsa da, önemini yurt dışı alıcılara rutin olarak vurgular ve sizi doğru uzmanlara yönlendirebiliriz; çünkü yatırımınızı aileniz için korumak, iyi satın almanın bir parçasıdır.
Dubai'de mülk, BAE dirhemi (AED) ile alınıp satılır. Uluslararası alıcılar için para biriminin en güven verici özelliği, dirhemin uzun süredir yaklaşık 3,6725 AED'ye 1 USD sabit oranıyla ABD dolarına bağlı olmasıdır. Bu sabit kur, on yıllardır istikrarlı biçimde korunmuştur ve BAE'nin parasal istikrarının bir temel taşıdır; bu da gayrimenkul gibi dirhem cinsinden varlıklara duyulan güveni destekler.
Serveti ABD doları cinsinden tutulan veya dolara referanslı olan bir alıcı için sabit kur, dolar ile dirhem arasındaki kur riskini fiilen ortadan kaldırır: Dubai mülkünüzün dolar cinsinden değeri, dalgalı kur piyasalarında gayrimenkulu etkileyebilecek para dalgalanmalarına tabi değildir. Bu istikrar, dolar bazlı uluslararası yatırımcıların Dubai'yi mülk tutmak için cazip ve öngörülebilir bir yer bulmasının daha sessiz ancak gerçekten önemli nedenlerinden biridir.
Servetini diğer para birimlerinde (sterlin, euro veya diğerleri) tutan alıcılar, elbette satın alma ve gelecekteki herhangi bir satış anında kendi ülke para birimleri ile dolara bağlı dirhem arasındaki kuru göz önünde bulundurmalıdır, çünkü bu ilişki hâlâ hareket eder. Bir transferi zamanlamak ve uygun olduğunda dönüşümü yönetmek için döviz araçlarını kullanmak, büyük bir satın alımda anlamlı bir fark yaratabilir. İşlemi planlamanın bir parçası olarak birlikte düşünmenize seve seve yardımcı olacağımız pratik bir husustur.
Dubai, uluslararası gayrimenkul yatırımı için dünyanın en cazip destinasyonlarından biri haline geldi ve nedenleri mevsimsel değil yapısaldır. Yabancılar, serbest mülkiyet mülkünü kendi adlarına tam olarak sahiplenebilir; yıllık emlak vergisi ve sermaye kazancı vergisi yoktur; para birimi ABD dolarına istikrarlı biçimde bağlıdır; ve piyasa, Dubai Arazi Dairesi ile RERA tarafından denetlenen ve projeden alıcılar için zorunlu emanet koruması içeren şeffaf, iyi düzenlenmiş bir çerçevede işler. Az sayıda küresel piyasa, tam yabancı mülkiyeti, bu hafif vergi ortamını ve bu düzeyde düzenleyici korumayı bir arada sunar.
Yatırım gerekçesi, şehrin kendisiyle pekişir: sürdürülen nüfus ve ekonomik büyüme, dünya standartlarında altyapı, güvenlik, küresel bir merkez olarak bağlantısallık ve dünyanın her yerinden insanları ve sermayeyi çekmeye devam eden bir yaşam tarzı. Özellikle prestijli kıyı şeridi adresleri, hem değerin korunmasını hem de yeniden satış talebini destekleyen gerçek bir kıtlıktan yararlanır. Değer artışına odaklanan yatırımcılar için, büyüyen bir piyasa ile kazanç vergisinin bulunmamasının bir arada olması, değerdeki büyümenin yalnızca işlem maliyetlerine tabi olarak tamamen korunduğu anlamına gelir.
Bunun üzerine ikamet boyutu eklenir. 2 milyon AED'lik nitelikli bir mülk yatırımı, ailenizi kapsayan on yıllık, yenilenebilir bir Golden Visa'yı güvence altına alabilir ve Dubai'ye varlığın kendisinin ötesine geçen bir cazibe katar. Hepsi bir arada değerlendirildiğinde (mülkiyet güvenliği, vergi verimliliği, para birimi istikrarı, düzenleyici koruma, büyüme potansiyeli ve ikamete giden bir yol) bunlar, uluslararası müşterilerin sağlam, iyi seçilmiş ve uzun vadeli hedefleriyle uyumlu bir Dubai gayrimenkul pozisyonu kurmalarına yardımcı olurken dayandığımız temel direklerdir.
Evet. Yunanistan, yabancıların gayrimenkul sahipliğine genel bir kısıtlama getirmez ve AB'den ve dışından alıcılar, esasen Yunan vatandaşlarıyla aynı satın alma haklarından yararlanır. İster Amerikalı, ister İngiliz, ister Körfez ülkelerinden veya başka bir yerden olun, dairelerin, evlerin, villaların ve arazilerin tam serbest mülkiyet tapusunu edinebilir ve bu tapuyu süresiz olarak elinizde tutabilirsiniz. Olgunlaşan bir yasal çerçeveyle birleşen bu açıklık, Yunanistan'ın hem yaşam tarzı alıcıları hem de uzun vadeli değer artışı yatırımcıları için gözde bir destinasyon haline gelmesinin nedenlerinden biridir.
Anlamlı bir istisna vardır. Türkiye ve diğer komşulara yakın belirlenmiş sınır bölgelerinde ve bazı sınır adalarında, AB dışı vatandaşların bir satın almayı tamamlamadan önce merkezi olmayan bir idari komiteden izin alması gerekir. Bu bölgeler Dodecanese'in bazı kısımlarını, Kuzey Ege adalarını, Girit'i ve kuzey kara sınırlarına yakın alanları kapsar. İzin, konut alıcıları için büyük ölçüde bir formaliteden ibarettir, ancak bir adım ve zaman çizelgesine birkaç hafta ekler; bu nedenle erken tespit edilmelidir.
Maris Estates olarak, siz taahhütte bulunmadan önce her olası edinimi bu kurallara göre tararız; böylece noterde hiçbir sürpriz yaşanmaz. Müşterilerimizin hedeflediği kıyı ve ada mülklerinin büyük çoğunluğu için mülkiyet basit, güvenli ve Yunan ile AB hukuku kapsamında tam olarak korunmaktadır.
Yunanistan Golden Visa, nitelikli bir gayrimenkul satın alma karşılığında AB dışı yatırımcılara ve ailelerine beş yıllık, yenilenebilir bir oturma izni veren yatırım yoluyla ikamet programıdır. Schengen Bölgesi içinde sunduğu hareketlilik ve izni korumak için Yunanistan'da yaşamayı gerektirmemesi nedeniyle değer görülen, Avrupa'nın en popüler programlarından biri olmaya devam etmektedir.
Yunanistan, eşikleri 2024'te elden geçirdi ve tek bir 250.000 € asgari tutardan, 31 Ağustos 2024'te tam olarak yürürlüğe giren kademeli bir yapıya geçti. Bugün asgari yatırım, en yüksek talepli bölgelerde 800.000 €'dur; bu bölgeler Attika (büyük Atina), Selanik, Mikonos, Santorini ve nüfusu yaklaşık 3.100 sakinin üzerindeki adaları içerir. Ülkenin geri kalanında asgari tutar 400.000 €'dur. Bu iki kademe de yatırımın, asgari 120 metrekare yüzölçümüne sahip tek bir mülke yapılmasını gerektirir.
250.000 €'luk bir yol hâlâ mevcuttur, ancak artık iki özel durumla sınırlıdır: tescilli veya korunan binaların restorasyonu ve ticari mekânların konut kullanımına dönüştürülmesi. Bu miras ve dönüşüm projeleri, 120 metrekare kuralından muaftır. Kademeler kesin coğrafyaya, nüfus rakamlarına ve mülk türüne bağlı olduğundan, belirli bir varlığa hangi eşiğin uygulandığını doğrulamak devam etmeden önce şarttır ve Maris Estates'in müşterilere yakından danışmanlık verdiği bir alandır.
Golden Visa, bir aile programı olarak tasarlanmıştır. Ana başvuru sahibi; eşini veya tescilli partnerini, 21 yaşına kadar bakmakla yükümlü olduğu çocuklarını ve her iki eşin ebeveynlerini dahil edebilir. Bu, tek bir nitelikli yatırım aracılığıyla tüm bir hanehalkı için Avrupa'da ikameti güvence altına almanın verimli bir yolu olmasını sağlar.
Sahipler ve aileleri, Yunanistan'da ikamet etme ve herhangi bir 180 günlük dönemde 90 güne kadar Schengen Bölgesi içinde vizesiz seyahat etme hakkı elde eder. En önemlisi, izni korumak için asgari kalış zorunluluğu yoktur; bu, Yunanistan'ı rakip programlardan ayırır ve taşınmadan AB'de bir dayanak isteyen yatırımcılara uygundur.
İzin, nitelikli mülk elde tutulduğu sürece her beş yılda bir yenilenir. Vatandaşlık değil ikamet sağlar ve kendi başına bir çalışan olarak çalışma hakkı vermez; ancak yatırımcılar şirket hisseleri tutabilir ve işletme yürütebilir. Nihai vatandaşlık arayanlar, bu SSS'lerin başka bir yerinde açıklanan ayrı ve daha uzun bir yolu izler.
Süreç açık bir sıra izler. Bir mülkü belirleyip koşullar üzerinde anlaştıktan sonra, avukatınız tapu üzerinde yasal durum tespiti yürütürken bir inşaat mühendisi veya harita mühendisi binanın teknik ve imar durumunu doğrular. Bununla paralel olarak bir Yunan vergi numarası (AFM) ve genellikle satın alma fonlarının aktarıldığı bir Yunan banka hesabı edinirsiniz. Genellikle yaklaşık yüzde 10 depozito eşliğinde bir ön sözleşme, bu kontroller tamamlanırken mülkü güvence altına alır.
Durum tespiti temiz olduğunda, işlem, tapunun yasal ve doğru şekilde düzenlenmesini sağlamaktan sorumlu bir kamu görevlisi olan bir Yunan noteri huzurunda nihai satın alma tapusunun imzalanmasıyla sonuçlanır. Her iki taraf veya vekaletname ile hareket eden avukatları noter huzurunda imzalar, fiyatın bakiyesi ödenir ve devir vergisi ödenir. Noter daha sonra mülkiyetin devrini teyit eder.
Son ve temel adım, yeni tapunun yetkili Tapu Sicili veya Kadastro ofisine tescilidir; bu, tapunuzu üçüncü taraflara karşı mükemmelleştirir. Kabul edilen bir tekliften tescilli mülkiyete kadar, basit bir yeniden satış genellikle altı ila on iki hafta sürer. Maris Estates, avukat, noter, mühendis ve bankacılık adımlarını koordine eder; böylece zaman çizelgesi yolunda kalır.
Yunanistan'da noter (symvolaiografos), her mülk işleminde zorunlu ve merkezi bir figürdür. Özel bir tapu devir uzmanının evrak işlerini yürüttüğü bazı ortak hukuk (common law) ülkelerinin aksine, Yunan hukuku, nihai satış tapusunun, ne alıcının ne de satıcının temsilcisi olarak değil tarafsız bir kamu görevlisi olarak hareket eden bir noter huzurunda hazırlanmasını ve düzenlenmesini gerektirir.
Noter, tarafların kimliklerini ve yasal ehliyetini doğrular, gerekli vergi ve Kadastro belgelerinin düzgün olduğunu teyit eder, devir vergisinin ödendiğinden emin olur, tapuyu okur ve resmileştirir ve onaylı kopyalar düzenler. Noterin imzası tapuya yasal geçerlilik kazandırdığından, bu adım gerçek devir anıdır.
Noter ücretleri genel olarak mülk değerinin yüzde 1 ila 1,5'i civarındadır, artı KDV ve küçük masraflar. Noter, tapunun kendisinin yasallığını güvence altına alsa da, sizin özel çıkarlarınızı temsil etmez veya tapuyu derinlemesine araştırmaz; işte tam da bu nedenle bağımsız bir alıcı avukatı onun yanında vazgeçilmez olmaya devam eder.
Evet. Yerleşik olsun olmasın her alıcı, Bağımsız Kamu Geliri İdaresi (AADE) tarafından verilen dokuz haneli Yunan vergi kimlik numarası olan AFM'yi almalıdır. AFM; noter tapusunu imzalamak, mülkü tescil etmek, emlak vergilerini ödemek ve bir Yunan banka hesabı açmak için bir ön koşuldur, bu nedenle herhangi bir satın almadaki ilk pratik adımlardan biridir.
Yerleşik olmayanlar, AFM'yi ya yerel vergi dairesinde bizzat ya da daha yaygın olarak bir Yunan avukatı veya muhasebeciyi bir vekaletname kapsamında kendi adlarına başvurmaya yetkilendirerek uzaktan alabilir. Genellikle geçerli bir pasaport ve adres kanıtına ihtiyacınız olur; yurt dışında düzenlenen belgeler apostil ve resmi tercüme gerektirebilir.
Yetkin bir temsilci aracılığıyla yürütüldüğünde, AFM genellikle bir ila üç hafta içinde verilir. Sonraki her aşamanın temelini oluşturduğundan, Maris Estates müşterilerin AFM'lerini erken güvence altına almasını sağlar; böylece satın alma idari gecikme olmadan ilerleyebilir.
Bağımsız bir avukatla çalışmak şiddetle tavsiye edilir ve uygulamada fiilen şarttır. Yunan mülk hukuku belge yoğundur ve avukatın rolü, noterden, acenteden ve satıcıdan bağımsız olarak çıkarlarınızı korumaktır. Yasal ücretler genellikle satın alma bedelinin yaklaşık yüzde 1 ila 1,5'i arasında değişir, bazen bir asgari tutarla birlikte, ve işlemde harcayacağınız en değerli paranın bir kısmını temsil eder.
Durum tespiti, satıcının yasal sahip olduğunu ve mülkün ipotek, haciz, ön kayıt, el koyma veya çözülmemiş miras taleplerinden arınmış olduğunu teyit eden tapu zinciriyle başlar. Avukat, Tapu Sicili ve Kadastro'daki kayıtları kontrol eder, önceki tapuları inceler ve mülke yük olabilecek, ödenmemiş ENFIA gibi ödenmemiş borçların olmadığını teyit eder.
Bununla paralel olarak, bir inşaat mühendisi binanın yasallığını doğrular: inşa edilen alanın onaylı izinlerle eşleştiğini, izinsiz ilaveler bulunmadığını ve geçmişteki imar aykırılıklarının düzgün şekilde ıslah edildiğini. Yalnızca hem yasal hem de teknik incelemeler temiz olduğunda nihai tapuya geçmelisiniz. Bu birleşik kontrol, güvenli, değer kazanan bir yatırım için en önemli tek güvencedir.
Yunanistan, adlandırılmış mülk sahipleri etrafında düzenlenen eski Tapu Sicili sisteminden (Ypothikofylakeio), mülkün kendisi etrafında düzenlenen birleşik dijital veritabanı olan modern Yunan Kadastrosu'na (Ktimatologio) ülke çapında bir geçişi tamamlamaktadır. Kadastro, kesin sınırları haritalar ve mülkiyet ile yasal hakları parsel parsel kaydeder ve her mülke benzersiz bir on iki haneli KAEK tanımlayıcısı verir.
Bu reform, Yunan gayrimenkulunun güvenliğini ve şeffaflığını önemli ölçüde artırır. Ülke genelindeki mülkiyet haklarının büyük çoğunluğu artık kaydedilmiştir ve birçok bölgede Kadastro tam olarak faaliyettedir; bu da belirli bir mülkteki hakların dijital olarak doğrulanmasına olanak tanır. Kadastronun henüz tamamlanmadığı yerlerde işlemler yine geleneksel Tapu Sicili üzerinden ilerler.
Bir alıcı için pratik nokta, avukatınızın mülkün durumunu, bulunduğu yeri hangi sistem yönetiyorsa o sistemde teyit etmesi ve yeni tapunuzun, tapunuzu mükemmelleştirmek için imzadan hemen sonra tescil edilmesi gerektiğidir. Yunanistan ayrıca Kadastro, vergi ve E9 beyannamelerini birbirine bağlayan entegre bir dijital mülk sicili de oluşturmakta ve çerçeveyi daha da sıkılaştırmaktadır; dolayısıyla doğru tescil her zamankinden daha önemlidir.
Yeniden satış (resale) mülkleri için ana edinim maliyeti, vergilendirilebilir değerin yüzde 3'ü oranında alınan mülk devir vergisidir. Bu vergi tutarının üzerine yüzde 3'lük bir belediye ek ücreti uygulanır ve etkin toplamı yaklaşık yüzde 3,09'a çıkarır. Vergi, beyan edilen satın alma bedeli ile mülkün resmi belirlenmiş değerinin yüksek olanı üzerinden hesaplanır ve noter tapusu imzalanmadan önce ödenir.
Bu devir vergisi, yeniden satışlar ile hâlihazırda yeni stokun büyük çoğunluğunu kapsayan KDV askıya alma rejimine giren yeni yapı mülklere uygulanır. Güney Avrupa'daki en rekabetçi edinim vergilerinden biridir ki bu, Yunanistan'ın uzun vadeli değer artışına odaklanan alıcılar için cazibesini destekler.
Vergi, fiyat veya resmi değerin yüksek olanı üzerinden hesaplandığından, belirli bir mülkün belirlenmiş değerini önceden anlamak önemlidir. Maris Estates ve avukatınız kesin rakamı teyit eder; böylece imzaya geçmeden önce devir vergisini tam olarak bütçeleyebilirsiniz.
Bir geliştirici tarafından satılan yeni inşa edilmiş mülkler, prensipte, devir vergisi yerine satış fiyatı üzerinden yüzde 24 KDV'ye tabidir. Bu, yepyeni bir evi eşdeğer bir yeniden satıştan önemli ölçüde daha pahalı hale getirir. Ancak inşaat piyasasını desteklemek için Yunanistan, geliştiricilerin nitelikli yeni evleri KDV dışında satmasına olanak tanıyan bir KDV askıya alma rejimi işletmiştir.
Bu askıya alma tekrar tekrar uzatılmıştır ve Kasım 2025'te kabul edilen mevzuat kapsamında artık 31 Aralık 2026'ya kadar geçerlidir. Uygulandığı yerde, nitelikli bir yeni yapı satışı, yüzde 24 KDV yerine yalnızca yaklaşık yüzde 3,09'luk çok daha düşük devir vergisine tabidir; bu, yeni satın almanın ekonomisini önemli ölçüde iyileştiren çok büyük bir tasarruftur.
Askıya alma her mülk için otomatik değildir; bu nedenle söz konusu belirli birim ve geliştirici için teyit edilmelidir ve çerçeve, yenileme zamanı geldiğinde değişebilir. Maris Estates, müşterilerimizin değerlendirdiği herhangi bir yeni yapıda KDV durumunu doğrular; böylece gerçek edinim maliyeti en baştan nettir.
ENFIA, Yunanistan'ın birleşik yıllık emlak vergisidir ve her yılın 1 Ocak tarihinde ülkede gayrimenkule sahip olan herkes tarafından ödenir. Vergi makamları tarafından, mülkün konum, yüzölçümü, yaş, kat düzeyi, kullanım ve cephe dahil objektif özellikleri kullanılarak hesaplanır; dolayısıyla benzer fiyatlı iki mülk, bu faktörlere bağlı olarak farklı ENFIA faturaları taşıyabilir.
Ana vergi, temel vergi dilimi için genel olarak metrekare başına yaklaşık 2 € ila 16 € arasında değişen metrekare başına bir esasa göre hesaplanır; toplam Yunan gayrimenkul değeri 500.000 €'yu aşan kişilere ek bir vergi uygulanır. Tipik bir tatil evi veya daire için ENFIA, büyük bir yük olmaktan çok mütevazı bir yıllık maliyettir ve genellikle yıl boyunca aylık taksitler halinde ödenebilir.
Yakın zamanda alınan önlemler, daha küçük kırsal yerleşimlerdeki ana konutlar için indirim dahil, hedefli indirimler getirmiştir. Ödenmemiş ENFIA mülke yük olabildiğinden ve gelecekteki herhangi bir satıştan önce tasfiye edilmesi gerektiğinden, avukatınız durum tespitinin bir parçası olarak önceki yıllara ait tüm ENFIA'nın ödendiğini teyit eder ve Maris Estates satın alma sonrası devam eden uyumu düzenlemeye yardımcı olabilir.
Genel bir kural olarak, bir yeniden satış için tüm işlem maliyetlerini karşılamak üzere satın alma bedelinin üzerine yaklaşık yüzde 8 ila 12 arası bir bütçe ayırın. Ana bileşenler yaklaşık yüzde 3,09'luk devir vergisi, yaklaşık yüzde 1 ila 1,5 noter ücretleri, yaklaşık yüzde 1 ila 1,5 yasal ücretler ve yaklaşık yüzde 0,5 Tapu Sicili veya Kadastro tescil ücretleri, artı profesyonel hizmetler üzerindeki KDV'dir.
Bir satın alma acentesiyle veya danışmanlık kuruluşuyla çalışırsanız, genellikle yüzde 2 ila 3 artı KDV civarında bir ücret uygulanabilir; ipotek düzenleme, değerleme ve tercüme veya apostil maliyetleri de ilgili olduğunda daha küçük tutarlar ekler. KDV askıya alma rejimi kapsamındaki bir yeni yapı için yapı benzerdir, çünkü düşük devir vergisi KDV'nin yerini alır.
Bu maliyetler tek seferlik ve öngörülebilirdir ve Güney Avrupa standartlarına göre rekabetçidir. Maris Estates, siz taahhütte bulunmadan önce hedeflenen herhangi bir mülk için net, kalem kalem bir maliyet projeksiyonu sağlar; böylece vergiler ve profesyonel ücretler dahil toplam nakit gereksiniminiz önceden tam olarak anlaşılır.
Evet, ancak finansman Yunan yerleşiklere göre daha muhafazakârdır. Alpha Bank, National Bank of Greece ve Eurobank dahil uluslararası masalara sahip büyük bankalar, yerleşik olmayan alıcılara kredi verir. AB vatandaşları genellikle bir birincil konut için değerin yaklaşık yüzde 70 ila 80'ine kadar ve bir tatil evi için biraz daha azını borçlanabilirken, AB dışı alıcılar genellikle yüzde 60 ila 65 kredi-değer oranına daha yakın bir üst sınırla karşılaşır. Bu nedenle çoğu yabancı alıcı, fiyatın en az yüzde 35 ila 45'ini nakit olarak, artı masrafları katkı olarak planlamalıdır.
Bankalar ödeme gücünü dikkatle değerlendirir; genellikle kanıtlanabilir uluslararası gelir, birkaç aylık banka ekstresi ve varlık kanıtı bekler; aylık geri ödemeleri gelirin yaklaşık yüzde 30 ila 40'ı içinde tutar. Yurt dışı alıcılar için vadeler genellikle yaklaşık 15 yıla kadar uzanır ve mevcut piyasada yerleşik olmayanlar için faiz oranları genel olarak yüzde 4 ila 5,5 aralığındadır.
Onay ve değerleme zaman aldığından, finanse edilen satın almalar nakit anlaşmalardan daha uzun bir zaman çizelgesi izler ve kredi teklifi, siz sözleşmeyle bağlanmadan önce düzenlenmelidir. Müşterilerimizin çoğu hız ve pazarlık gücü için nakit satın alır, ancak kaldıraç tercih edenler için Maris Estates deneyimli yerleşik olmayan kredi masalarını tanıştırabilir.
Her iki yol da mükemmel yatırımlar olabilir ve doğru seçim önceliklerinize bağlıdır. Yeni yapı ve projeden mülkler; modern inşaat standartları, daha iyi enerji verimliliği, garantiler ve KDV askıya alma uygulandığı yerde yüzde 24 KDV yerine yalnızca yaklaşık yüzde 3,09'luk bir edinim vergisi sunar. Daha az acil tadilat gerektirirler, ancak projeden satın almalarda inşaat zaman çizelgeleri ve kademeli ödemeler içerebilirler.
Yeniden satış mülkleri, özellikle iyi konumlanmış kıyı ve ada evleri, genellikle yerleşik bir karakter, olgun çevreler ve bazı durumlarda tadilat yoluyla değer katma potansiyeli sunar. Durum tespiti vurgusu, bina yasallığını doğrulamaya ve geçmişteki ilavelerin düzgün şekilde izinlendirildiğini teyit etmeye kayar, çünkü eski Yunan stoku, ıslah edilmesi gereken imar aykırılıklarını daha sık taşır.
Değer artışı açısından, konum ve tapu kalitesi binanın yaşından daha önemlidir. Maris Estates her fırsatı temel özellikleri üzerinden değerlendirir ve müşterileri, ister yeni ister yeniden satış olsun, güvenli mülkiyet ve uzun vadeli değer büyümesi için en güçlü olasılıkları sunan varlıklara yönlendirir.
Evet. Bir Enerji Performans Sertifikası (EPC, yerel adıyla PEA), Yunanistan'daki çoğu binanın devri için yasal olarak gereklidir ve noter tapusu için hazır olmalıdır. Sertifika, lisanslı bir enerji denetçisi tarafından düzenlenir, mülkü bir enerji verimliliği ölçeğinde derecelendirir ve on yıl geçerlidir. Bir satın almada, bunu sağlamak satıcının sorumluluğundadır.
Yasal gerekliliği karşılamanın ötesinde, EPC bir mülkün durumu ve işletme maliyetleri hakkında yararlı bir göstergedir. Güçlü bir derece, daha düşük enerji faturalarına ve genellikle gelecekteki yeniden satışta daha fazla alıcı ilgisine işaret ederken, zayıf bir derece, hem konforu hem de değeri etkileyebilecek eski sistemleri, daha zayıf yalıtımı veya tadilat fırsatlarını işaret edebilir.
Bir satın almayı koordine etmenin bir parçası olarak, Maris Estates ve avukatınız geçerli bir EPC'nin var olduğunu teyit eder ve derecesini mülkün genel değerlendirmesine katar; böylece hem yasal konumunuzu hem de uzun vadeli mülkiyet için pratik sonuçları anlarsınız.
İmar yasallığını doğrulamak, Yunanistan'da satın alırken en önemli güvencelerden biridir, özellikle eski evler, villalar ve kırsal mülkler için. Temel soru, binanın olduğu haliyle imar makamı tarafından onaylanan izinler ve planlarla eşleşip eşleşmediği ve herhangi bir ilavenin, dönüşümün veya yardımcı yapının yasal olarak izinlendirilip izinlendirilmediği veya düzgün şekilde ıslah edilip edilmediğidir.
Bu inceleme, mülkü denetleyen, resmi bina dosyası ve topografik diyagramlarla karşılaştıran ve çözülmemiş keyfi yapıların bulunmadığını teyit eden bir mühendis sertifikası düzenleyen lisanslı bir inşaat mühendisi tarafından yürütülür. Geçmiş aykırılıkların bulunduğu yerlerde, Yunan hukuku ıslah mekanizmaları sağlamıştır, ancak kalan tüm sorunlar satın alma tamamlanmadan önce veya bunun bir koşulu olarak çözülmelidir.
Bu adımı atlamak ciddi bir risktir, çünkü izinsiz yapıların tescili imkânsız, sigortalanması zor ve yeniden satılması sorunlu olabilir. Maris Estates, sürecin standart bir parçası olarak temiz bir mühendis raporunda ısrar eder ve hem yasal tapunuzu hem de yatırımınızın gelecekteki likiditesini korur.
Yunanistan'da bireyler tarafından gayrimenkul satışında kâr üzerinden yüzde 15 oranında belirlenmiş bir sermaye kazancı vergisi vardır. Ancak bu verginin uygulanması, ardışık uzatmalarla uzun yıllardır askıya alınmıştır ve askıya alma şu anda Aralık 2026 sonuna kadar geçerlidir. Askıya alma süresince, bireyler tarafından mülkün yeniden satışında elde edilen kazançlar vergilendirilmez.
Bu askıya alma, değer artışına odaklanan yatırımcılar için anlamlı bir avantaj olmuştur, çünkü artan değerlerden elde edilen kazançların mevcut çerçeve kapsamında bir sermaye kazancı yükü olmadan gerçekleştirilmesine olanak tanır. Askıya alma periyodik olarak gözden geçirilir ve uzatılır; bu nedenle mevcut sona erme tarihinin ötesindeki durum, gelecekteki herhangi bir satış anında teyit edilmelidir.
Satıcılar yine de diğer yeniden satışa ilişkin maliyetleri ve mülkün başlangıçta nasıl edinildiğini ve beyan edildiğini hesaba katmalıdır. Maris Estates, uzun vadeli planlamanın bir parçası olarak müşterilere çıkış stratejisi ve zamanlama konusunda danışmanlık verir ve elden çıkarmanın, sattığınızda yürürlükte olan kurallar kapsamında verimli şekilde yapılandırılmasını sağlamak için vergi danışmanlarıyla çalışır.
Bir yeniden satış mülkünün basit bir nakit satın alması için, kabul edilen tekliften tescilli mülkiyete kadar tipik zaman çizelgesi yaklaşık altı ila on iki haftadır. Ana değişkenler; AFM ve banka hesabının ne kadar hızlı düzenlendiği, satıcının belgelerinin eksiksizliği ve asla acele edilmemesi gereken yasal ve teknik durum tespiti için gereken süredir.
Bazı durumlar zaman çizelgesini uzatır. Finanse edilen satın almalar, bankanın değerlemesi ve kredi onayı için birkaç hafta ekler. AB dışı izin gerektiren sınır bölgelerindeki mülkler, karmaşık miras zincirleri veya ıslah gerektiren imar konularının hepsi daha uzun sürer. Projeden yeni yapılar, kademeli ödemelerle geliştiricinin inşaat programını izler.
Zaman çizelgesine uymanın en iyi yolu dikkatli hazırlıktır: AFM'yi erken güvence altına almak, fonları uyumlu bir hesapta hazır bulundurmak ve en baştan deneyimli bir avukatla çalışmak. Maris Estates, bu hareketli parçaları proje yönetimiyle ele alır; böylece satın alma, belirli mülkün izin verdiği ölçüde verimli şekilde ilerler.
Evet. Yabancı alıcıların, güvenilir bir Yunan avukatına vekaletname (PoA) vererek seyahat etmeden bir Yunan satın almasını tamamlaması yaygın ve tamamen standarttır. PoA, temsilcinizi AFM'nizi almak, bir banka hesabı açmak, ön sözleşmeyi imzalamak ve dilerseniz noter huzurunda nihai tapuyu sizin adınıza düzenlemek üzere yetkilendirir.
Vekaletnamenin Yunanistan'da geçerli olması için düzgün şekilde resmileştirilmesi gerekir. Genellikle yurt dışındaki bir Yunan konsolosluğu huzurunda ya da kendi ülkenizde apostil ve resmi Yunanca tercümeyle yerel bir noter huzurunda imzalanır. Belge, temsilcinin yetkisini kesin olarak tanımlamalıdır; böylece gerekli her işlemi kapsarken size uygun düzeyde kontrol verir.
Bu mekanizma, sınır ötesi yatırımı gerçekten uygun hale getirir ve uluslararası alıcıların Yunanistan'ı erişilebilir bulmasının bir nedenidir. Maris Estates, doğru kapsamlı bir PoA hazırlamak ve uzaktan imzalamayı koordine etmek için avukatınızla birlikte çalışır; böylece mülkünüzü dünyanın herhangi bir yerinden güvenle edinebilir ve tescil ettirebilirsiniz.
Yunan mülkü, Yunan miras kuralları kapsamında intikal eder ve veraset vergisi, vefat eden ile lehtar arasındaki ilişkiye göre alınır. Lehtarlar kategorilere ayrılır; eşler, çocuklar ve ebeveynler gibi en yakın aile A Kategorisi'nde en avantajlı şekilde vergilendirilirken, daha uzak akrabalar ve akraba olmayan mirasçılar B ve C Kategorileri'nde giderek daha yüksek oranlarda vergilendirilir.
A Kategorisi'ndeki yakın aile için cömert vergiden muaf eşikler geçerlidir ve bunların üzerindeki tutarlara uygulanan oranlar nispeten düşüktür; dolayısıyla bir eşe veya çocuğa intikal eden bir aile evi genellikle mütevazı bir vergi taşır. Oranlar B Kategorisi için yükselir ve C Kategorisi'ndeki akraba olmayan lehtarlar için, etkin maliyetin önemli olabileceği en yüksek dilimlere ulaşır.
Sınır ötesi veraset planlaması karmaşık olabildiğinden ve bir lehtar mirası kabul etmeli ve devri noter ve Kadastro'ya tescil ettirmeli olduğundan, mülkiyet yapısını bu sonuçları göz önünde bulundurarak planlamak akıllıcadır. Maris Estates, Yunan varlığınızın ailenizin uzun vadeli niyetlerine uygun şekilde tutulması ve zamanı geldiğinde devredilmesi için uzman miras ve vergi danışmanlarını tanıştırabilir.
Her ikisi de cazip fırsatlar sunar ve karar; yaşam tarzına, likiditeye ve yatırımın karakterine bağlıdır. Mikonos, Santorini, Paros ve Kiklad Adaları'nın bazı kısımları gibi en köklü adalar; primli fiyatlar, güçlü uluslararası talep ve dayanıklı değerler talep eder, ancak aynı zamanda en yüksek Golden Visa eşik dilimine girer ve daha mevsimsel erişim içerebilir.
Atina Rivierası, Mora Yarımadası ve Halkidiki dahil anakara kıyısı; yıl boyu erişilebilirlik, uluslararası havaalanlarına ve altyapıya yakınlık ve üst düzey bölgelerin dışında, ikamet amaçları için genellikle daha düşük bir giriş eşiği sunar. Bu alanlar önemli bir yenilenmeyi çekmiştir ve güçlü değer artışı olasılıklarının yanı sıra cazip göreli değer sunabilir.
Değer artışı yatırımcıları için kalıcı ilkeler; konum kalitesi, erişim kolaylığı, karşılaştırılabilir stokun kıtlığı ve temiz tapudur. Maris Estates, ister gösterişli bir ada varlığı ister güçlü uzun vadeli temellere sahip iyi bağlantılı bir kıyı mülkü olsun, seçimi hedeflerine uyacak şekilde eşleştirerek müşterilere hem adalarda hem de anakarada danışmanlık verir.
Golden Visa, vatandaşlık değil ikamet verir. Bir oturma izni, size ve ailenize Yunanistan'da yaşama ve Schengen Bölgesi içinde seyahat etme hakkı verir; nitelikli yatırımı elinizde tuttuğunuz sürece her beş yılda bir yenilenebilir, ancak bir Yunan veya AB pasaportu vermez ve ülkede fiilen ikamet etme zorunluluğu taşımaz.
Yunan vatandaşlığı, ayrı ve çok daha uzun bir yoldur. Genellikle, birkaç yıllık gerçek fiziksel varlık ile Yunan dili ve kültürü bilgisi gibi entegrasyon gereklilikleri dahil, uzun bir yasal ikamet döneminden sonra vatandaşlığa kabul yoluyla elde edilir. Yalnızca yerleşik olmayan bir Golden Visa sahibi olarak geçirilen süre, kendi başına vatandaşlığa kabul yolunda ilerleme sağlamaz, çünkü bu yol gerçek ikamete bağlıdır.
Çoğu uluslararası yatırımcı için, Golden Visa aracılığıyla kalıcı yenilenebilir ikamet, vatandaşlığa kabulün gerektirdiği taahhüt olmadan hareketlilik, bir AB üssü ve güvenli bir varlık gibi pratik hedeflere ulaşır. Maris Estates yatırım ve ikamet tarafına odaklanır ve vatandaşlığın gerçek bir uzun vadeli hedef olduğu durumlarda müşterileri göçmenlik danışmanlarına yönlendirebilir.
Yunanistan Euro Bölgesi'nin bir parçasıdır, dolayısıyla mülk euro (EUR) cinsinden fiyatlandırılır, vergilendirilir ve işlem görür. Euro üyeliği, istikrar getirir ve yatırımınızdan herhangi bir yerel para birimi değer kaybı riskini ortadan kaldırır; bu, Yunanistan'ı oynak yerel para birimleri kullanan piyasalarla karşılaştıran uluslararası alıcılar için önemli bir husustur.
Satın alma fonları genellikle alıcının adına bir Yunan banka hesabına transfer edilir ve ardından işlem aracılığıyla satıcıya ödenir; bu da noter tapusu için, kara para aklamayı önleme uyumu için ve ilgili olduğunda bir Golden Visa yatırımını kanıtlamak için gereken temiz belge izini oluşturur. Bankalar fonların kaynağına ilişkin belge isteyecektir, bu nedenle bu önceden hazırlanmalıdır.
Kendi ülke para biriminiz ile euro arasındaki kur hareketleri etkin maliyeti önemli ölçüde etkileyebildiğinden, birçok alıcı rekabetçi oranlar sağlamak ve bazı durumlarda tamamlanmadan önce bir oranı sabitlemek için uzman bir döviz sağlayıcısı kullanır. Maris Estates, satın almanın finansmanı sorunsuz, uyumlu ve maliyet açısından verimli olsun diye müşterileri saygın bankacılık ve döviz ortaklarına yönlendirebilir.
Evet. Amerika Birleşik Devletleri, gayrimenkul sahipliği için herhangi bir vatandaşlık veya ikamet şartı koymaz. Ülkeye hiç ayak basmamış bir yabancı uyruklu, bir ev, apartman dairesi (condominium) veya arazi üzerinde tam olarak bir ABD vatandaşıyla aynı şekilde yasal tapuya sahip olabilir ve mülkiyeti uyruk temelinde kısıtlayan, vergilendiren veya sınırlayan federal bir sicil yoktur. Yabancı alıcılar, Mart 2025'te sona eren on iki ayda yaklaşık 78.100 ABD evini yaklaşık 56 milyar dolar değerinde satın aldı; bu, bir önceki yıla göre yüzde 44'lük bir sıçramaydı. Dolayısıyla uluslararası mülkiyet hem yaygındır hem de işlem zincirindeki her profesyonel tarafından iyi anlaşılmaktadır.
Bilinmesinde fayda olan az sayıda dar istisna vardır. Birkaç eyalet, yakın zamanda belirli bir ülke listesinden gelen alıcıların askeri üslere yakın veya tarım arazisi satın almalarını kısıtlayan yasalar çıkardı ve bazı federal kurallar, hassas tesislere bitişik araziler için geçerli olabilir. Bu önlemler işlemlerin çok küçük bir kısmını etkiler ve uluslararası alıcıların tercih ettiği metropol piyasalarındaki sıradan konut veya yatırım mülklerine neredeyse hiç dokunmaz. Satın almaların büyük çoğunluğu için uyruğunuz basitçe bir faktör değildir.
Satın almanın yapmadığı şey, size herhangi bir göçmenlik statüsü tanımaktır. Bir ABD evine sahip olmak, size hiçbir vize, ülkede yaşama hakkı veya kendi başına yeşil karta giden bir yol vermez. Bu tamamen bir mülkiyet ve yatırım kararıdır. Maris Estates olarak, müşterilerin bu ayrımı en baştan anlamasını sağlarız; böylece mülk stratejisi ile herhangi bir ayrı göçmenlik stratejisi bağımsız ve doğru biçimde planlanır.
Yabancı uyruklular bir ABD satın almasını finanse edebilir, ancak genellikle vatandaşların erişebildiği geleneksel devlet destekli (agency) kredilerle değil. Bunun yerine, yabancı uyruklu ipoteği olarak bilinen özel bir ürün, portföy kredi verenler, özel bankalar ve bazı uluslararası bankalar tarafından sunulur. Bu krediler; Sosyal Güvenlik numarası, ABD kredi geçmişi olmayan ve geliri yurt dışında elde edilen alıcılar için tasarlanmıştır ve bir ABD kredi puanına göre değil, mülke ve borçlunun küresel finansal profiline göre değerlendirilir.
Belirleyici özellik, daha büyük bir peşinattır. Bir yerleşik yüzde 20 veya daha azını peşin öderken, gerçek bir yerleşik olmayan alıcı, kesin rakam kredi verene, mülk türüne ve alıcının ülkesine ve profiline bağlı olmak üzere yaklaşık yüzde 30 ila 40 peşinat planlamalıdır. Yeşil kart sahipleri ve nitelikli çalışma vizeleriyle bulunan alıcılar bazen çok daha düşük peşinatlara erişebilir ve Sosyal Güvenlik numarası yerine ITIN kullanan alıcılar yaklaşık yüzde 15 ila 25'ten başlayan programlar bulabilir. Mayıs 2025 itibarıyla FHA sigortalı kredilerin artık kalıcı olmayan yerleşiklere sunulmadığını unutmayın; bu, çoğu yabancı alıcıyı portföy ve özel banka finansmanına yöneltir.
Belgeleme basit ancak uluslararası niteliktedir: geçerli bir pasaport, yabancı istihdamdan, işten veya yatırımlardan gelir kanıtı, birkaç aylık banka ekstresi, rezerv kanıtı ve peşinat ve kapanış için bir ABD hesabında tutulan veya oraya transfer edilen fonlar. Oranlar ve koşullar kredi verenler arasında büyük ölçüde değiştiğinden, Maris Estates teklif vermeden önce yazılı bir ön onay almanızı önerir; böylece hem bütçeniz hem de pazarlık pozisyonunuz güvenle tanımlanır.
Yabancı alıcıların büyük bir kısmı tamamen nakit öder ve bunun iyi nedenleri vardır. Tamamen nakit bir teklif daha basit, daha hızlı ve satıcılar için daha caziptir, çünkü finansman koşullarını ve bir kredinin düşme riskini ortadan kaldırır. Rekabetçi piyasalarda temiz bir nakit teklif, bir mülkü ipoteğe bağlı daha yüksek bir teklife karşı kazanabilir ve yabancı uyruklu kredilerinin genellikle taşıdığı daha yüksek faiz oranlarını ve daha ağır belgelemeyi ortadan kaldırır.
Bununla birlikte finansman, yalnızca başka türlü karşılayamayacağınız bir şeyi satın almanın bir yolu değildir. Bir ipotek kullanmak, tek bir varlığa daha az sermaye aktarmanıza ve diğer fırsatlar için likidite korumanıza olanak tanır ve bazı durumlarda faizin vergi planlaması değeri olabilir. Kendi ülke para birimi dolara karşı güçlü olan ya da yatırım sermayesini yoğunlaştırmak yerine çeşitlendirilmiş tutmayı tercih eden alıcılar için ölçülü bir kredi, bir zorunluluktan çok bilinçli bir strateji olabilir.
Doğru cevap; hedeflerinize, ülkenizdeki sermaye maliyetinize ve ABD faiz oranları ile dolar hakkındaki görüşünüze bağlıdır. Maris Estates, müşterilerin her iki yolu yan yana modellemesine yardımcı olur; nakdin kesinliği ve hızını, finansmanın esnekliği ve kaldıracına karşı tartar, böylece karar, varsayılan bir varsayımdan çok genel bir yatırım planını yansıtır.
ITIN, yani Bireysel Vergi Mükellefi Kimlik Numarası, ABD vergi yükümlülükleri olan ancak bir Sosyal Güvenlik numarasına uygun olmayan kişilere Gelir İdaresi (IRS) tarafından verilen bir vergi işleme numarasıdır. Yabancı mülk sahiplerinin sık sık buna ihtiyacı olur, çünkü IRS'nin beyanname verdiğinizde, anlaşma avantajlarından yararlandığınızda veya sizden kesilen vergiyi geri talep ettiğinizde sizi tanımlama şeklidir. Yalnızca tapuya sahip olmak için bir ITIN'e ihtiyacınız yoktur, ancak bir mülk sahibi veya satıcı olarak ABD vergi sistemiyle etkileşime girdiğinizde neredeyse kesinlikle bir tanesine ihtiyacınız olacaktır.
IRS Form W-7'yi kullanarak, pasaport gibi onaylı kimlik belgeleriyle birlikte göndererek başvurursunuz. Standart işlem genellikle yaklaşık yedi ila on bir hafta sürer, bu nedenle erken başlamakta fayda vardır. Bir yabancı mülk sahibinin satış yapması ve kesintiyi azaltmaya çalışması özel durumunda, W-7, ilgili kesinti formlarıyla birlikte dosyalanabilir ki bu işlemi önemli ölçüde kısaltabilir. Birçok alıcı, sonraki gecikmelerden kaçınmak amacıyla numarayı herhangi bir satıştan çok önce alır.
ITIN; finansmana, vergi beyannamesine ve mülkünüzün nihai yeniden satışına dokunduğundan, Maris Estates başvuruyu ilk seferde doğru yapmak için nitelikli bir sınır ötesi muhasebeciyle koordineli çalışır. Reddedilen veya geciken bir ITIN, bir kapanışı geciktirebilir veya satış gelirlerini bağlayabilir; bu nedenle bunu son dakika formalitesi yerine erken ve bilinçli bir adım olarak ele almak, hem zaman çizelgenizi hem de fonlarınızı korur.
FIRPTA, yani Gayrimenkulde Yabancı Yatırım Vergisi Kanunu (Foreign Investment in Real Property Tax Act), ABD'nin yabancı satıcıların ABD gayrimenkulunu satmaktan elde ettikleri kazanç üzerinden borçlu oldukları vergiyi ödemelerini sağlamak için kullandığı mekanizmadır. Bir yabancı kişi satış yaptığında, alıcı yasal olarak brüt satış fiyatının bir yüzdesini kesmek ve genellikle kapanıştan itibaren 20 gün içinde IRS'ye göndermekle yükümlüdür. Uygulamada bu işlemi kapanışta tapu veya emanet (escrow) şirketi yürütür; böylece alıcı yükümlülüğü otomatik olarak yerine getirir.
Standart kesinti oranı, gerçekleşen toplam tutarın yüzde 15'idir. Alıcı mülkü konut olarak kullanmayı planladığında iki indirimli dilim vardır: satış fiyatı 300.001 ile 1.000.000 dolar arasında olduğunda oran yüzde 10'a düşer ve fiyat 300.000 dolar veya daha az olduğunda sıfıra iner. Bir milyon doların üzerindeki fiyatlar tam yüzde 15 ile kesilir. Bunun nihai bir vergi faturası değil, satış fiyatı üzerinden yapılan bir kesinti olduğunu anlamak önemlidir.
Kesinti gerçek kâr yerine brüt gelir üzerinden yapıldığından, çoğu zaman gerçekten borçlu olunan vergiyi aşar. Bir yabancı satıcı, farkı bir ABD vergi beyannamesi vererek geri alır veya kapanıştan önce IRS'nin indirimli bir tutarı onaylaması için önceden Form 8288-B ile bir kesinti sertifikası başvurusunda bulunabilir; bu durumda fazla tutar, IRS yanıt verene kadar emanette tutulur. Maris Estates, bir müşteri satış yapmayı düşündüğü andan itibaren FIRPTA için plan yapar, sertifika başvurusunu ve ITIN'i koordine eder; böylece mümkün olduğunca az sermaye gereksiz yere bağlanır.
Amerika Birleşik Devletleri'nde emlak vergisi; ilçeler, şehirler ve okul bölgeleri tarafından yerel olarak alınır ve her yıl mülkünüzün belirlenmiş değerine göre uygulanır. Tek bir ulusal oran yoktur. Bunun yerine, etkin oranlar yerden yere büyük ölçüde değişir; bazı düşük vergili eyaletlerde yılda değerin yüzde 1'inin çok altından, diğerlerinde yüzde 2'nin çok üzerine kadar uzanır; dolayısıyla aynı satın alma bedeli, mülkün nerede bulunduğuna bağlı olarak çok farklı yıllık taşıma maliyetleri taşıyabilir.
Florida ve Teksas gibi eyalet gelir vergisi olmayan eyaletler, geliri genellikle daha yüksek emlak vergileri yoluyla telafi ederken, diğer eyaletler ikisini farklı biçimde dengeler. Vergi periyodik olarak yeniden değerlendirilir ve yerel değerler arttıkça yükselebilir; dolayısıyla ilk yıl ödediğiniz rakam, mülkiyetin ömrü boyunca sabit değildir. Bazı yargı bölgeleri üst sınırlar veya konut muafiyeti (homestead relief) sunar, ancak bu avantajlar genellikle birincil konuta bağlıdır ve bir yabancı mülk sahibinin ikinci evi veya yatırım mülkü için geçerli olmayabilir.
Emlak vergisi, net getirileri önemli ölçüde etkileyen tekrarlayan bir maliyet olduğundan, Maris Estates müşterilere her zaman ulusal bir ortalama yerine belirli bir mülk ve ilçe için özel yıllık rakamı sunar. Gerçek taşıma maliyetini, sigorta ve varsa birlik aidatlarıyla birlikte önceden anlamak, yatırım gerekçesinin kaba bir tahmin yerine gerçek rakamlar üzerine kurulmasını sağlar.
Kapanış maliyetleri, satın alma bedelinin kendisine ek olarak, mülkiyet devir anında vadesi gelen ücret ve masrafların toplamıdır. Genellikle tapu sigortası, emanet veya kapanış ücretleri, tescil ücretleri, bazı yargı bölgelerinde devir vergileri, bir avukat kullanıldığında avukat ücretleri ve finanse ediyorsanız değerleme ve kredi düzenleme gibi kredi verenle ilgili masrafları içerir. Uluslararası alıcılar bunları karşılamak için genellikle satın alma bedelinin ek yüzde 2 ila 5'i için bütçe ayırmalıdır.
Kesin toplam, eyalete ve nakit mi ödediğinize yoksa borçlanıyor musunuz buna göre önemli ölçüde değişir. Bazı eyaletler anlamlı devir veya belge vergileri uygular; diğerleri uygulamaz. Nakit alıcılar, kredi verenle ilgili tüm maliyetlerden kaçınır ki bu rakamı gözle görülür şekilde düşürebilir. Hangi ücreti geleneksel olarak kimin (alıcının mı satıcının mı) ödediği de bölgeye göre değişir ve genellikle satın alma sözleşmesi içinde müzakere edilebilecek bir noktadır.
Maris Estates, müşterilere süreç içinde erken, kapanış tarihinden çok önce kalem kalem bir kapanış maliyeti tahmini sunar; böylece nihai kapanış beyanı geldiğinde hiçbir sürpriz olmaz. Edinimin her şey dahil maliyetini (satın alma bedeli artı kapanış maliyetleri) bilmek, mülkleri doğru şekilde karşılaştırmanıza ve döviz transferlerinizi elinizde doğru tutarla planlamanıza olanak tanır.
Tapu sigortası ve emanet, yabancı alıcılara büyük ölçüde koruma sağlayan Amerikan kapanış sisteminin iki temel direğidir. Emanet (escrow), işlem sırasında fonları ve belgeleri tutan ve bunları yalnızca sözleşmenin her koşulu yerine getirildiğinde serbest bırakan tarafsız bir üçüncü tarafı, genellikle bir tapu veya kapanış şirketini ifade eder. Bu, paranızın asla güvene dayanarak doğrudan satıcıya verilmediği anlamına gelir; para yalnızca anlaşma doğrulandığında ve tamamlandığında hareket eder.
Tapu sigortası, mülkiyetinizin kendisini korur. Kapanıştan önce tapu şirketi, satıcının mülke gerçekten sahip olduğunu ve açıklanmamış hacizler, ödenmemiş vergiler veya rakip talepler bulunmadığını teyit etmek için mülkün geçmişini araştırır. Sigorta poliçesi daha sonra, o geçmişte bir kusur ortaya çıkarsa sizi finansal olarak korur. Kapanışta ödenen tek seferlik bir prim, mülke sahip olduğunuz sürece sizi korur ki bu, bir mülkün yerel geçmişini araştırmak için fiziksel olarak orada bulunmayan bir alıcı için özellikle güven vericidir.
Uluslararası müşteriler için bu sistem, ABD gayrimenkulunun serveti tutmak için güvenli bir yer olarak görülmesinin nedenlerinden biridir. Maris Estates yalnızca saygın tapu ve emanet şirketleriyle çalışır ve tapu taahhüdünü sizin adınıza dikkatle inceler; böylece bedelini ödediğiniz mülk gerçekten, temiz ve kalıcı olarak sizindir.
Birçok yabancı alıcı, ABD mülkünü kendi kişisel adı yerine bir limited şirket (LLC) aracılığıyla tutar ve bunun mantıklı olmasının birkaç nedeni vardır. Bir LLC, varlık ile kişisel servetiniz arasında bir sorumluluk ayrımı katmanı oluşturur, bireysel sahibin adının kamuya açık tapuda görünmesi gerekmediğinden bir ölçüde gizlilik sunar ve mülkün nasıl devredildiğini veya sonunda mirasçılara nasıl aktarıldığını basitleştirebilir. Birden fazla mülk edinen alıcılar için bir LLC yapısı, sahiplikleri düzenli tutabilir.
Mülkiyet yapısı ayrıca ABD vergi maruziyetiyle, özellikle veraset vergisiyle büyük ölçüde etkileşim içindedir. Bir yapının nasıl düzenlendiğine (mülkün doğrudan mı, bir ABD LLC'si aracılığıyla mı yoksa bir yabancı şirket veya blocker kuruluşu aracılığıyla mı tutulduğuna) bağlı olarak, ABD veraset vergisine, sermaye kazancı vergisine ve raporlama yükümlülüklerine maruziyet önemli ölçüde farklılık gösterebilir. Herkes için en iyi olan tek bir yapı yoktur; doğru seçim, ikamet ettiğiniz ülkeye, bir vergi anlaşmasının geçerli olup olmadığına, varlığın değerine ve uzun vadeli niyetlerinize bağlıdır.
Bu kararların bir satın alma tamamlandıktan sonra geri alınması zor olduğundan, Maris Estates siz sözleşme imzalamadan önce mülkiyet yapısını belirlemek için sınır ötesi vergi ve hukuk danışmanlarıyla koordineli çalışır. Bunu en baştan doğru yapmak, hem varlığı hem de gelecek nesli koruyabilirken, sonradan yeniden yapılandırmak maliyetli olabilir ve bazen vergi tetikler.
Hayır. Bu, uluslararası alıcılar arasındaki en yaygın ve en önemli yanlış anlamalardan biridir. Amerika Birleşik Devletleri'nde herhangi bir fiyattan gayrimenkul satın almak, size bir vize, ülkede yaşama hakkı, çalışma izni veya yeşil karta giden bir yol vermez. Mülkiyet ve göçmenlik tamamen ayrı sistemlerle yönetilir ve ABD, bazı diğer ülkelerin yaptığı gibi mülk satın alma yoluyla ikamet programı sunmaz.
Bir yabancı mülk sahibi olarak, mülkünüzü genellikle uyruğunuza zaten uygulanan hangi vize veya vize muafiyeti düzenlemesi geçerliyse onunla, diğer herhangi bir ziyaretçiyle aynı koşullarda ziyaret edebilirsiniz ve bu koşullar ne kadar kalabileceğinizi sınırlar. Bir eve sahip olmak, izin verilen kalışınızı uzatmaz veya statünüzü hiçbir şekilde değiştirmez. ABD'de yaşamak planınızın bir parçasıysa, bunun uygun bir göçmenlik yolu aracılığıyla izlenmesi gerekir.
Büyük bir yatırımın ikamete yol açabileceği bir program vardır, EB-5 Göçmen Yatırımcı Programı; ancak bu, bir gayrimenkul satın alması değil, bir yatırım ve iş yaratma programıdır ve kendi katı gereklilikleri ve eşikleri vardır. Asla yalnızca bir ev satın almakla karıştırılmamalıdır. Maris Estates, mülk stratejisini ve herhangi bir göçmenlik stratejisini net biçimde ayrı tutar ve ikametin gerçek bir hedef olduğu durumlarda müşterileri nitelikli göçmenlik danışmanlarına yönlendirir.
ABD satın alma süreci iyi tanımlanmıştır ve öngörülebilir aşamalardan geçer. Hedeflerinizi ve bütçenizi tanımlamakla ve finanse ediyorsanız yazılı bir ipotek ön onayı almakla başlar. Danışmanınız daha sonra uygun mülkleri belirler ve gösterir, yazılı bir teklif verirsiniz ve alıcı ile satıcı fiyat ve koşullar üzerinde anlaştığında, emanette tutulan bir kaparo (earnest-money) depozitosu eşliğinde bağlayıcı bir satın alma sözleşmesine girersiniz.
Sözleşme imzalandıktan sonra durum tespiti dönemi gelir. Bu süre içinde bir ev incelemesi (home inspection) tamamlarsınız, borçlanıyorsanız kredi veren bir değerleme (appraisal) ister ve tapu şirketi tapuyu araştırır ve sigortalar. Sözleşmedeki koşullar (contingency), inceleme, değerleme veya tapu sorun çıkarırsa yeniden müzakere etmenize veya çekilmenize olanak tanır. Bu adımlar tamamlandığında, işlem fonların ve imzalı belgelerin değiş tokuş edildiği ve mülkiyetin yasal olarak size devredildiği kapanışa ilerler.
Bir nakit satın alma iki ila üç hafta kadar kısa sürede kapanabilirken, finanse edilen bir satın alma daha yaygın olarak, büyük ölçüde kredi verenin zaman çizelgesine bağlı olarak kabul edilen tekliften kapanışa kadar yaklaşık 30 ila 45 gün sürer. Fonlar, belgeler ve varsa ITIN konusunda önceden düzenli olmak, işleri hareket halinde tutar. Maris Estates bu zaman çizelgesini baştan sona yönetir ve yurt dışındaki müşteriler için uzaktan imzalama düzenler; böylece mesafe asla bir engel olmaz.
ABD'deki emlak komisyonları, Ulusal Emlakçılar Birliği'ni (National Association of Realtors) kapsayan ulusal bir yasal uzlaşmanın ardından önemli ölçüde değişti; yeni uygulama kuralları 17 Ağustos 2024'te yürürlüğe girdi. Tarihsel olarak, bir satıcı genellikle satış (listing) acentesi ile alıcı acentesi arasında bölünen toplam bir komisyon öderdi ve alıcı acentesinin ücreti ortak ilan hizmetinde (listing service) duyurulurdu. Yeni kurallar kapsamında, alıcı acentesi ücreti teklifleri artık Çoklu İlan Hizmeti'nde (Multiple Listing Service) yayınlanamaz ve satıcının alıcı acentesini otomatik olarak karşılayacağı artık varsayılamaz.
Şimdi alıcılara yönelik ikinci ve eşit derecede önemli bir değişiklik var. Evleri gezmeden önce, bir acenteyle çalışan bir alıcı, o acentenin nasıl ödeneceğini tam olarak belirleyen ve komisyonların tamamen müzakere edilebilir olduğunu ve yasayla belirlenmediğini açıkça belirten yazılı bir alıcı-temsil sözleşmesi imzalamalıdır. Uygulamada, alıcı acentesi ücreti artık açıkça müzakere edilir; satıcı, alıcı tarafından ödenebilir veya paylaşılabilir ve varsayılmak yerine açıkça belirlenir. Erken piyasa verileri, sonuç olarak tipik alıcı acentesi komisyonlarının düşmeye başladığını gösterdi.
Uluslararası müşteriler için bu basitçe daha fazla şeffaflık anlamına gelir ve güvenilir temsili daha değerli kılar, daha az değil. Maris Estates, ücret düzenlemesini önceden yazılı olarak açıklar, genel anlaşmanın bir parçası olarak müzakere eder ve bir yabancı alıcının asla bir ücretle habersiz yakalanmamasını sağlar. Net, üzerinde anlaşılmış koşullar sizi korur ve toplam edinim maliyetinizi tamamen öngörülebilir tutar.
Kaparo (earnest money), bir alıcının bir teklif kabul edildikten kısa süre sonra, satın alma taahhüdünün ciddi olduğunu belirtmek üzere sunduğu iyi niyet depozitosudur. Genellikle satın alma bedelinin yüzde 1 ila 3'üdür, ancak rekabetçi piyasalarda daha yüksek olabilir ve doğrudan satıcıya ödenmez. Bunun yerine tarafsız bir emanet veya tapu şirketi tarafından tutulur ve daha sonra kapanışta peşinatınıza ve kapanış maliyetlerinize mahsup edilir.
İade edilip edilmeyeceği, sözleşmenize yazılan koşullara (contingency) bağlıdır. Standart sözleşmeler; gerçek bir sorun ortaya çıkarsa veya bir koşul yerine getirilmezse çekilebileceğiniz ve depozitonuzu geri alabileceğiniz inceleme, değerleme ve finansman için süreler içerir. Ancak bu koşul son tarihleri geçtikten sonra basitçe fikrinizi değiştirirseniz, mülkü piyasadan çekmenin karşılığı olarak kaparoyu genellikle satıcıya kaptırırsınız.
Pratik ders şudur: koşullar sizin korumanızdır ve bunların içindeki son tarihler önemlidir. Maris Estates, teklifleri bir yabancı alıcının uygun, açıkça ifade edilmiş koşullara sahip olacağı ve her son tarihi anlayacağı şekilde yapılandırır; böylece depozitonuz korunurken teklifiniz satıcının gözünde rekabetçi kalır.
Bir ev incelemesi (home inspection), bir mülkün fiziksel durumunun, genellikle teklifiniz kabul edildikten sonraki durum tespiti süresinde lisanslı bir denetçi tarafından yapılan ayrıntılı bir incelemesidir. Yapıyı, çatıyı, temeli, elektrik ve su tesisatını, ısıtma ve soğutmayı ve diğer bileşenleri kapsar ve yazılı bir rapor üretir. Bir inceleme yasal olarak zorunlu olmasa da şiddetle tavsiye edilir ve mülkü bizzat dolaşamayan bir yurt dışı alıcı için özellikle değerlidir. Bulgular; fiyatı yeniden müzakere etmek, onarım talep etmek veya bir inceleme koşulu kapsamında çekilmek için gerekçe olabilir.
Bir değerleme (appraisal), amaç bakımından farklıdır. Evin ödemeyi kabul ettiğiniz en az kadar değerde olduğunu teyit etmek için finanse ederken kredi veren tarafından istenen, mülkün bağımsız bir değerlemesidir. Kredi vereni ve dolayısıyla sizi, piyasaya göre fazla ödemekten korur. Bir değerleme sözleşme fiyatının altında gelirse, bir yeniden müzakere açabilir veya bir değerleme koşulu kapsamında geri çekilmenize olanak tanıyabilir. Nakit alıcıların değerleme yaptırma zorunluluğu yoktur, ancak birçoğu içi rahat olsun diye yine de bir tane yaptırır.
İnceleme ve değerleme birlikte, uzaktan bir alıcının görmeden satın alabileceği bir varlığın hem durumu hem de değeri konusunda nesnel, profesyonel teyit elde etme yoludur. Maris Estates, saygın denetçiler ve değerleme uzmanları düzenler, raporları sizin adınıza inceler ve bulguları net rehberliğe dönüştürür; böylece tam bilgiyle karar verebilirsiniz.
Bir yabancı mülk sahibi ABD gayrimenkulunu kârla sattığında, bu kazanç ABD sermaye kazancı vergisine tabidir. Mülkü bir yıldan uzun süre elinizde tuttuysanız, kazanç uzun vadeli sayılır ve daha avantajlı uzun vadeli federal oranlarda vergilendirilir; bir yıl veya daha kısa süre tutulan mülk, daha yüksek kısa vadeli oranlarda vergilendirilir. Vergilendirilebilir kazanç, satış fiyatından orijinal satın alma bedelinizin ve nitelikli maliyetler ile sermaye iyileştirmelerinin düşülmesiyle bulunur; dolayısıyla iyi kayıt tutmak, borçlu olduğunuz vergiyi doğrudan azaltır.
FIRPTA ve sermaye kazancı vergisinin bağlandığı yer burasıdır. Kapanışta kesilen FIRPTA tutarı, nihai vergi değildir; gerçek sermaye kazancı yükümlülüğüne karşı bir ön ödemedir. Satıştan sonra, net kazancınız üzerindeki gerçek vergiyi hesaplayan bir ABD vergi beyannamesi verirsiniz ve kesinti brüt gelir üzerinden yapıldığından, çoğu zaman gerçekten borçlu olunanı aşar ve bir iade oluşturur. Mülkün bulunduğu yere bağlı olarak eyalet düzeyinde vergi de uygulanabilir.
Kesinti, federal sermaye kazancı vergisi, herhangi bir eyalet vergisi ve olası anlaşma indiriminin etkileşimi karmaşık olabildiğinden, Maris Estates bir satıştan çok önce sınır ötesi vergi danışmanlarıyla koordineli çalışır. Elde tutma süresini planlamak, maliyet esasını ve iyileştirmeleri belgelemek ve uygun olduğunda bir kesinti sertifikası talep etmek, değer artışınızın daha fazlasını kendi elinizde tutmak için birlikte işler.
Bu, uluslararası alıcılar için en çok göz ardı edilen risklerden biridir ve önemli olabilir. ABD'de bulunan gayrimenkul, açık biçimde ABD'de yerleşik bir varlıktır; bu, sahibinin nerede yaşadığından veya hangi vatandaşlığa sahip olduğundan bağımsız olarak ABD veraset vergisi sistemine girdiği anlamına gelir. Bir yabancı mülk sahibi mülkü doğrudan tutarken vefat ederse, mirası mülkün değeri üzerinden ABD veraset vergisiyle karşılaşabilir.
Maruziyet keskindir, çünkü yerleşik olmayan yabancılar (non-resident aliens) yalnızca 60.000 dolarlık bir veraset vergisi muafiyeti alır; bu, ABD vatandaşları ve yerleşiklerine sunulan milyonlarca dolarlık muafiyetle keskin bir tezat oluşturur. Bu eşiğin üzerindeki değer yüzde 40'a kadar çıkan oranlarda vergilendirilebilir ve mirasın bir ABD veraset vergisi beyannamesi, Form 706-NA, vermesi gerekebilir. Birkaç yüz bin dolar veya daha fazla değerindeki bir mülk için potansiyel yükümlülük hiç de önemsiz değildir.
Bir miktar rahatlama mevcuttur. Sınırlı sayıda ülkenin ABD ile mevcut muafiyeti genişletebilecek veraset vergisi anlaşmaları vardır, ancak çoğu uyruk kapsam dışıdır ve bazı mülkiyet yapıları maruziyeti tamamen değiştirebilir. İşte tam da bu nedenle mülkiyet yapısı satın almadan önce belirlenmelidir. Maris Estates, veraset vergisini en baştan gündeme getirir ve sınır ötesi danışmanlarla çalışır; böylece basit bir mülk satın alması sessizce mirasçılarınız üzerinde ağır bir yük haline gelmez.
Birçok ABD apartman dairesi (condominium), müstakil bahçeli evi (townhome) ve planlı topluluğu, genellikle HOA olarak adlandırılan bir ev sahipleri birliği (homeowners association) tarafından yönetilir. Mülkünüz bunlardan birinin parçasıysa; bina bakımı, peyzaj, güvenlik, havuzlar, asansörler, ortak alanların sigortası ve büyük gelecekteki onarımlar için rezervler gibi ortak hizmetleri ve olanakları finanse eden aylık veya üç aylık tekrarlayan bir aidat ödersiniz. Bu aidatlar gerçek ve devam eden bir mülkiyet maliyetidir ve mütevazı tutarlardan olanak açısından zengin binalarda önemli tutarlara kadar büyük ölçüde değişir.
Aidatların ötesinde bir HOA, mülk sahiplerinin uyması gereken kurallar da belirler; dış görünüm, tadilatlar, ortak alanların kullanımı ve topluluk davranışı gibi konuları kapsar. Birlikler ara sıra özel değerlendirmeler (special assessment), yani çatı veya yapısal onarım gibi büyük beklenmedik bir gideri karşılamak için tek seferlik ücretler uygular; bunlar önemli olabilir ve satın almadan önce anlaşılmalıdır. Birliğin mali sağlığını, rezervlerini ve son değerlendirme geçmişini incelemek, durum tespitinin temel bir parçasıdır.
Uluslararası bir alıcı için HOA aidatları, mülkü elde tutmanın net ekonomisini ve nihai yeniden satış cazibesini doğrudan etkiler, çünkü alıcılar aidatları ve birliğin mali durumunu titizlikle inceler. Maris Estates, durum tespiti sırasında HOA belgelerini, bütçesini ve kurallarını inceler ve aidatları yatırım tablosuna katar; böylece taahhütte bulunmadan önce tam taşıma maliyetini ve varsa kısıtlamaları bilirsiniz.
Evet. Tamamen yurt dışından satın almak iyi oturmuştur ve uluslararası satın almaların büyük bir kısmı kapanışta fiziksel olarak bulunmayan alıcıları içerir. ABD işlem altyapısı (emanet, tapu şirketleri ve uzaktan noter tasdiki seçenekleri) başka bir ülkeden imzalamayı barındıracak şekilde kurulmuştur; böylece kapanış gününün kendisi için uçak bileti almadan bir satın almayı tamamlayabilirsiniz.
Uygulamada belgeler size elektronik olarak veya kurye ile gönderilebilir ve imzalar ya yurt dışında yerel bir noter huzurunda, bir ABD konsolosluğunda ya da tarafların ve kuralların izin verdiği yerlerde uzaktan çevrimiçi noter tasdiki yoluyla atılır. Fonlar bizzat değiş tokuş edilmek yerine emanete havale edilir ve tapu şirketi, her şeyin kapanış tarihinde yerel bir alıcıda olacağı gibi bir araya gelmesi için mekaniği koordine eder. İşleri basitleştirdiği yerde bir vekaletname de düzenlenebilir.
Sorunsuz bir uzaktan (mail-away) kapanışın anahtarı hazırlıktır: son dakikada hiçbir şeyin takılmaması için ITIN'inizi, bankacılığınızı, döviz transferlerinizi ve kimlik belgelerinizi önceden hazır bulundurmak. Maris Estates, bir uzaktan kapanışın lojistiğini baştan sona yönetir; tapu şirketini, noter tasdikini ve havale talimatlarını koordine eder; böylece mesafe, ABD mülkü sahibi olmanın önündeki bir engel değil, bir ayrıntı olur.
Bir ABD satın alması dolarla kapatıldığından, paranızı ülkeye taşımak ve doğru zamanda dönüştürmek işlemin anlamlı bir parçasıdır. Fonlar, uluslararası havale yoluyla emanet hesabına transfer edilir ve alıcıların genellikle peşinatı, kapanış fonlarını ve daha sonra devam eden mülkiyet maliyetlerini tutmak için bir ABD banka hesabına ihtiyacı vardır. O hesabı kurmak ve bankanızın havale sürecini erken anlamak, bir depozito veya kapanış ödemesi vadesi geldiğinde gecikmeleri önler.
Kur hareketleri, satın almanızın gerçek maliyetini önemli ölçüde değiştirebilir. Bir fiyat üzerinde anlaştığınız gün ile kapattığınız gün arasında, kur değişimleri kendi ülke para biriminizde gerçekten ödediğiniz tutara gözle görülür bir miktar ekleyebilir veya çıkarabilir. Uzman döviz sağlayıcıları sık sık standart bir perakende bankadan daha iyi oranlar ve daha düşük ücretler sunar ve forward sözleşmeleri gibi araçlar, büyük bir tutarda belirsizliği ortadan kaldırmak için önceden bir oranı sabitleyebilir.
Dönüşümünüzü zamanlamak ve doğru sağlayıcıyı kullanmak, bu büyüklükte bir satın almada ciddiye alınmaya değer kararlardır. Maris Estates, müşterilerin döviz tarafını mülk tarafıyla birlikte planlamasına yardımcı olur; saygın döviz uzmanlarıyla koordine eder ve transferleri kapanış programıyla hizalar; böylece kur hareketleri ve gereksiz ücretler yatırımınızın değerini aşındırmaz.
Uluslararası alıcılar birkaç eyalette yoğunlaşır; en güncel verilerde Florida, Kaliforniya ve Teksas birlikte tüm yabancı satın almaların yarısından fazlasını oluşturmaktadır. Florida açık ara liderdir; yaşam tarzı, eyalet gelir vergisinin bulunmaması ve büyük, köklü uluslararası topluluklar sayesinde Latin Amerika, Kanada ve Avrupa genelinden alıcıları çeker. Kaliforniya, kısmen Asyalı alıcıların güçlü talebiyle itilerek ikinci sırada yer alırken, Teksas büyük ölçüde Meksika ve Hindistan'dan alıcı çeker.
Bu üç büyüğün ötesinde, New York ve Arizona istikrarlı favorilerdir; her biri farklı bir uyruk karışımı çeker. ABD alıcıları için en önemli menşe ülkeler Çin, Kanada, Meksika, Hindistan ve Birleşik Krallık'tır ve her biri yaşam tarzı tercihlerine, iş bağlantılarına ve mevcut topluluklarına uyan belirli bölgelerde ve metropol alanlarda kümelenme eğilimindedir. Bu örüntüler, belirli piyasaları yeniden satışta yabancı mülk sahipleri için özellikle likit ve tanıdık kılar.
Ancak sizin için en iyi piyasa, ister değer artışına, ister bir yaşam tarzı üssüne, ister döviz ve vergi verimliliğine, ister uzun vadeli servet korumasına öncelik verin, kendi hedeflerinize bağlıdır. Popülerlik, likiditeye ve derin bir gelecekteki alıcı havuzuna işaret eder ki bu yeniden satış için önemlidir, ancak otomatik olarak değer anlamına gelmez. Maris Estates, basitçe kalabalığı takip etmek yerine, müşterilere kendi belirli hedeflerinin ve yerel piyasa dinamiklerinin nerede örtüştüğü konusunda danışmanlık verir.
Uluslararası yatırımcılar için ABD gayrimenkulundeki getirinin özü, mülkün zaman içindeki değer büyümesi olan ve sattığınızda gerçekleşen sermaye değer artışından gelir. ABD, tarihsel olarak; güçlü yasal mülkiyet koruması, güvenilir tapu sigortası ve büyük piyasalardaki derin alıcı havuzlarıyla desteklenen, gerçek varlıkları tutmak için istikrarlı, şeffaf ve likit bir piyasa olarak görülmüştür. Birçok yabancı yatırımcı için ABD mülkü, hem bir büyüme varlığı hem de serveti dolar cinsinden tutmanın bir yolu olarak hizmet eder.
Doğru piyasayı ve doğru mülkü seçmek, değer artışını sağlayan şeydir. Konum, yerel ekonominin gidişatı, arz kısıtlamaları ve gelecekteki alıcı talebinin derinliği; bir mülkün bir elde tutma dönemi boyunca ne kadar değer kazanacağını şekillendirir ve iyi satın almak (doğru bölgede doğru fiyattan) nihai getirinin büyük bir kısmının yaratıldığı yerdir. Popüler uluslararası piyasalar ayrıca daha güçlü yeniden satış likiditesi sunma eğilimindedir; bu da zamanı geldiğinde daha kolay ve daha geniş bir kitleye çıkış yapabileceğiniz anlamına gelir.
Bu getiriyi iyi gerçekleştirmek, çıkışı en az giriş kadar dikkatli planlamayı; FIRPTA kesintisini, sermaye kazancı vergisini ve herhangi bir eyalet vergisini hesaba katmayı ve satışı ve döviz dönüşümünü özenle zamanlamayı gerektirir. Maris Estates, her satın almaya nihai yeniden satışı göz önünde bulundurarak yaklaşır; değer artışı için konumlandırılmış piyasalar ve varlıklar konusunda danışmanlık verir ve elde tutmayı, sattığınızda kazancınızın mümkün olduğunca fazlasının korunacağı şekilde yapılandırır.
1031 benzer nitelikli (like-kind) takas, bir yatırım mülkü sahibinin, gelirlerin katı zaman çizelgeleri içinde başka bir nitelikli ABD yatırım mülküne yeniden yatırılması koşuluyla, bir satışta normalde ödenecek sermaye kazancı vergisini ertelemesine olanak tanıyan bir ABD vergi kanunu hükmüdür. Kazanç üzerinden satış anında vergi ödemek yerine, vergi ertelenir ve fiilen ikame mülke devredilir; bu da bir yatırımcının hemen bir vergi maliyeti olmadan sahipliklerini yeniden konumlandırmasına veya iyileştirmesine olanak tanıyabilir.
Yabancı mülk sahipleri bir 1031 takasını kullanabilir, ancak kurallar teknik ve tavizsizdir. İkame mülkü belirlemek ve kapatmak için kesin son tarihler vardır, fonlar satıcı tarafından dokunulmak yerine nitelikli bir aracı (qualified intermediary) tarafından yönetilmelidir ve takas, hak kazanmak için belirli gereklilikleri karşılamalıdır. Yabancı satıcılar için önemli olan, bir 1031 takası ile FIRPTA kesintisi arasındaki etkileşimin dikkatli, önceden koordinasyon gerektirmesidir, çünkü kesinti mekaniği bir takas planlandı diye basitçe ortadan kalkmaz.
Bir 1031 takası, ABD gayrimenkulunde yatırımlı kalırken vergiyi ertelemeye yönelik bir araçtır ve uygun olup olmadığı tamamen koşullarınıza ve uzun vadeli niyetlerinize bağlıdır. Maris Estates, ilgili olduğu yerde olasılığı işaret eder ve doğru şekilde yapılandırmak için nitelikli vergi danışmanları ve aracılarla birlikte çalışır; böylece yanlış zamanlanmış bir adım, güvendiğiniz ertelemeyi size kaybettirmez.